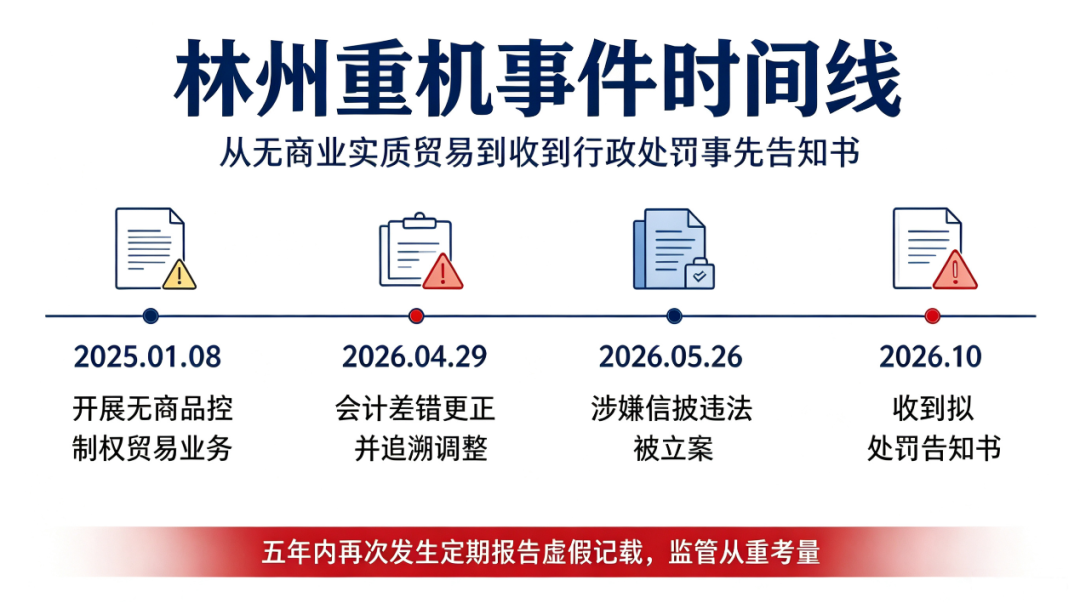
近日,林州重机集团股份有限公司(002535)发布公告,收到证监会河南监管局《行政处罚事先告知书》,因2025半年报存在虚假记载,上市公司及3名核心高管拟被合计罚款1,040万元。值得注意的是,本次属于五年内再次发生定期报告虚假记载,属于监管从重考量情节。
什么是“没有控制权的贸易业务”?
1、核心造假数据
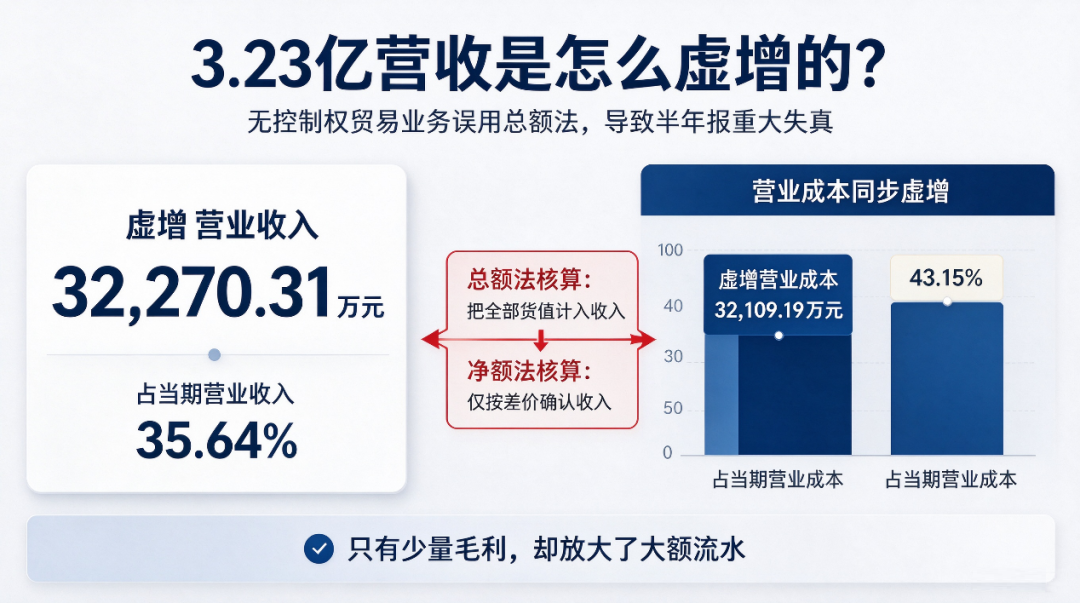
经监管调查:2025年1?8月林州重机开展相关贸易业务,业务模式下公司不拥有商品控制权,按照会计准则应当按净额法核算,但是公司错误使用总额法,直接导致2025半年度报告重大失真。
| 财务项目 | 虚增金额 | 占当期报表比重 |
| 营业收入 | 32,270.31万元 | 35.64% |
| 营业成本 | 32,109.19万元 | 43.15% |
简单理解:这笔业务并没有给公司带来真实毛利,只是把流水放大,做大营收规模,营业收入虚增占比超过三分之一,属于重大财务错报。
会计准则依据:《企业会计准则第14号——收入》,判断身份是主要责任人还是代理人核心标准:转让商品前,是否取得商品控制权。没有控制权只能按净额(赚的差价)确认收入,不能把全部货值记作收入。
2、责任人认定:哪些人被追责?
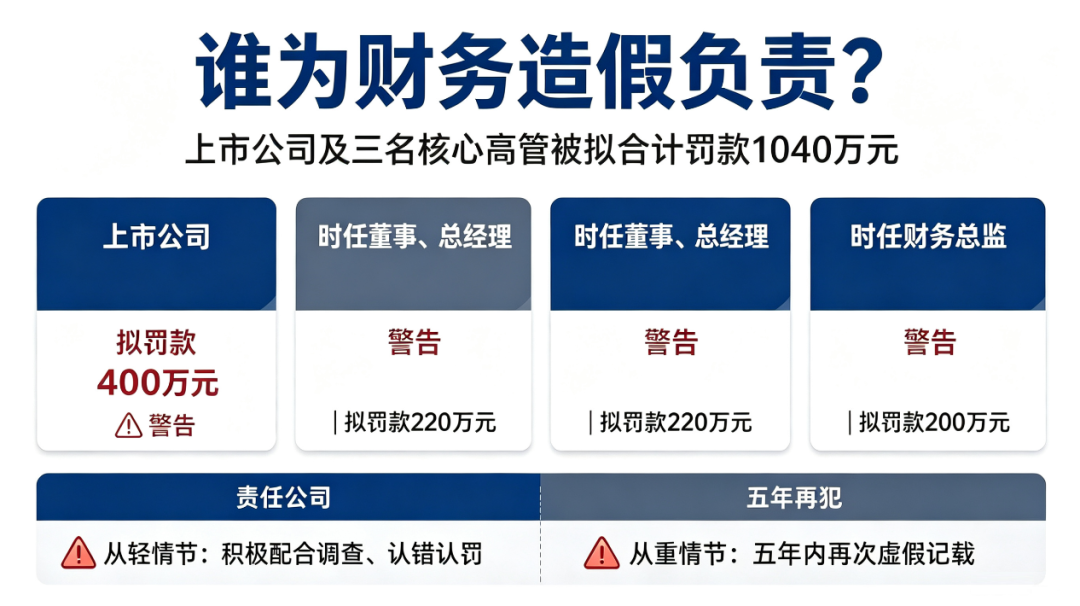
监管认定三人为直接负责的主管人员:
时任董事长、审计委员会成员。知悉业务模式,未管控会计处理,签字保证报告真实完整,未勤勉尽责。拟罚:警告+220万罚款
时任董事、总经理。决策组织实施案涉贸易业务,未关注会计准确性,签字保证报告,未勤勉尽责。拟罚:警告+220万罚款
时任财务总监。参与业务实施,未核实商业实质,使用错误会计核算方法。拟罚:警告+200万罚款
上市公司林州重机拟处罚:警告,罚款400万元。
量刑关键情节:
?从轻:公司及当事人积极配合调查、认错认罚;
??从重:五年内再次实施定期报告虚假记载违法行为(公司此前2022年已经存在定期报告虚假记载的行政处罚记录)。
法律依据:《证券法》第七十八条第二款、第一百九十七条第二款,上市公司定期报告存在虚假记载可对公司最高处以1000万,责任人最高500万罚款。
为什么上市公司热衷做这类“贸易业务”?
这类无商业实质贸易,是A股常见财务操纵手段:
美化营收规模:虽然不产生利润,但是可以做大营业收入,改善报表体量,迎合市场对营收规模的观感;
业务操作门槛低:签订购销合同、走资金流水,形式要件齐全,容易伪装成真实业务;
内部控制失效:董事长、总经理、财务总监全链条参与,内部审计、审计委员会没有起到把关作用,三道防线失效。
划重点:公司虽然已经主动做会计差错更正,但“事后更正”不等于免除信息披露违法的行政责任,监管依然可以对历史虚假记载予以处罚。
本次事件带来的多重影响
1、对上市公司本身
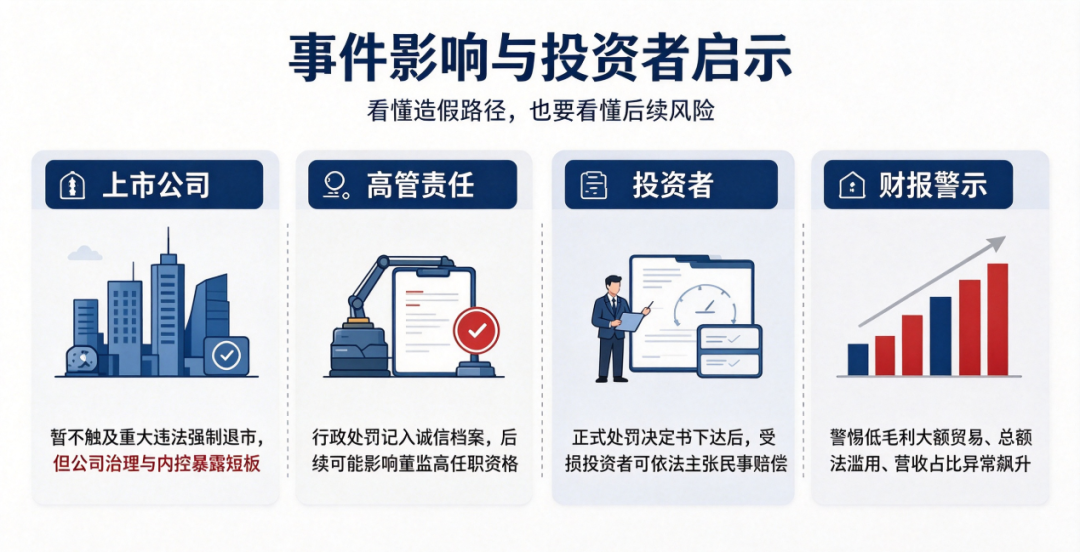
1)退市风险:公司公告明确判断,本次事先告知书认定事实,暂不触及重大违法强制退市,不触发风险警示(ST/ST)情形。
注:该判断为上市公司单方面判断,投资者仍需要持续跟踪正式处罚决定书内容。
2)生产经营:公司称生产经营正常,本次处罚事项不会直接冲击日常经营;但是高额罚款会带来现金流出压力。
3)公司治理暴露出短板:五年两次定期报告虚假记载,说明内部控制、财务核算、高管履职存在持续性漏洞,后续需要深度整改。
2、对高管个人影响
行政处罚落地之后,相关人员会记入证券市场诚信档案;
后续会影响董监高任职资格,情节达到标准可能触发市场禁入(本次事先告知书暂未提及市场禁入)。
3、对广大投资者
1)民事索赔的前提条件:一旦正式《行政处罚决定书》下达,受到损失的投资者,可依法准备提起证券虚假陈述民事赔偿诉讼,向上市公司及相关责任人索赔损失。
2)启示:看财报不要只看营收数字,要关注营收质量。对于贸易业务占比突然大幅增加,但毛利微薄的上市公司,需要高度警惕是否存在“走流水”虚增收入风险。
启示
“主动更正≠免责”:很多企业事后做会计差错更正,但如果已经对外披露虚假定期报告,依然构成信息披露违法,监管可以处罚。
警惕低毛利的大额贸易业务:当一家制造业公司突然新增大额贸易业务,毛利率极低,营收占比快速飙升,要重点核查业务商业实质,识别总额法/净额法使用是否合规。
“五年内再犯”属于监管重点打击对象:历史上已经受过信披处罚的上市公司,监管会重点盯防,再犯会从重裁量。