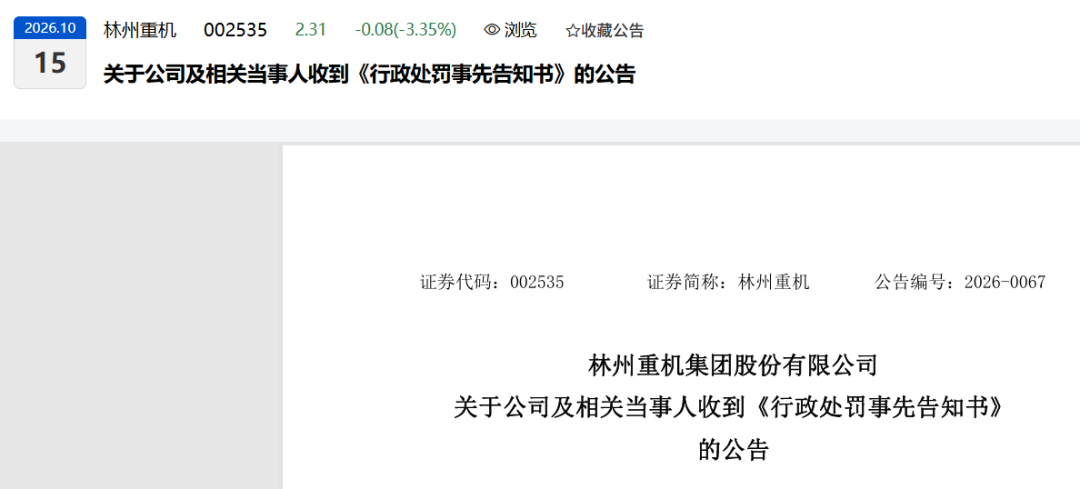
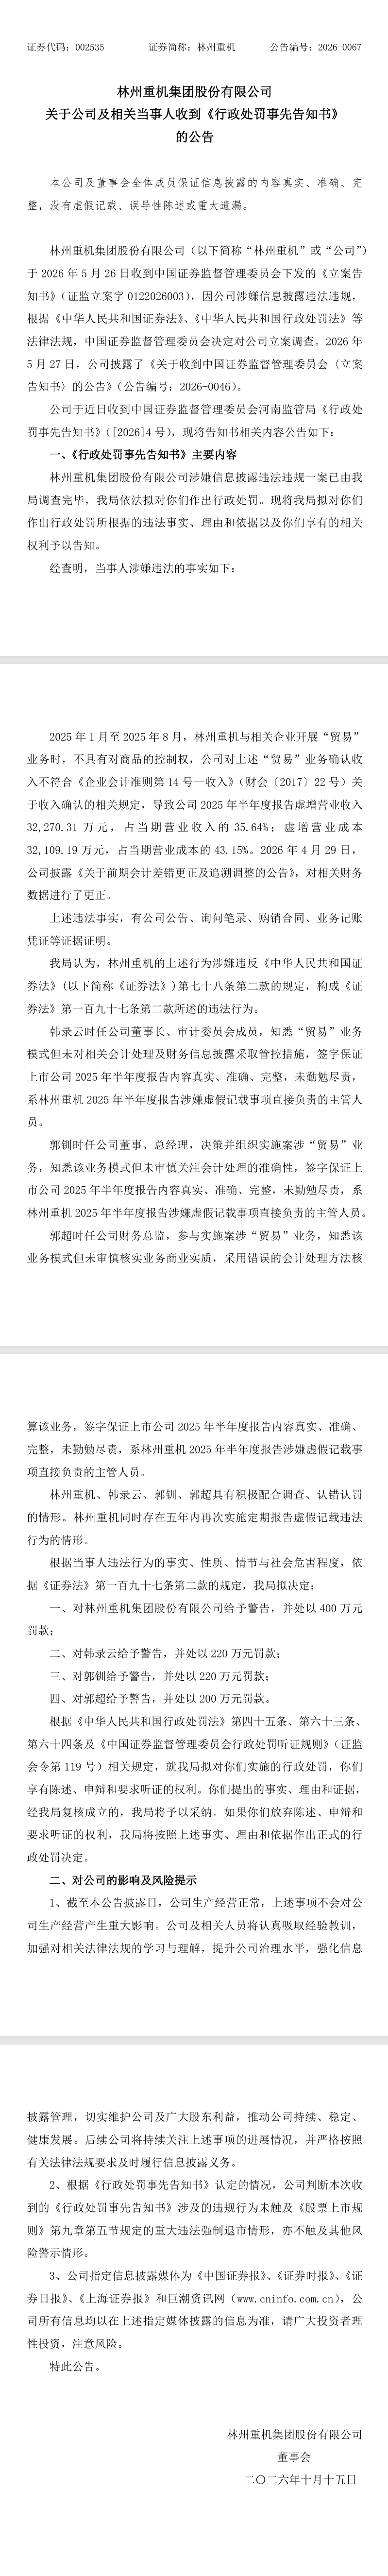
根据林州重机10月15日披露的公告,公司近日收到中国证监会河南监管局《行政处罚事先告知书》([2026]4号)。告知书显示,林州重机2025年半年度报告涉嫌虚假记载,公司及董事长韩录云、总经理郭钏、财务总监郭超拟被警告并合计罚款1040万元。
这起调查始于2026年5月。公司5月26日收到中国证监会《立案告知书》,次日披露了被立案调查的消息。如今,河南证监局完成调查,并给出拟处罚意见。
问题出在一笔“贸易”业务上。2025年1月至8月,林州重机与相关企业开展“贸易”业务时,不具有对商品的控制权。按照《企业会计准则第14号——收入》的规定,这种业务不能由林州重机确认收入。但公司还是把收入记进了2025年半年报:虚增营业收入32,270.31万元,占当期营业收入的35.64%;虚增营业成本32,109.19万元,占当期营业成本的43.15%。
把这两个数字放在一起看,虚增收入与虚增成本之间只差161.12万元,对应毛利率约0.5%。也就是说,这笔“贸易”在账面上做大了三成营收,却几乎没带来真实利润。收入确认的核心从来不是合同签没签、发票开没开,而是企业有没有取得商品控制权、承担存货风险和价格风险。告知书认定林州重机不具备这些条件,等于说这笔业务从一开始就不该按总额法确认收入。
2026年4月29日,林州重机披露《关于前期会计差错更正及追溯调整的公告》,对相关财务数据进行了更正。但更正并不能消除此前半年报已经对市场造成的影响。河南证监局认为,林州重机上述行为涉嫌违反证券法第七十八条第二款,构成证券法第一百九十七条第二款所述违法行为。
责任落在三个人身上,措辞各有侧重。韩录云时任董事长、审计委员会成员,知悉“贸易”业务模式,却没有对相关会计处理和财务信息披露采取管控措施,签字保证半年报真实、准确、完整,被认定为直接负责的主管人员。郭钏时任董事、总经理,决策并组织实施了案涉“贸易”业务,知悉业务模式但未审慎关注会计处理准确性,同样被认定为直接负责的主管人员。郭超时任财务总监,参与实施该业务,知悉业务模式但未审慎核实商业实质,采用错误会计处理方法核算,也被认定为直接负责的主管人员。
一个拍板做业务,一个组织推进,一个负责算账。三个人分别处在决策、执行、核算的关键位置,却都没能拦住这份半年报里的虚假记载。
根据告知书,林州重机、韩录云、郭钏、郭超具有积极配合调查、认错认罚的情形。但另一项情节更重:林州重机同时存在五年内再次实施定期报告虚假记载违法行为的情形。河南证监局拟决定:对林州重机给予警告,并处以400万元罚款;对韩录云给予警告,并处以220万元罚款;对郭钏给予警告,并处以220万元罚款;对郭超给予警告,并处以200万元罚款。合计1040万元。
公司在公告中表示,截至披露日生产经营正常,上述事项不会对生产经营产生重大影响。公司判断,本次《行政处罚事先告知书》涉及的违规行为未触及《股票上市规则》第九章第五节规定的重大违法强制退市情形,亦不触及其他风险警示情形。公司及相关人员将吸取教训,加强法律法规学习,提升治理水平,强化信息披露管理。
不过,这份告知书还不是最终处罚决定。林州重机及相关当事人享有陈述、申辩和要求听证的权利。如果放弃这些权利,河南证监局将按照上述事实、理由和依据作出正式行政处罚决定。
对投资者来说,值得关注的不是“贸易”二字本身,而是收入确认背后的商业实质。一笔毛利率只有约0.5%、公司又没有商品控制权的业务,能把半年报营收抬高三分之一,这说明问题不在业务复杂,而在信息披露和内部控制的关键环节同时失了守。后续正式处罚决定如何落地,公司整改能否真正到位,才是这则公告留下的更长尾的问题。
一笔毛利率不到1%的生意,是怎么撑起三分之一的营收的?
先看几个硬数字。2025年上半年,林州重机虚增营业收入3.227亿元,虚增营业成本3.211亿元。算一下差额:32270.31万减去32109.19万,等于161.12万元。毛利率大约0.50%。
用一笔毛利率只有0.5%的“贸易”业务,撑起了当期营业收入的35.64%。这笔业务对公司几乎没有利润贡献,但它让半年度报表上的收入从约5.8亿跳到了9亿多。收入规模是给市场看的,利润才是真实的生意——这笔账从一开始就不对劲。
监管认定的事实很清楚:2025年1月到8月,林州重机在开展这些“贸易”业务时,不具有对商品的控制权,按照《企业会计准则第14号——收入》的规定,这种情况下的收入确认是不成立的。通俗地说,公司充当的是中间通道角色,货权不归它,风险和报酬不归它,但收入却记在了它头上。
三个签字的人,三种不同的“知道”
这份告知书最有信息量的地方,是它对三名责任人的定性措辞的细微差异。
董事长韩录云,“知悉‘贸易’业务模式但未对相关会计处理及财务信息披露采取管控措施”。她不是业务的具体操盘手,作为审计委员会成员,她知道这件事在发生,但没有出手拦住错误的会计处理。
总经理郭钏,“决策并组织实施案涉‘贸易’业务,知悉该业务模式但未审慎关注会计处理的准确性”。业务是他拍板做的,会计处理出了什么问题,他没有去盯。
财务总监郭超,“参与实施案涉‘贸易’业务,知悉该业务模式但未审慎核实业务商业实质,采用错误的会计处理方法核算该业务”。他是三个人里最直接的执行环节——业务他参与了,会计处理是他做的,商业实质他也没有去核实。
三种角色,三条责任线:决策者、组织者、核算者。罚款金额也体现了这个层次——韩录云220万,郭钏220万,郭超200万,公司400万,合计1040万。
“五年内再次实施”——这四个字的重量
公告里有一句话容易被忽略,但它是整份告知书中分量最重的定性之一:“林州重机同时存在五年内再次实施定期报告虚假记载违法行为的情形。”
这不是第一次了。往前追溯,林州重机近年至少三次触及监管红线。2026年5月被立案之前,深交所已经因为业绩预告“大变脸”下过监管函——2026年1月预告全年盈利850万到1200万,4月28日突然修正为亏损4500万到4900万,最终年报确认亏损4744.07万。
从“盈利”到“亏损”,前后落差超过5000万。公司的解释是高新技术企业税率调整影响了递延所得税资产。但财税专家刘志耕的质疑很直接:10个百分点的税率差要造成5000万级别的净利润翻转,公司理论上需要存在至少约5亿元的可抵扣暂时性差异,而林州重机2024年末净资产只有约13亿元。
业绩预告修正和立案调查之间只隔了不到一个月。这种节奏本身就是一个信号。
更正之后的真实经营状况
公司于2026年4月29日披露了前期会计差错更正公告,把虚增的数据剔除了。
剔除之后,2026年上半年的真实面貌暴露出来:营业收入4.05亿元,同比下降30.53%;归母净利润亏损6029.30万元,而2025年同期(修正前)显示盈利5054.30万元。
把时间轴对齐看:2025年上半年虚增了3.2亿收入,修正后的真实收入基础被大幅压缩;到了2026年上半年,收入进一步下滑三成,利润由盈转亏。扣除非经常性损益后的亏损更是达到9754.45万元。
换句话说,那笔0.5%毛利率的贸易业务,在账面上“制造”了一个看起来还不错的半年度业绩,但公司的真实经营能力从来没有匹配过那个数字。当虚增的部分被剥离,真实的经营压力就完全暴露了。
处罚数字之外,一个更值得追问的问题
1040万元的罚款,对一家市值约19亿元的公司来说不算小。根据公告,公司判断本次违规不触及重大违法强制退市情形,也不触及其他风险警示情形。
但有几个细节值得留意。截至2026年8月21日,公司28.07%的股份处于质押状态,第二大股东韩录云质押了其全部持股的99.93%,第一大股东郭现生质押了63.06%。2026年上半年经营活动现金流净额只有2733.41万元,同比下降82.18%。
处罚是一次性的,但这些财务结构上的压力是持续性的。
从“五年内再次实施”这个认定来看,监管层面对林州重机的问题不是孤立的、偶发的。业绩预告变脸、贸易收入虚增、立案调查、行政处罚,这一连串事件在不到一年内密集发生,反映的不是某一次会计判断失误,而是信息披露内部控制从根子上存在缺陷。韩录云作为董事长兼审计委员会成员没有守住底线,郭钏作为总经理把不该做的业务做进了报表,郭超作为财务总监用错误的方法把它算了进去——三个环节,三道防线,全部失守。
这份告知书目前还只是“事先告知”,当事人享有陈述、申辩和听证的权利。但如果相关事实最终被认定,留给市场和投资者的问题就不只是“罚了多少钱”,而是:一家在五年内重复出现定期报告虚假记载的公司,其信息披露的可信度还剩多少。