10 月 8 日,立讯精密悄悄完成了一笔极其硬核的跨界收购。
被买下的公司叫京西智行,专攻汽车减振器、悬架和制动系统。就在交割完成的第二天,其间接控制的港股上市公司京西国际,立刻换了董事长。
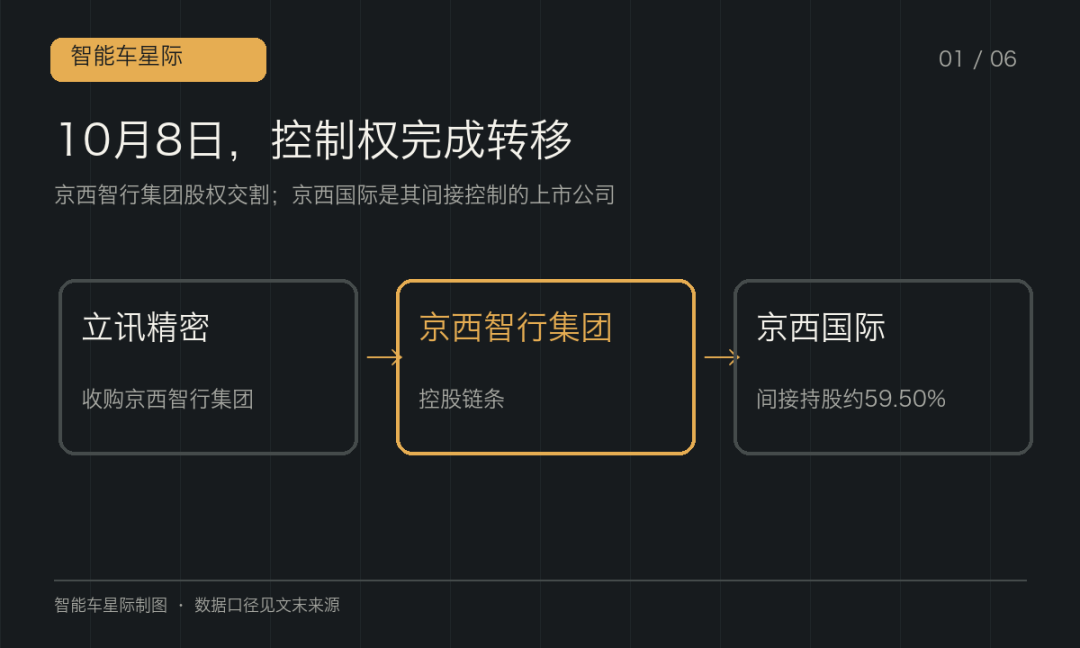
智能车星际制图|股权关系示意
这笔交易的时间点太微妙了。就在一个多月前,立讯精密刚交出一份亮瞎眼的半年报:2026 年上半年,其汽车电子收入飙至 323.91 亿元,同比暴增 274.10%!
单看数据,绝大多数人会惊呼:作为“果链”一姐的立讯,终于完美找到了消费电子之外的第二条粗壮大腿。
如果我们翻开京西国际的账本,一种强烈的违和感扑面而来:2026 年上半年,这家港股公司收入 15.35 亿港元,不仅同比下滑,净亏损还扩大到了 3864 万港元。
一个在汽车圈狂揽 320 亿的消费电子代工霸主,为什么非要在这个节骨眼上,去啃一家还在持续失血的汽车底盘公司?
暴增 274%的虚胖,与雷打不动的毛利
要看懂立讯买京西的逻辑,先得弄清楚那 323 亿营收是怎么来的。
就在 2025 年,立讯拿下了德国百年线束巨头莱尼(LEONI)的控制权。今年 4 月 29 日,立讯更是将其在莱尼的持股比例从 50.1%强势拉升至 74.9%。
在现在的智能电动车里,线束可不是简单的两根电线,它是极其复杂的神经网络。买下莱尼,立讯不仅瞬间拿到了全球车企的成熟客户关系,更直接接盘了一张庞大的全球生产网络。
这才是 2026 年上半年,立讯汽车电子收入从 86.58 亿元暴涨至 323.91 亿元(增量超 237 亿元)的核心原因。
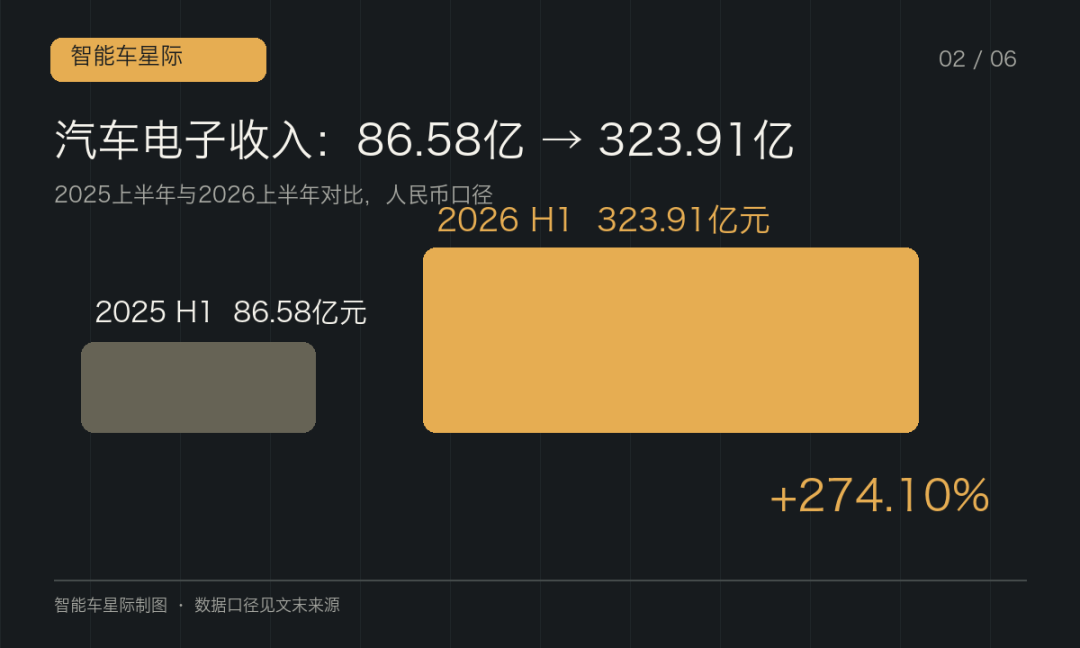
智能车星际制图|汽车电子收入对比|单位:亿元
财报里真正刺眼的还有一个数据:汽车电子业务毛利率 14.14%,同比仅微降 0.06 个百分点。
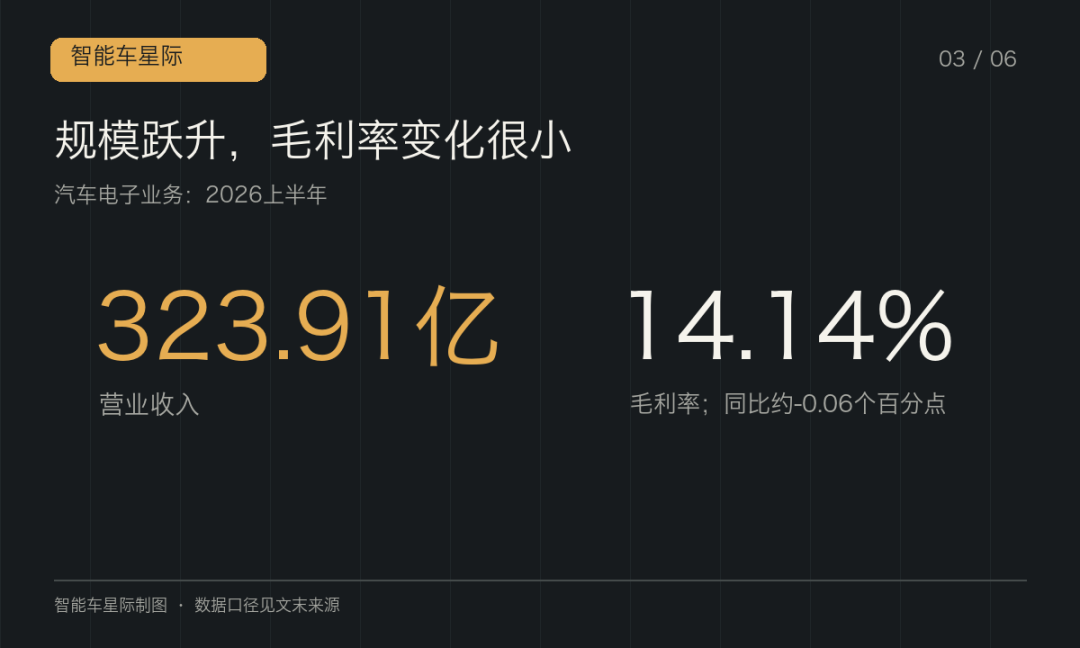
智能车星际制图|汽车电子业务毛利率
规模和营收发生了核爆级的膨胀,但毛利率却雷打不动。这意味着,收购莱尼虽然把盘子撑大了,但并没有在短时间内带来实质性的提效和暴利。
规模做大之后,随之而来的就是庞大的组织维护成本。莱尼解决了立讯“怎么把线束卖给全球车企”的问题,但这不够,立讯需要往更深、更核心的汽车腹地打。
这就解释了,为什么它还要去买京西智行。
亏损的京西,与底盘的核心门票
京西智行的港股公司(京西国际)到底是个什么成色?
2025 年收入 29.68 亿港元,亏损 4191 万港元;2026 年上半年收入下滑至 15.35 亿港元,亏损扩大至 3864 万港元。同期毛利虽然有 1.56 亿港元,但光研发费用就吃掉了 8918 万港元。
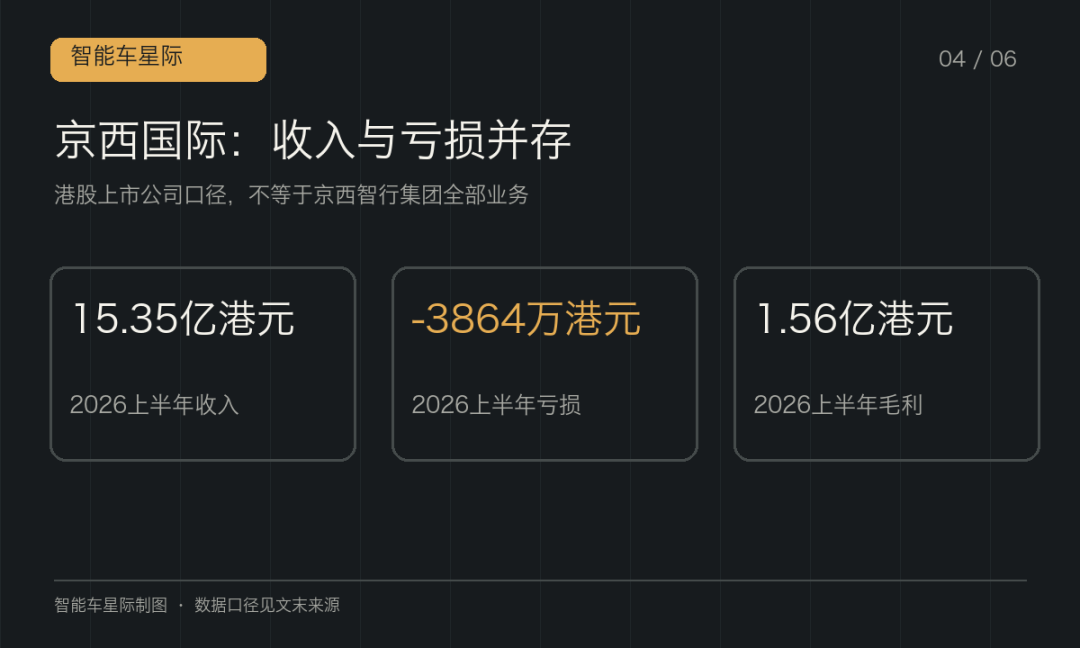
智能车星际制图|京西国际财务数据|单位:亿港元
对于一个传统的底盘供应商来说,实验室、耐久测试、底盘调校队伍和严苛的客户认证,就是无底洞。不管这一年车型卖得好不好,这些庞大的固定开支一分都不能少。
立讯图什么?
京西的底子极其深厚,它的业务可以追溯到曾经的汽车零部件巨无霸——德尔福(Delphi)的底盘相关资产。今年,京西甚至在巴西开设了研发中心,面向当地客户展开项目。
线束只是汽车的神经,而底盘,决定了一辆车怎么转弯不晃、过坎不颠、紧急刹车不点头。
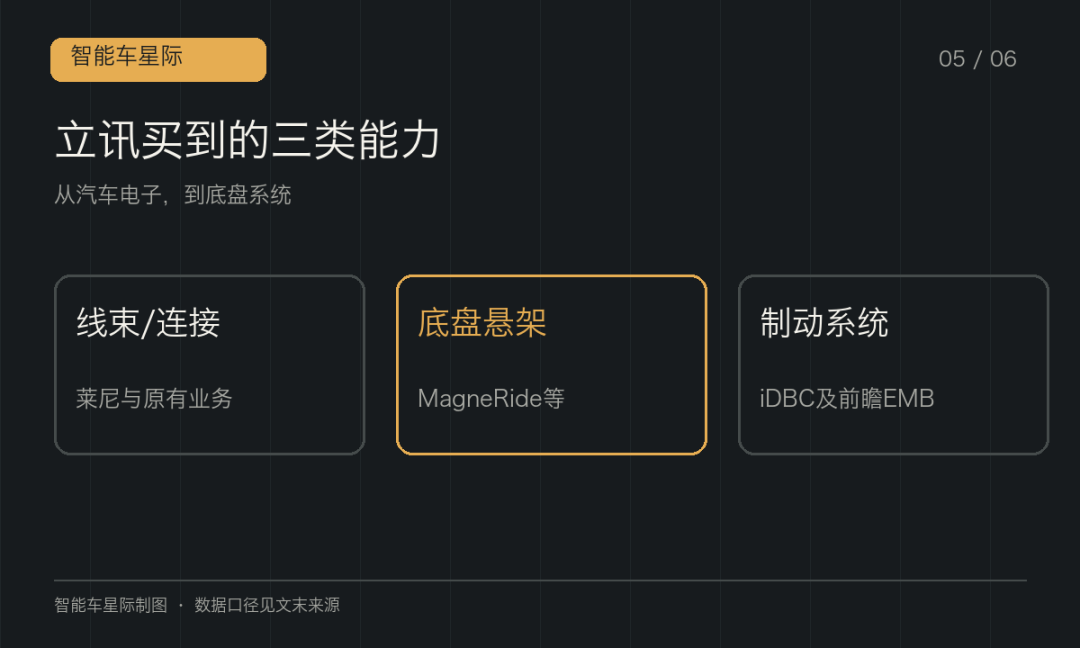
比如京西的王牌技术——MagneRide 磁流变减振器,以及正在发力的 iDBC 集成制动系统。京西智行曾公开披露过一项磁流变减振器年规划需求 40 万套的定点。到了 2035 年,甚至规划全面走向线控制动(EMB)。
智能车星际制图|京西底盘产品与技术方向
这是极其深厚且排他的系统工程能力。消费电子代工擅长的是短周期、快迭代的大规模组装;但汽车底盘的验证可能跨越几个季节,一款车生产几年,还要持续供应十年维修件。一个微小的可靠性缺陷,就能让车企面临天价召回赔偿。
全球工厂是跳板,还是烧钱的黑洞?
从莱尼到京西,立讯的野心昭然若揭:它要把自己从一个“做连接器和线束的”,变成一个能同时交付“智能座舱、辅助驾驶电子、高阶底盘系统”的汽车巨头。
但收购只是第一步,最痛苦的是“消化”。买下莱尼和京西,确实买到了欧洲、巴西的工厂和客户;但在海外,昂贵的人力和能源成本、复杂的工会关系和物流政策,绝不会因为股东变成了中国老板就立刻下降。客户甚至会要求你必须在他们的海外工厂旁边配建工程服务团队。
在现有的财报里,京西国际的持续亏损已经敲响了警钟。立讯汽车业务 14.14%的毛利,能不能养得起这些昂贵的海外底盘研发团队?如果重组后的业务各自为政,那几十上百亿的并购成本该怎么赚回来?