来源 :搜狐号2026-10-16
10月16日,赣锋锂业在同一天收到了两份"礼物":一份是三季报195倍的业绩增长,另一份来自券商的评级下调。
同一家公司,业绩在暴涨,机构在撤退、评级在下调、散户在涌入——几拨人给出了三种截然不同的判断,到底谁是对的?
 最好的业绩,却换来机构的减持
今年1-9月,赣锋锂业实现营业收入361.59亿,同比增长147.24%;归母净利润50.12亿,同比增长19540.5%。
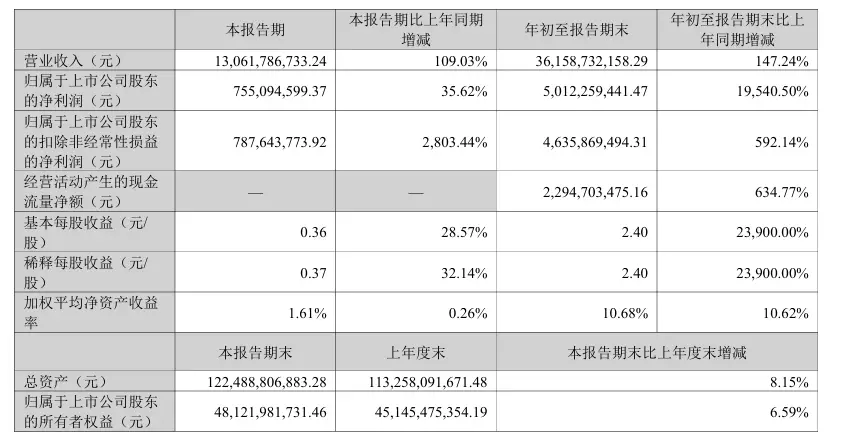 (图片来源:赣锋锂业2026年季度报)
利润创下如此增幅,机构却并没有选择留下。
截至10月15日,赣锋锂业的前十大股东中,机构投资者仅有4家,合计持股比例4.24%,比上一季度又少了1.58%。
对赣锋锂业的这份财报,券商们不再为锂价上涨站台:大华继显把赣锋锂业目标价从75港元直接砍到28港元,理由很直接:碳酸锂期货自9月初累跌超37%,并预期2027年是供需平衡而非短缺。高盛虽然也将目标价从46港元下调至31港元,却上调了2026、2027年的盈利预测,并认为碳酸锂价格"今年见顶,明年回落"。
说到底,锂价下跌已是共识,真正的分歧只在——锂价下行的节奏。
与此同时,散户们正在入场。
赣锋锂业A股股东户数从3月31日的28.77万户增至10月9日的35万户,半年多增加约6.3万户,增幅超22%,而同期的股价却回撤超40%。
股价回落,股东户数却涨了两成。这是抄底,还是被套后的补仓?
答案因人而异。
 195倍的业绩里,有两本账
回看赣锋锂业195倍的业绩增长,它足够惊心动魄,却不能拿来当护身符。
今年1-9月,赣锋锂业的非经常性损益合计约3.76亿,其中就包括处置PLS股票的投资收益。
也就是说,账上确实有一部分利润是"卖股票赚的",但放在50.12亿的归母净利润里,占比并不高。
真正撑起业绩的还是锂系列产品售价的回升和锂电池销量的增加——主营确实在改善,这一点不能否认。
但问题出在下一个数字——三季度单季归母净利润7.55亿,同比增长35.62%,但相比二季度的24.2亿,环比下降68%。
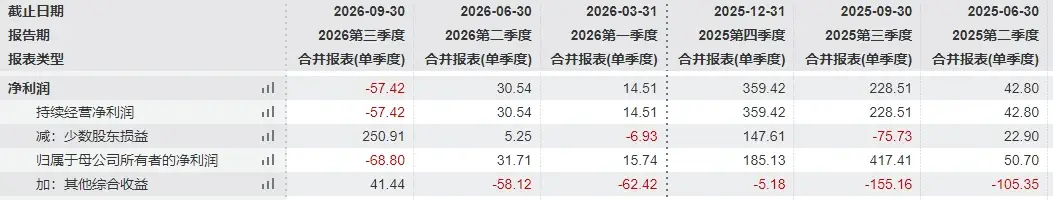 (图片来源:Wind)
同比在涨,环比在跌。这不是利润崩塌,是利润曲线开始走平的早期信号。
 公司说"紧平衡",期货说"过剩将至"
最后一层分裂,发生在时间维度上。
赣锋锂业对市场的态度很明确:"目前锂盐产品的供需关系仍处于紧平衡状态。"
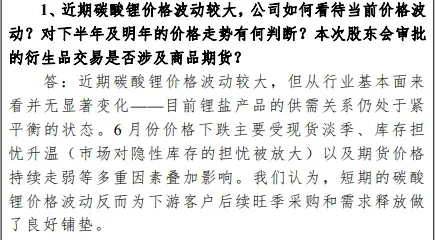 (图片来源:赣锋锂业公告)
但期货市场给出的是另一种定价:碳酸锂期货主力合约已跌破11万元/吨,较9月初累计跌幅超过37%。
高盛的测算则看得更远:全球锂市场将从2026年的供应短缺,翻转至2028年的供应过剩;2027年中国碳酸锂现货均价预计降至10万元/吨左右,2028年进一步跌至8.4万元/吨。
一边是公司口中的紧平衡,一边是盘面上的过剩预期。两者之间的时间差,就是锂周期最核心的那场博弈。
谁是对的,现在没人能打包票。
但当机构用脚投票、大行各执一词、散户靠手感进场时,唯一能确定的是:分歧越大的地方,越值得慢一点。