来源 :183MK2026-10-09
说起欧菲光,很多人第一反应还是当年被苹果踢出供应链那档事。这个标签印象太重,几乎盖住了这家公司后面几年的挣扎和变化,但如果去扒一扒它最近大半年的动作,事情其实没那么简单。
?? 发展概述
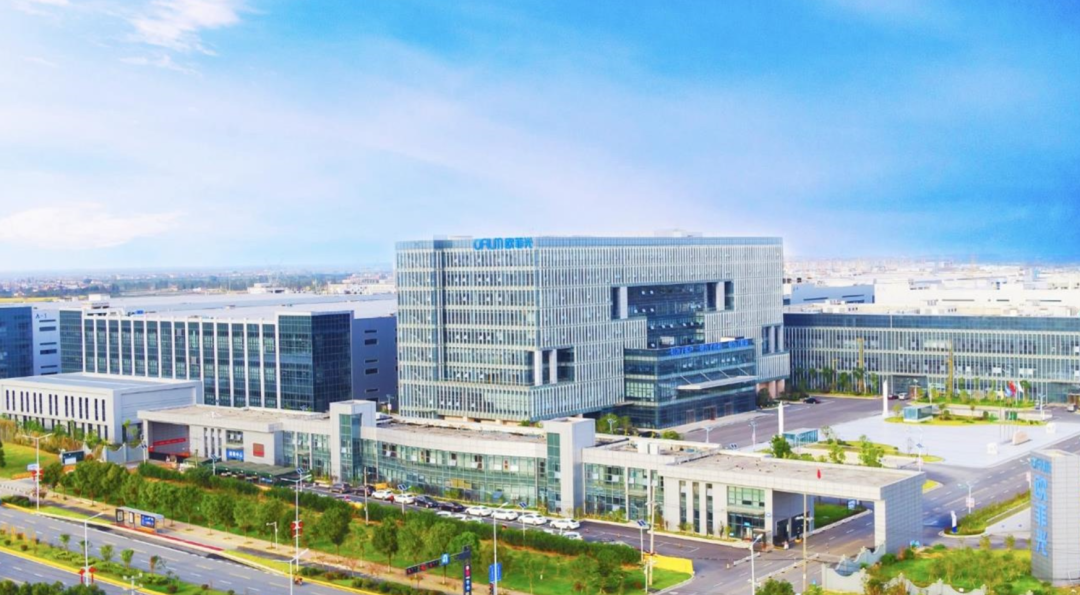
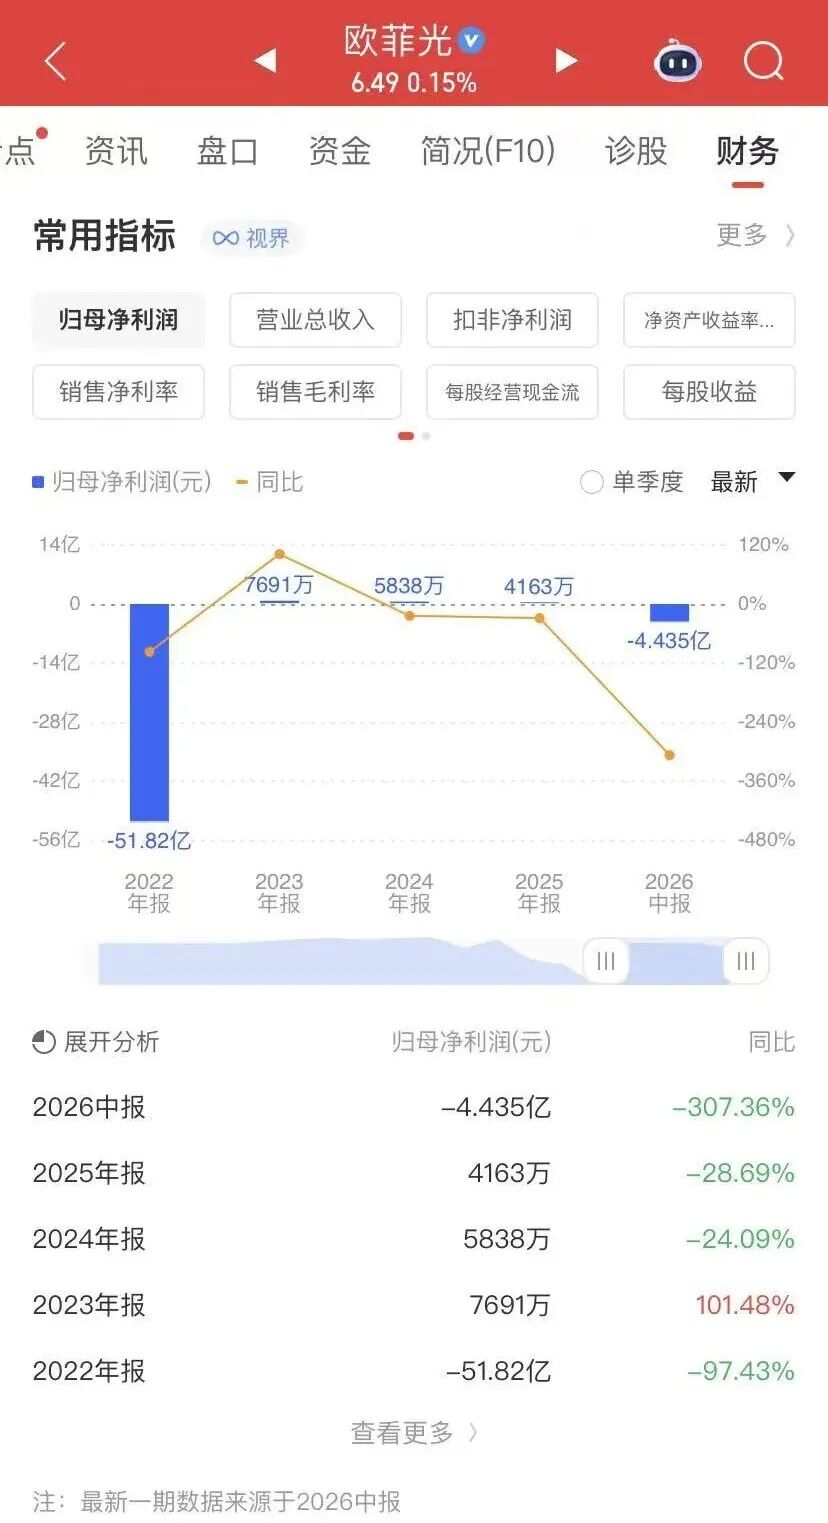
欧菲光2002年正式运营,创始人是蔡荣军,总部落在深圳,主要生产基地放在南昌。最早靠红外滤光片、触摸屏起家,之后慢慢切入摄像头模组和指纹识别业务,2010年登陆深交所。2017到2019年算是它最好的时候,营收从三百多亿一路冲高,摸到接近520亿的历史高点,华为、小米、苹果,都曾经是它的客户。
转折点大家都清楚。2021年丢掉苹果订单之后,营收连续大幅下滑,到2022年只剩下148亿出头。当年南昌欧菲光被列入美国实体清单,苹果出于供应链合规风险考量,再加上前置摄像头模组本身可替代性强,顺势转移订单。人员规模跟着收缩,巅峰时期园区好几万人,现在具体人数公司很少对外披露,不过看各个基地的招聘节奏就能感受出来,早就不是当年疯狂扩产的状态。
?? 目前现状
2025全年营收221.5亿,同比小幅上涨8个多点,归母净利润4163万,账面看着是盈利。但如果看扣非数据,已经连续亏了六年。2026年一季度扣非继续亏2.5亿,未分配利润负69亿。说白了,账面利润靠的是非经常性收益撑场面,主营业务自身造血的能力,一直没能恢复过来。
业务结构上,智能手机相关产品依旧是收入大头,但这块收入还在往下走。2026上半年手机业务收入56亿,同比下滑24.5%,汽车业务也不及预期,收入同比降了35%。
?? 未来前景
那它接下来想靠什么翻盘?今年8月欧菲光推出“光启未来”战略,蔡荣军亲自站台,核心落四条主线:守住传统光学基本盘,单独拆分机器视觉业务,切入玻璃基板先进封装,布局CPO和光互联这类当下热度很高的赛道。8月完成对中科岛晶的控股,玻璃基封装产品已经进入小批量供货阶段。
另外实控人旗下还有一家体外公司叫新菲光,主营高速光模块,年中还爆出过举报,质疑存在掏空上市公司的情况,欧菲光这边已经报警澄清,这件事到现在还没有最终定论。
?? 业内评价
做光学产业链的人,大多认可它积累多年的技术底子,7P镜头、潜望长焦这类高端产品,确实在给国内旗舰手机供货;8M ADAS 车载镜头,也拿到不少海外Tier1厂商定点。
但资本市场这边态度就谨慎很多,连续六年扣非亏损是绕不开的硬事实,再叠加实控人体外资产的争议,不少行业内部人士私下聊,都会觉得这家公司水比较深。一个比较客观的评价是:技术底子还保留着,但商业变现能力,还有公司治理层面遗留的疑问,都还没有解决。
?? 薪酬福利
校招本科工艺岗普遍8K到11K,结构工程师8.5K到9.5K,质量岗薪资水平接近。
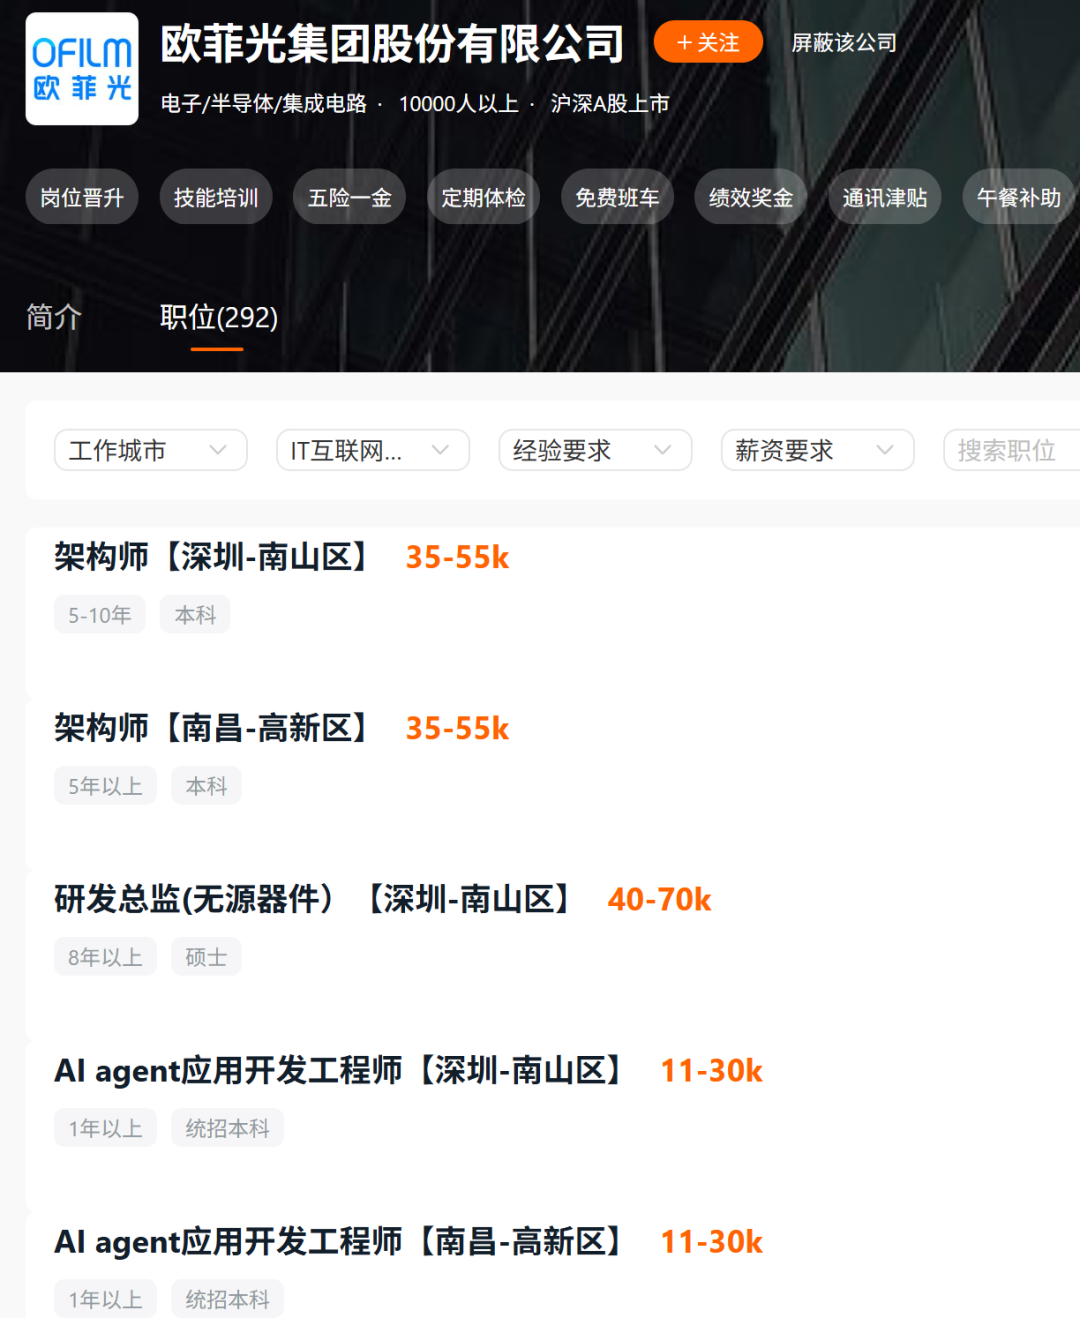
社招方面,南昌基地超声波剪切工程师给到1万至1.6 万;深圳这边高级软件岗位,薪资能拉到2.5万到4万。
福利标配五险一金,每月餐补大概400元,宿舍是1到2人间,空调洗衣机WiFi齐全,园区配有球场健身房,属于制造业里比较常规的配置。
?? 求职指南
圈内有个共识,欧菲光项目推进节奏快,产线压力不小,但好处是新人有机会接触从镜头到模组完整的产业链条,对刚入行的从业者来说,是个快速积累项目经验的地方。
选园区也有讲究。南昌基地规模最大,手机模组产能集中;合肥偏车载和新业务;深圳总部职能岗、预研岗位更多。不同基地业务重心不一样,同样岗位,工作节奏差异不小。
有个小细节,南昌未来城园区的食堂南北口味都兼顾,住宿条件放在制造业里属于中上水平。
客观来看,
欧菲光属于典型的强制造能力企业,有过硬光学量产技术,但身处周期性很强的赛道。它从果链滑落,又靠着国产终端和车载业务重新突围,算是国内供应链企业的一个缩影。它有抓住新赛道的机会,也一直要面对消费电子行业固有的盈利难题。
你们印象里的欧菲光是什么样子?觉得它还有机会翻身吗?评论区一起聊聊。