冯柳连续多季减持,裘国根连续两季增持。
面对同一份海康威视三季报,两位百亿私募大佬给出了完全相反的方向。
一减一加,力度并不对等
先看减的这边,高毅邻山1号远望基金自2024Q4起,每个季度都在减持,没有一次加仓,累计把持仓从4.12亿股砍到0.77亿股,减幅81.3%,流通股占比从4.5%降到0.8%。
单看今年,最猛的是Q2减了8700万股,Q3再减3600万股,降幅环比收窄约59%,节奏在放缓,但方向没变。
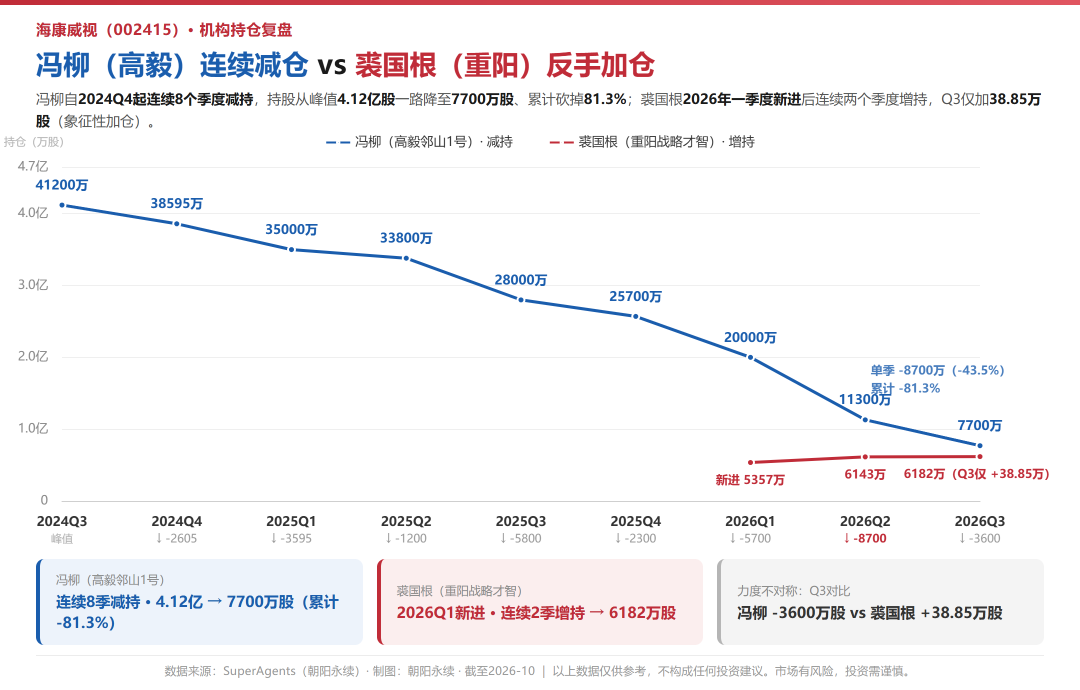
再看加的那一边。重阳战略才智基金一季度新进前十大流通股东,二季度增持786.71万股,三季度再增持38.85万股。
需要说明的是,三季度这38.85万股只是象征性加仓,幅度仅0.63%,而减持后的冯柳仍持有7700万股,与裘国根6182万股的持仓是同一量级。
所以这更像一个大比例减仓对一个零头级加仓。用持仓动作说话是稳妥的,冯柳对这份好业绩的定价与持续性下了减仓的判断,裘国根则选择继续持有、微幅再添一点。两人都没有公开表态,我们只能看动作、不能替他们说看好或看空。
Q3业绩符合预期
2026年第三季度,海康威视实现营业收入272.22亿元,同比增长13.71%;单季归母净利润50.16亿元,同比增长36.97%;前三季度累计营收740.44亿元,同比增长12.6%,归母净利润129.11亿元,同比增长38.55%。
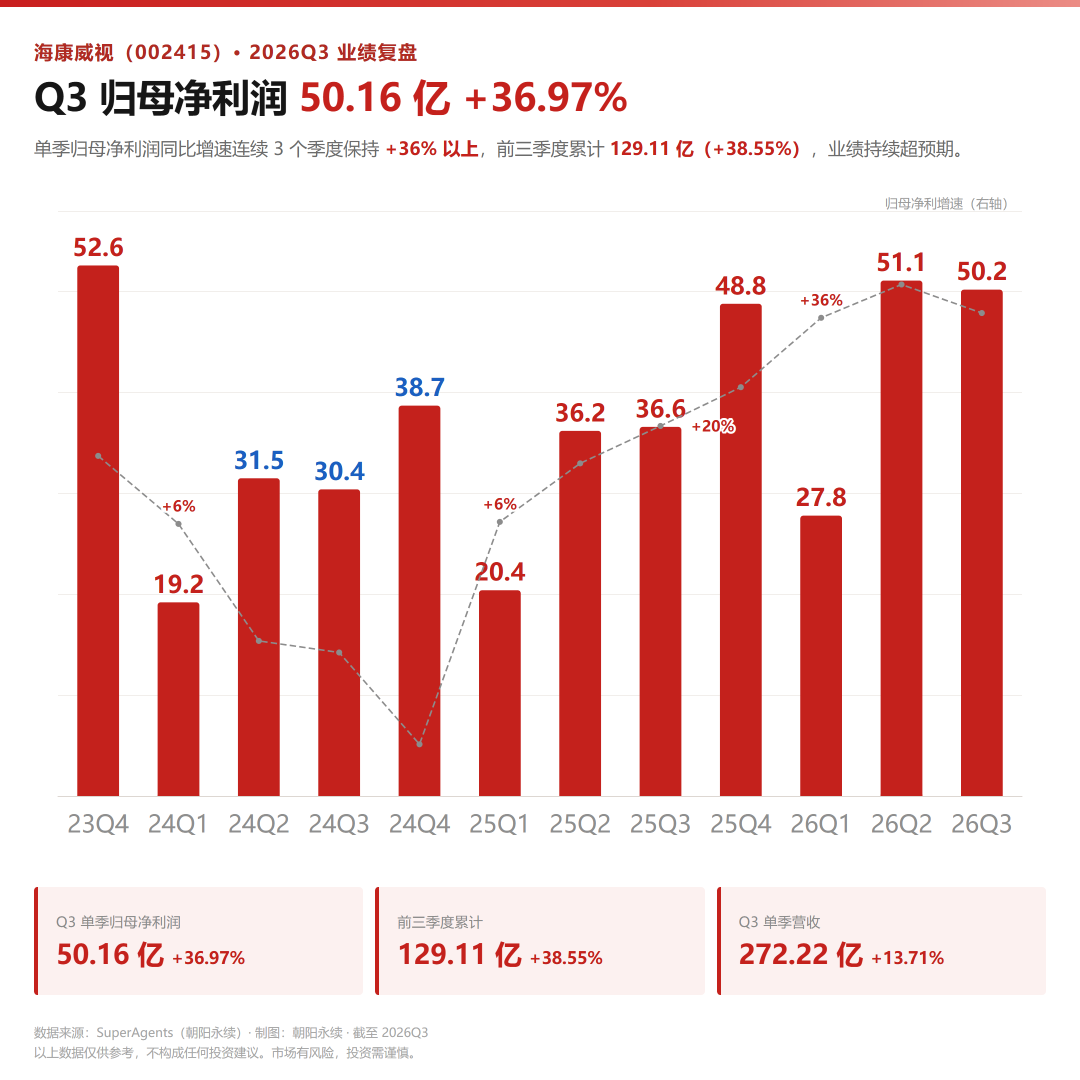
利润端弹性明显强于收入端,单季扣非净利润49.84亿元,同比增长43.13%,为2024年以来单季最高增速;毛利率升至49.05%,费用率继续下行,ROE回升至14.99%。
根据朝阳永续一直预期数据鉴定,正式财报首次鉴定结果为“可能符合预期”,利润实际值略高于卖方预测中枢,定性上属于符合预期、利润端小幅超出,而非预期外跳升。
海康威视,卖方机构怎么看?
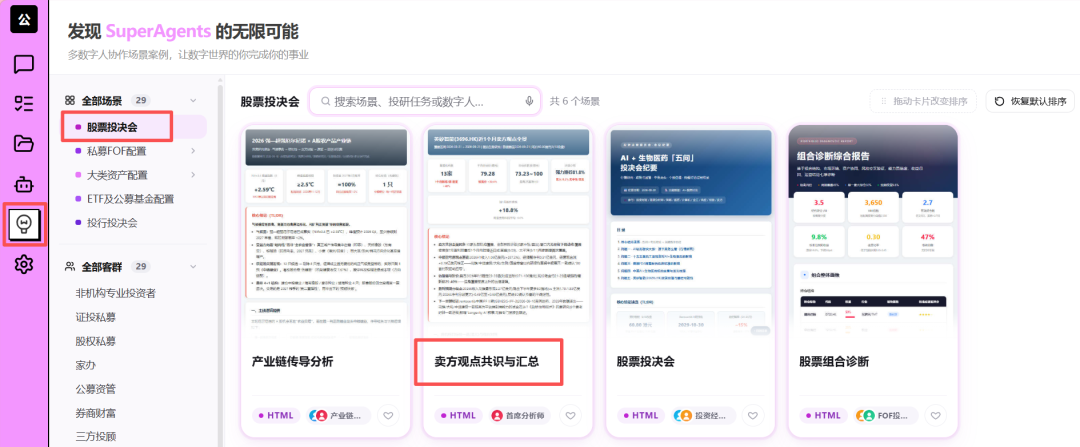
我把这个问题交给了SuperAgents,在灵感页面找到股票投决会→卖方观点共识与汇总→一键做同款
朝阳永续SuperAgents
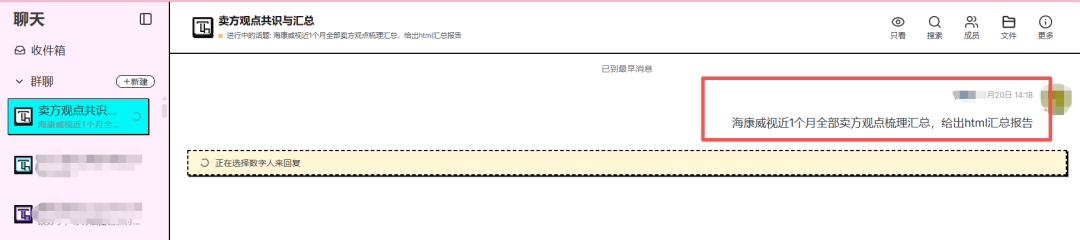
进入群聊页面,群聊中使用首席分析师和观点数据校验师,输入提示词:海康威视(002415)近1个月全部卖方观点梳理汇总,给出html汇总报告;
朝阳永续SuperAgents
经过两位数字人资料搜集、观点校验、制作html等步骤,海康威视的近1月卖方观点就就做好了,看下结论:
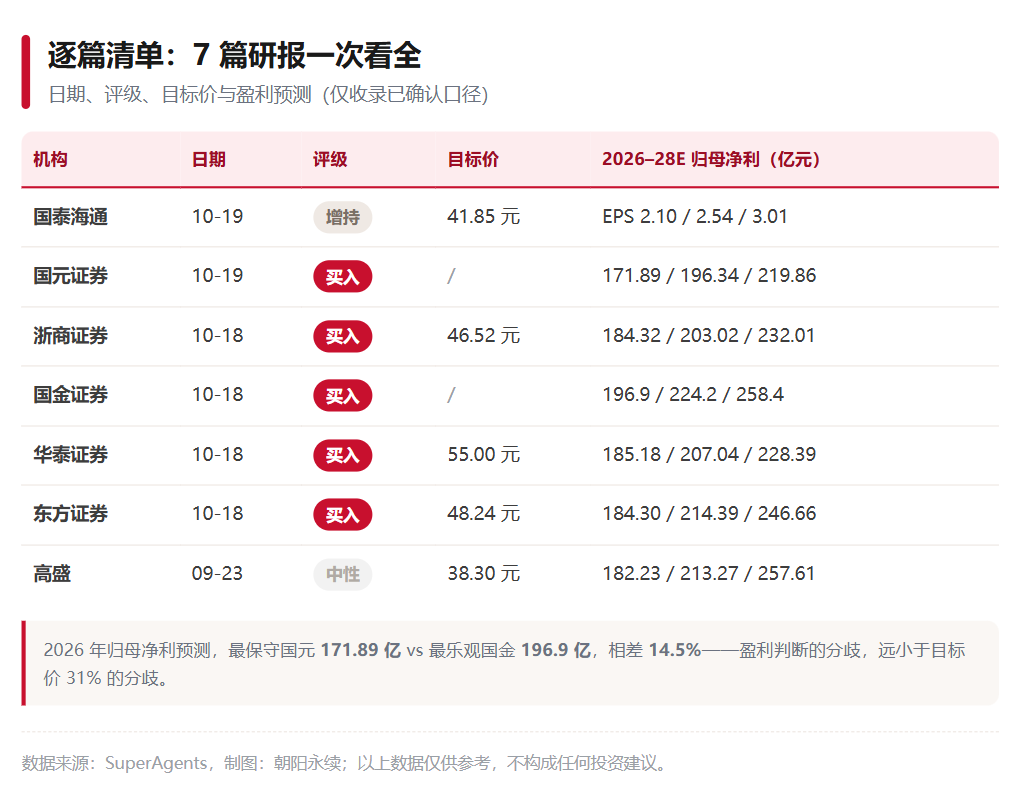
三季报后,海康威视机构覆盖7家,其中6家看多,占比75.7%,评级端零分歧。真正的分歧在估值端,六家机构的目标价从38.30元到55.00元,极差43.5%,而盈利预测的离散度只有14.5%。所以,分歧不在海康行不行,而在该给海康多少倍。
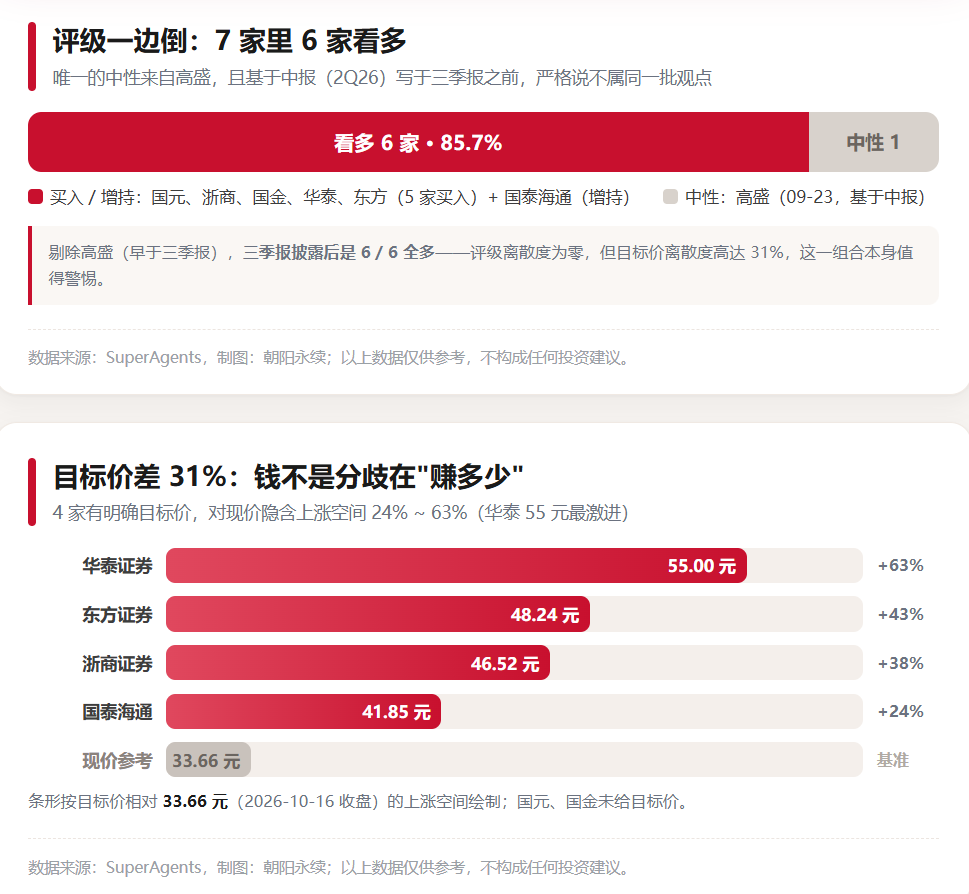
估值依据最直接地暴露了这一点,高盛按16.5倍2027年EPS给38.30元,浙商按21倍2027年EPS,东方证券按可比公司24倍2026年PE给48.24元,华泰按约24.3倍2027年PE给55元。倍数从16.5倍到24.3倍,差近五成。
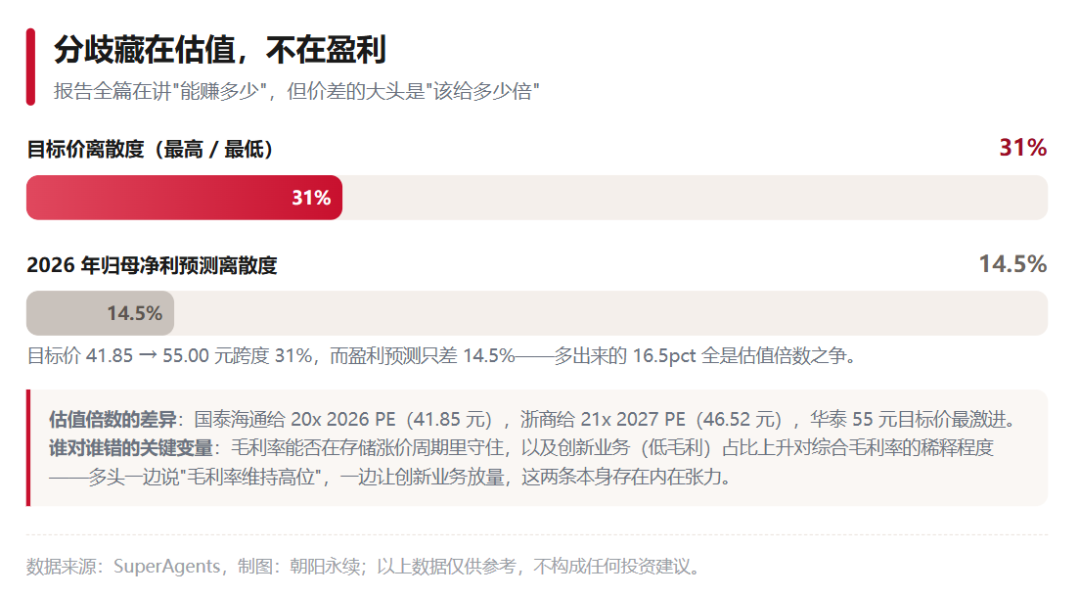
同一份兑现的业绩,有人只肯付16倍,有人愿意付24倍,这就是定价之争的本体。
存货拆解,132亿增量去了哪?
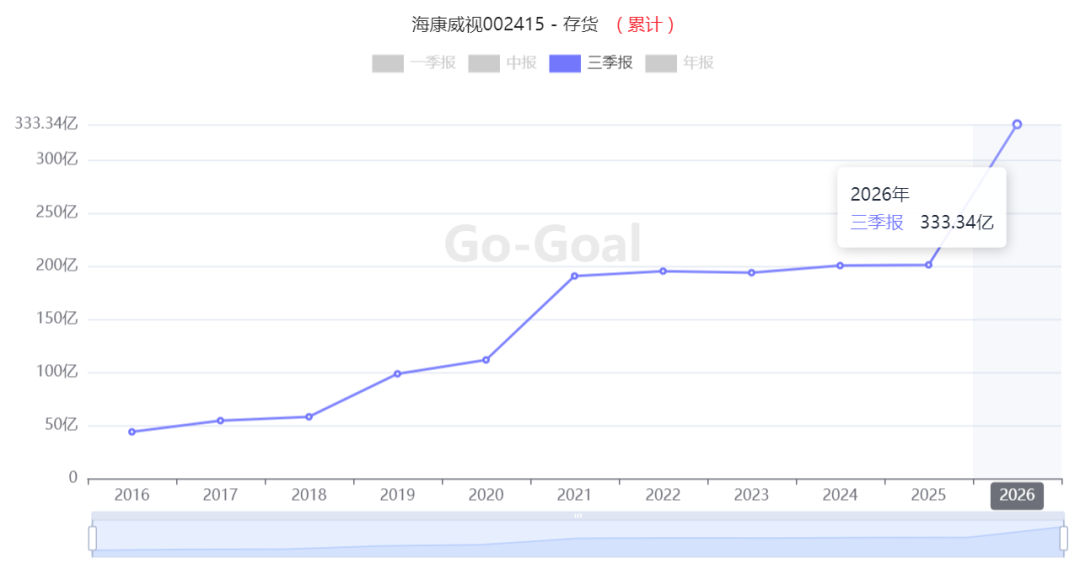
海康三季度末存货333.34亿元,较年初204.72亿元增62.82%,同比+65.8%,周转天数从约140天拉到近190天。
针对三季度存储价格较二季度出现较大涨幅,公司在调研中回应,低价原材料转收入确实对上半年毛利率有一定帮助,但存储价格自二季度后涨幅开始收窄,公司采用移动平均法核算,成本侧逐季上升。
三季度毛利率仍站稳49%,说明存储价格波动只是影响毛利率的众多因素之一,产品力提升与运营提效才是更可持续的驱动力。
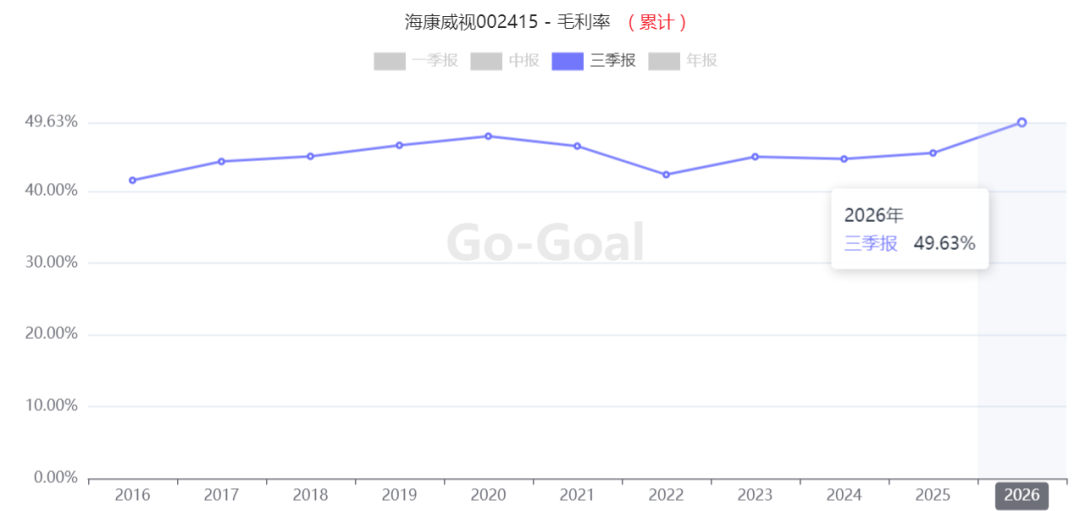
需要留意的是,三季度末存货余额333.34亿元,同比增加65.8%,若后续存储价格转为下行,存货跌价与毛利率修复空间将是被跟踪的变量。
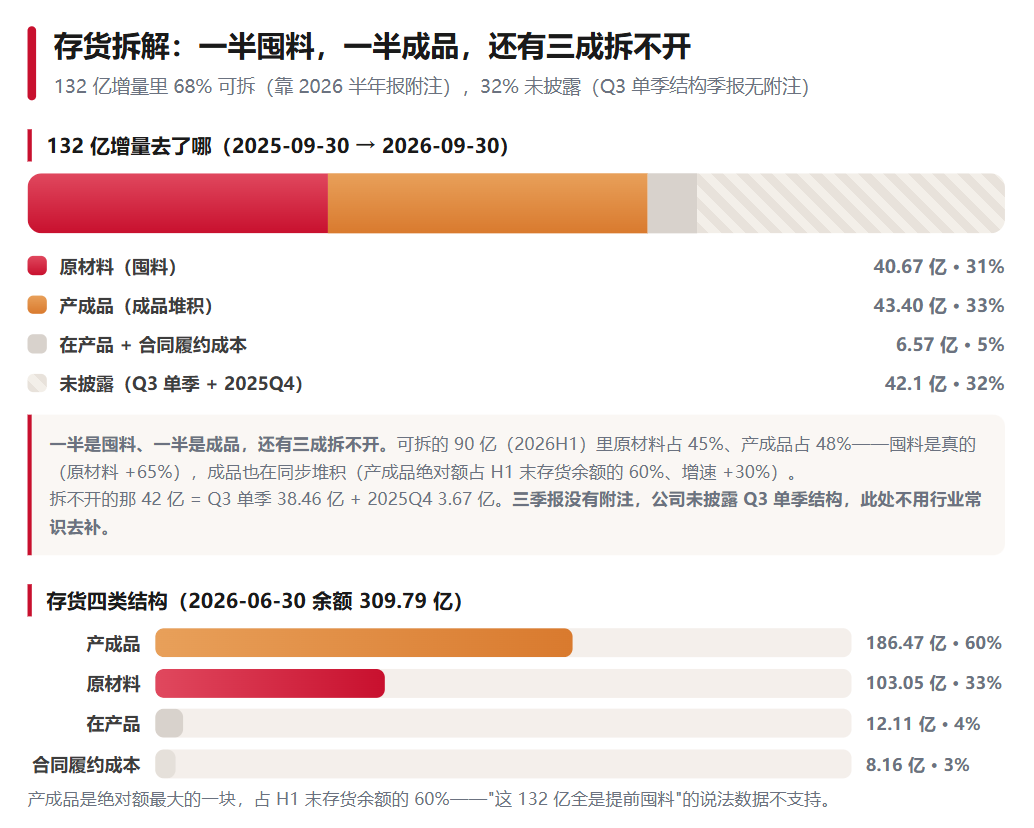
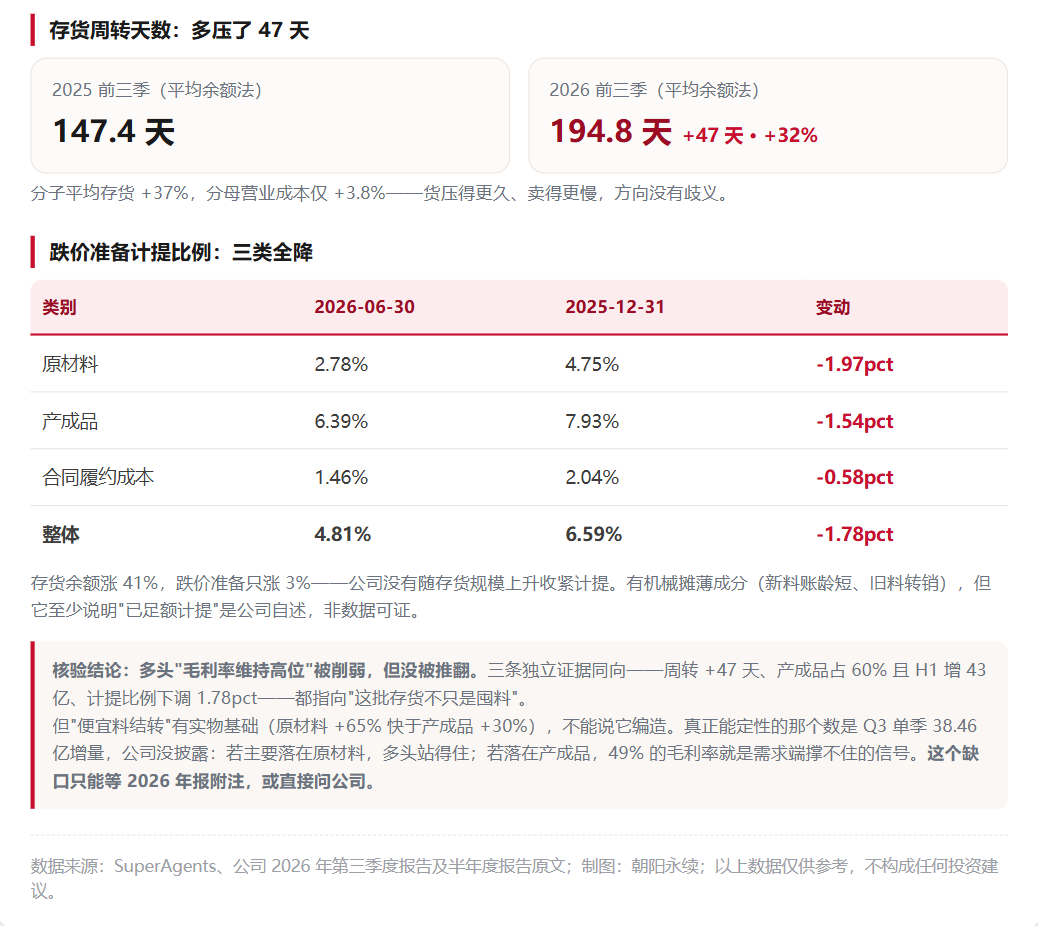
说明一下,三季报不披露原材料、在产品、产成品的结构明细,所以卖方对存货的拆解,实际只有两句话,备货驱动、有订单支撑。
能站住的证据是合同负债52.74亿元、同比+46.64%,说明存货上行对应的是已锁定的订单,不是滞销成品。但结构不明,减值风险要等到年报才看得见。
业绩向好之后,盯这几个指标
第一个也是最重要的,是经营现金流。前三季经营现金流72.13亿元、同比-47.34%,与129.11亿元的归母净利严重背离,自由现金流49.81亿元、-53.06%,自由现金流/净利润只有0.34,而去年同期约1.04。利润在账上,货在仓库里,现金在往外走,主要看Q4回款高峰能不能补回来。
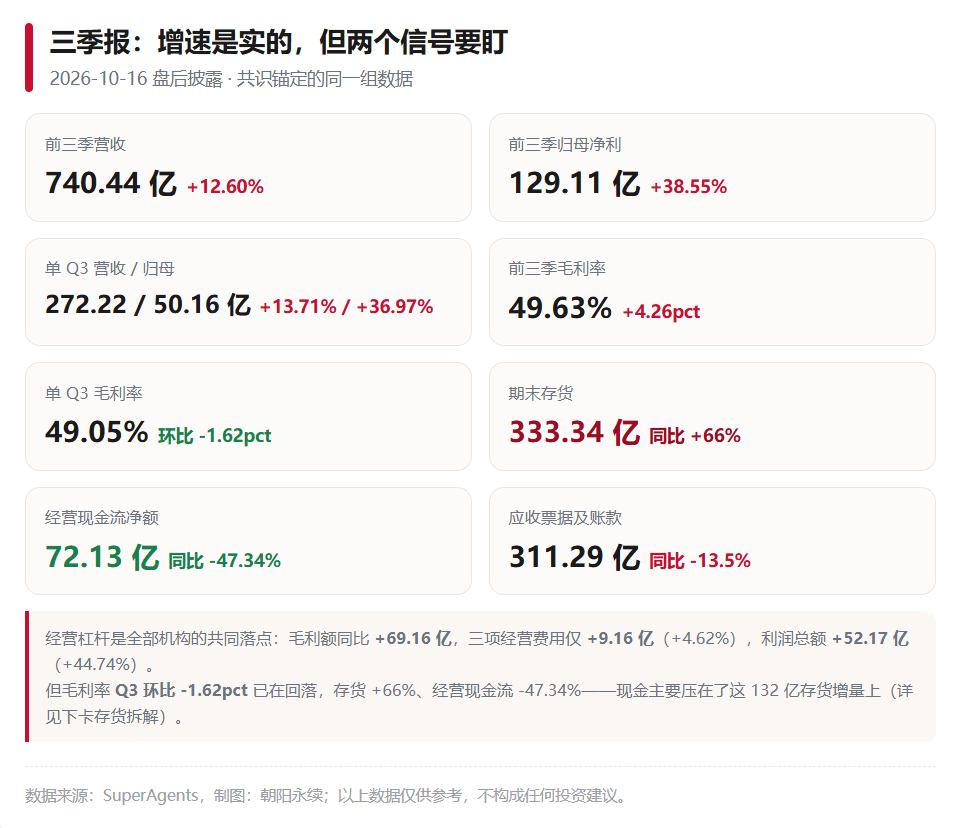
第二是存货及减值,333亿元相当于前三季全部营业成本的近九成,怎么消化、年报会不会计提。第三是毛利率的可持续性,低价存货红利退坡后中枢能否守住。第四是应收账款,283.66亿元、同比-14.49%,公司在主动收紧回款,这是加分项。第五是海外收入与创新业务的占比,公司明确说这两块是毛利率提升的来源。
科技领域分歧的缩影,拥挤度vs业绩
把海康的多空浓缩成冯柳对裘国根,是把一个多主体换手人为裁成了两极化。
同期中国人寿传统减持了4204万股、香港中央结算新进7636万股,真正的减不止冯柳,加也不止裘国根。海康也既不是纯AI硬件、也不是纯AI应用,拿它当板块级阵营的样本,代表性要打折。
但它确实折射出一种真实的分歧。9月以来,部分私募降低AI硬件仓位、提升红利风格资产占比,另有私募在市场震荡中加码AI产业链优质企业,海康威视的一减一加只是这场分歧的缩影。
我们在昨天的私募蓝皮书中也看到了这种变化,9月,股票多头产品减仓电子、加仓有色、国防军工、基础化工、食品饮料等行业。>>9月私募超额,全线飘红
股票多头产品重仓行业变化分析
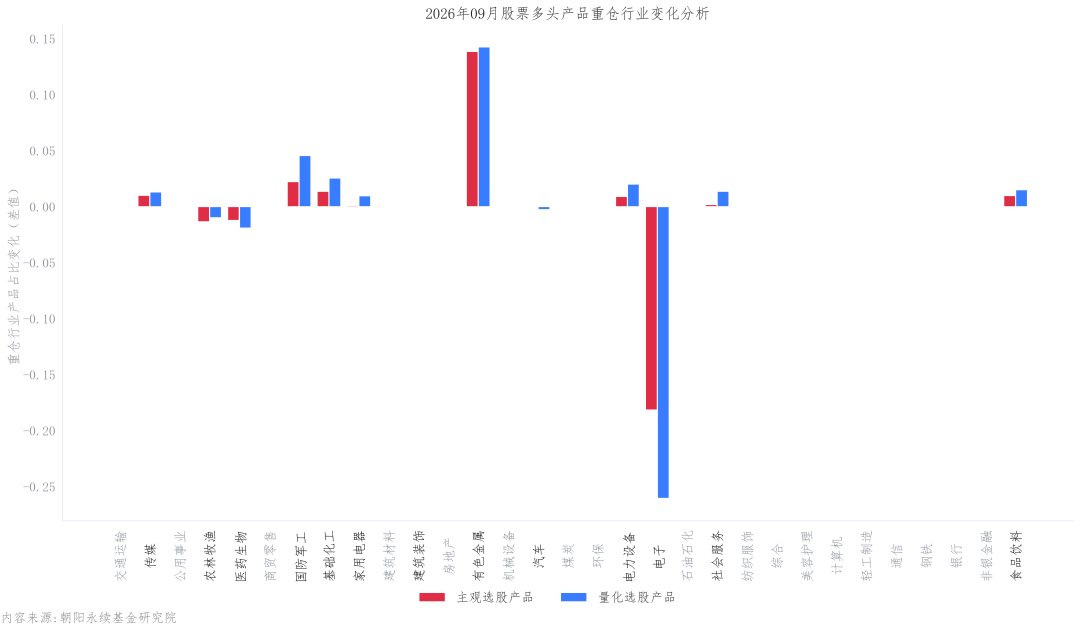
《朝阳永续私募蓝皮书》
从定价位置看,海康威视未来PE(TTM)约17.1倍,位于近三年0.97%分位;一致预期未来PE约14.8倍,近三年分位仅13.63%,估值处于低位。
多方筹码是低估值叠加盈利上修,空方筹码则藏在存货高增与现金流尚未完全兑现的隐忧里。