10月20日东山精密宣布启动H股全球发售最高发售价93.80港元。10月11日,港交所披露苏州东山精密制造股份有限公司通过主板上市聆讯,瑞银集团、国泰海通、广发证券、中信证券担任联席保荐人。聆讯后资料集显示,公司2026年上半年收入278亿元,归母净利润29.57亿元,同比增长290.09%。
但资本市场给出了偏谨慎的反馈。按公司总股本约18.32亿股估算,截至10月19日收盘,东山精密A股报122.15元;国庆后复牌首日(10月8日)即跳空低开,单日收跌约10%。若从今年7月15日盘中创下的280.08元高点算起,回撤幅度近6成,对应市值缩水约2893亿元。
通过聆讯打开了融资通道,却没有自动修复A股的估值分歧。市场真正追问的是,剔除索尔思并表扰动后,利润能否延续、经营现金流能否追上利润表,以及扩产和偿债能否摆脱对外部融资的依赖。聆讯只是入场券,估值锚点仍待逐季验证。
“全球唯一”是如何炼成的
东山精密并不是一家新公司。天眼查显示,它的前身是苏州东山镇的一家精密钣金厂,1980年创立,1998年10月正式注册成立,2010年4月在深交所上市。此后很长一段时间,资本市场对它的定义是“消费电子PCB龙头”。2025年年报显示,公司全年营收401.25亿元,同比增长9.12%,营收规模超过鹏鼎控股,居A股PCB上市公司首位;港股招股书则引述CIC数据,称其为全球边缘AI设备PCB最大供应商(2025年份额26.9%)。
而决定其估值叙事的,是2014年以来的一连串并购。从2014年收购牧东光电起步,2016年收购MFLEX切入FPC,2018年收购伟创力旗下Multek切入通信PCB,2023年完成收购晶端进入触控面板,2025年以不超过6.29亿美元收购索尔思光电,拿到光芯片与光模块能力。
基于这套组合,公司在港股招股书中自述为“全球唯一具备PCB、光芯片和光模块能力的供应商”,这一定位,是本轮利润高增与市值剧烈波动的共同叙事。
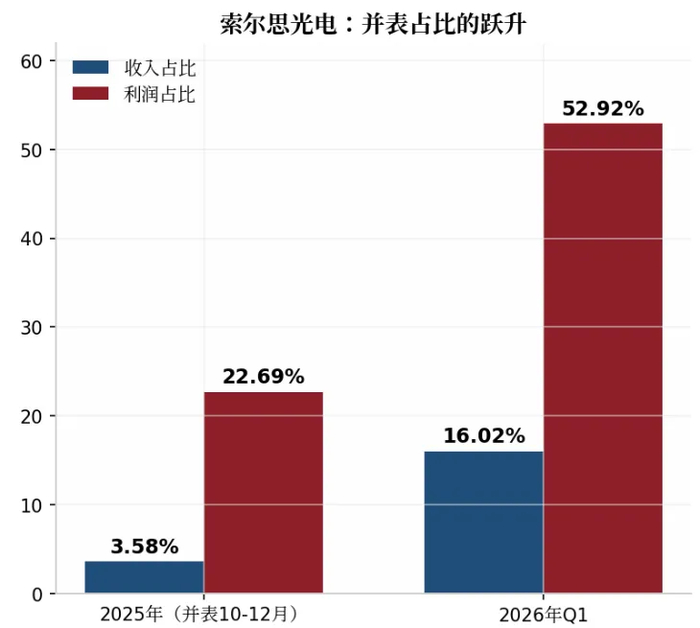
利润爆发已在报表中兑现,核心变量是索尔思并表。据公司2026年6月股价异动公告及《对外投资公告》(2026-034号),索尔思光电自2025年10月起纳入合并报表范围,2025年度并表期仅覆盖10—12月,光模块首次成为集团重要分部;该期间索尔思收入占合并营业收入的3.58%,利润占合并利润的22.69%。到2026年第一季度,收入占比升至16.02%,利润占比攀升至52.92%。这意味着,当季表观利润的一半以上来自并购并表,而非原有业务同比例放量。
多起并购也推高了商誉。账面商誉由2014年末的1.55亿元(彼时大规模并购尚未启动)增至2026年一季度末的47.69亿元,其中收购索尔思光电形成商誉约28亿元。商誉不产生现金流,却须每年接受减值测试;在索尔思贡献利润过半的当下,它能否经住测试,已是利润表上最显眼的悬顶变量。这是并购模式的第一重隐忧。
另一重隐忧藏在客户结构里。2023年、2024年、2025年及2026年上半年,公司对五大客户的销售额占对应期间总收入的比例分别为73.5%、71.0%、64.4%及54.1%。占比下降通常被解读为多元化信号,但苹果作为第一大客户(港股招股书将其匿名披露为“客户A”,市场普遍指认为苹果),2025年收入占比仍为46.5%;2026年上半年苹果占比未在公开披露文件中单独披露,依赖度是否继续下降,仍待验证。
对投资者而言,这份待验证清单还不止于此,商誉能否经住后续减值测试、并表利润在并表满一年后能否延续、以及公司自述的“全球唯一”定位能否换来相应订单——它们共同决定着这场估值重叙事能走多远。
经营现金流为何没有跟上利润
利润表的高增,对照出的是现金流量表的紧张。
据公司2026年半年度报告,上半年公司经营活动现金流净额为23.84亿元,同比下降4.65%;投资活动现金流净额为-54.83亿元,公司解释主要投向光模块(含光芯片)和AI PCB产能扩张;筹资活动现金流净额为41.40亿元,公司解释系债务融资增加以支持光模块与AI PCB布局。归母净利润同比增290%,经营现金流不仅没有同步放大,反而小幅下滑;覆盖资本开支的主要力量,仍来自筹资端。
同花顺财务数据显示,截至2026年6月30日,东山精密资产负债率为64.51%,较去年同期增加8.22个百分点;流动比率为1.10,速动比率为0.66。速动比率低于1,意味着扣除存货后的流动资产不足以覆盖流动负债;流动资产的安全垫,相当部分压在存货和应收上。半年报显示,公司上半年财务费用达5.46亿元,同比激增1747.19%,其中利息支出2.96亿元;公司解释主要源于收购索尔思光电及GMD集团带来的财务规模扩大,叠加扩产投入与汇兑损失增加。
扩产计划进一步放大了资金需求。据公司2026年8月21日披露的公告,拟对索尔思光电及其子公司、维信泰国、盐城东山在常州、泰国、盐城三地实施的光芯片及光模块扩建项目新增投资5亿美元,总投资额由12亿美元上调至17亿美元,理由是“索尔思光电现有光芯片及光模块的产能规模已无法满足行业及下游客户需求”,资金来源为“自筹资金”。
按公告披露日汇率估算,17亿美元约合人民币120亿元以上,而公司上半年经营活动现金流净额约23.84亿元。更稳妥的判断不是“没钱扩产”,而是单靠经营现金流难以覆盖这一轮资本开支,项目需要依赖自有资金、债务融资与A股/H股资本市场工具的组合。
公司也在投资者关系活动中承认,当前全球AI算力需求持续增长,“上游核心物料供应整体偏紧”。上游物料偏紧通常意味着预付账款和存货占用可能上升,对经营现金流形成额外压力。与此同时,公司推进港股上市。
据招股书,募资用途中明确列有偿还现有债务,包括此前为盐城和苏州精密组件生产设施建设提供资金的贷款。有媒体据招股书统计,两笔海外收购之后,公司银行借款已攀升至217.68亿元。用股权融资置换债务融资,在设计上同时服务扩产与优化债务结构。而至于最终能否降低A股层面的资金压力,仍取决于发行规模、价格、节奏和资金到位时间。
这也在一定程度上解释了,为何融资通道打开之后,A股的估值分歧仍未收敛。毕竟,市场重新定价的不只是“全球唯一”的叙事成色,还有“利润靠并表、扩产靠举债、偿债靠募资”这套模式的可持续性。归根结底是一个问题,即剔除并表扰动后,经营现金流能否稳定追上利润表?
实控人的质押滚动说明了什么
这个问题,或许有一环答案藏在实控人身上——袁氏家族。
据公司2026年5月30日公告(编号2026-029),截至公告披露日,袁永刚、袁永峰、袁富根合计持有公司60,910.42万股,持股比例33.26%,其中累计质押16,928.68万股,占其所持股份的27.79%。袁永刚个人质押10,790.30万股,占其个人持股的35.64%;父亲袁富根未质押。值得注意的是,已质押股份中限售股占比达85%。
公告称,相关质押、解质押及展期“系对前期质押进行置换,不涉及新增融资安排”,且“所质押的股份不存在平仓风险或被强制过户的情形”。公告给出了风险结论,但滚动置换本身,仍是观察其资金链的线索。
把时间线拉长到2019年,袁氏家族的资金进出,呈现出一条清晰的循环轨迹。据不完全统计,2019年以来袁氏家族通过二级市场减持累计套现约27.21亿元,并表示扣除交易税费后的资金用于偿还股份质押本息。2025年6月完成的定增由袁永刚、袁永峰兄弟全额认购,合计募资14.04亿元、全部用于补充流动资金。发行文件披露,认购资金中仅5亿元为自有资金,9.04亿元系向银行及第三方的自筹借款,锁定期36个月。
更具咬合感的一个细节是,该次定增的保荐机构海通证券,在发行文件中同时披露向袁氏兄弟提供质押融资7.00亿元——保荐人与质权人身份集于一家,披露层面并无违规,但实控人“借款认购、认购后锁定、存量质押滚动置换”的资金闭环,由此清晰可见。
若再把H股募资拟偿还并购贷款、上半年财务费用同比激增17倍放在一起看,外界需要追问的不是某一笔融资的合规性,而是控制权稳定、并购扩张、债务滚续与股东资金投入之间,已经咬合到了什么程度。
当290%的利润增长显著依赖一笔一年内的收购,当“PCB、光芯片和光模块全链条”的叙事对应着自产光芯片占BOM成本不超过10%的公司口径(据2026年10月8日投资者关系活动记录表,董事长袁永刚在同日交流会上给出的内部核算口径为1%—2%),当经营现金流没有跟上利润、扩产主要依赖外部融资,而实控人质押仍在滚动——东山精密的估值锚点正在经历一次需要逐季验证的切换。
10月8日,一则“美国BOM占比65%”的市场传闻曾让东山精密股价单日跌停,公司当天以投资者关系活动记录表回应;花旗的盈利预测则显示,市场热议的3.2T产品尚未进入主流机构2026至2028年的模型。两件事指向同一件事,即市场对“全球唯一”叙事的定价,正在从“给估值”转向“要验证”。
东山精密H股上市通过聆讯只是通道打开。打开之后,市场会持续追问现金流量表里“经营活动产生的现金流量净额”这一行。2026年上半年,这一数字是23.84亿元,同期利润表上的归母净利润是29.57亿元。剔除并表扰动后,前者能否稳定追上后者,才是这场估值重叙事最终的考题。