10 月 8 日,国庆后首个交易日,东山精密(002384)直接一字跌停,报收 150.66 元,单日成交 82 亿。今天(10 月 9 日)早盘低开后继续下杀,截至午间收盘报 140.67 元,半日暴跌 6.63%,半天成交 92.84 亿——已经超过昨天全天的量。两个交易日,市值从 2760 亿跌到 2577 亿,蒸发近 200 亿;从 6 月高点 237.8 元算起,回撤已超过 40%。
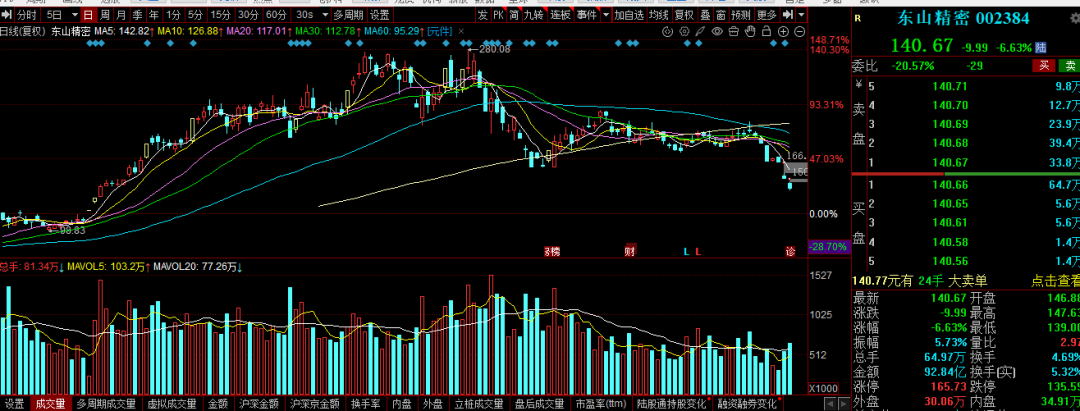
到底发生了什么?光模块龙头突然被资金集体抛弃,是基本面变了,还是纯粹的情绪错杀?今天这篇,我们把盘面、资金、财务、技术、机构底牌一次性拆透。
「本文仅为个人复盘记录,不构成投资建议,股市有风险,入市需谨慎」
一、盘面与资金:两天 175 亿成交,谁在跑?
今日走势全景
今天东山精密以 146.88 元低开,开盘价已经直接跳空在前一天跌停价下方。9:30 第一笔成交 447 万手,竞价阶段就有 6.46 亿资金夺路而逃。早盘最高反抽至 147.63 元,随即抛压再度涌出,10:15 之后股价一路走低,最低触及 139.00 元,午间收于 140.67 元。
分时图上有一个关键细节:9:45 那一波放量反抽到 145.61 元,半小时成交 30.42 亿,说明有资金在跌停次日试图抄底。但 10:00 之后买盘迅速枯竭,股价震荡下行,午盘前再度放量下杀——这是典型的"抄底资金被埋"走势。
资金结构拆解
表格
| 指标 | 10 月 8 日(昨天) | 10 月 9 日(今天半日) |
|---|
| 收盘价 | 150.66 元(跌停) | 140.67 元(-6.63%) |
| 成交额 | 82.03 亿 | 92.84 亿(半日) |
| 成交量 | 5406 万手 | 6497 万手(半日) |
| 换手率 | 3.90% | 4.69%(半日) |
| 总市值 | 2760 亿 | 2577 亿 |
两天累计成交接近175 亿,换手超过 8.6%。这个量级意味着什么?对比今年 6 月 4 日创历史新高那天全天成交 197.53 亿——今天半天的量已经接近当时巅峰水平。
核心问题:谁在卖?
从资金行为推断,这一轮杀跌的主力不是散户,而是:
短线获利盘集中兑现:从 2 月低点 120 元附近到 6 月高点 237 元,半年翻倍,大量筹码浮盈丰厚,遇到利空第一时间止盈;
量化资金和趋势交易盘止损:跌破关键均线后程序化卖盘自动触发;
北向资金和机构调仓:光模块板块整体回调,资金从高位 AI 标的流向低位板块。
但有一个值得注意的信号:今天半天成交已经超过昨天全天,说明在恐慌性抛售的同时,接盘资金也在大量涌入——139 元附近有明显的放量承接。
二、暴跌导火索:一个"传闻"引发的血案
这轮下跌的直接催化剂,是市场流传的一则关于美国 FCC(联邦通信委员会)光模块原产地限制的传闻。
传闻的核心说法是:美国可能要求光模块产品达到**65%美国原生物料占比****,否则禁止进入美国市场。如果这条政策落地,依赖中国供应链的光模块厂商将面临巨大冲击。
消息一出,整个光模块板块集体重挫,东山精密作为光芯片+光模块 IDM 龙头,首当其冲。
公司 10 月 8 日紧急召开分析师会议回应
值得注意的是,公司在跌停当天(10 月 8 日)下午紧急召开分析师会议,一口气回答了 14 个投资者问题,核心回应可以总结为三点:
第一,65%原产地要求不是官方政策。
"市场上提及的 65%美国原生物料比例相关说法属于非官方市场传闻,并非监管机构正式发布生效的政策要求。"
第二,光芯片成本占比极低,合规空间充足。
"公司光模块业务所用光芯片部分为自研自产,在光模块整体 BOM 成本中占比不超过 10%,其余绝大多数物料采购可更好适配原产地比例要求,整体合规空间充足。"
第三,已有多区域产能布局作为"安全垫"。
"公司已在中国台湾地区布局相关产能,相关产品有望适用豁免安排;未来不排除在美国布局产能。"
翻译成大白话:光芯片在整个光模块成本里占比不到 10%,就算限制中国产光芯片,影响也有限;而且台湾已有产能可以合规交付;最坏情况下还能去美国建厂。
公司还特别强调:截至目前,未收到客户关于 FCC 相关事项的专门问询。下游核心客户的订单交付一切正常。
那么问题来了:如果只是一个未经证实的传闻,公司基本面也没有变化,为什么资金会如此恐慌?
三、财务深度拆解:半年赚了去年全年的两倍,业绩不是问题
恐慌归恐慌,我们用数据说话。先看东山精密的财务底子到底硬不硬。
2026 年中报核心数据
表格
| 指标 | 2026H1 | 同比增速 |
|---|
| 营业收入 | 277.98 亿 | +63.95% |
| 归母净利润 | 29.57 亿 | +290.09% |
| 扣非净利润 | 24.80 亿 | +277.52% |
| 毛利率 | 20.15% | 大幅提升 |
| 负债率 | 64.51% | — |
单看数字可能没概念,对比一下:
2025 年全年净利润 13.86 亿;2026 年上半年净利润 29.57 亿——半年赚了去年全年的 2.1 倍;
Q2 单季度净利润 18.47 亿,同比增长 511%,环比 Q1 的 11.10 亿增长 66%——业绩在加速,不是减速。
利润从哪来?
公司利润主要来自两大核心业务:
光模块(含光芯片):通过收购索尔思光电切入,是当前最大的业绩增量来源;
AI PCB(印制电路板):服务全球主流 AI 云厂商,景气度高于前期预期。
此外还有精密组件、光电显示模组等传统业务,提供基本盘支撑。
需要关注的风险点
当然,财报不是没有瑕疵:
负债率 64.51%:收购索尔思带来了较高的杠杆,财务费用上半年达 5.46 亿,侵蚀了一部分利润;
光芯片行业短期波动:公司自己也承认光芯片板块的短期情绪波动会影响股价;
DSP 等核心物料供应偏紧:虽然公司称供应整体可控,但行业上游芯片供给处于紧平衡状态。
四、核心技术底牌:东山精密真正的护城河是什么?
很多人买东山精密,买的就是"索尔思光电"这张牌。这张牌到底有多硬?
1.光芯片 IDM 模式:国内稀缺的"芯片+模块"一体化能力
东山精密 2025 年以约 59 亿元收购索尔思光电,直接掌握了光芯片自研自产能力。这在国内是极少数具备 100G/200G EML 光芯片大规模量产能力的厂商。
关键数据:
100G PAM4 EML 芯片:已在 400G/800G 光模块中累计使用超 1000 万颗,不是实验室样品,是真金白银的量产记录;
200G PAM4 EML 芯片:已进入量产阶段,直接支撑 1.6T 光模块;
400G EML:在研中,瞄准 3.2T 下一代产品;
光芯片自供率超过 90%,部分产线达 99%——不受制于人。
IDM(垂直整合制造)模式的优势在于:自研光芯片可以优化光模块成本结构,成本比纯封装厂商低 30%-40%,这是真正的硬实力。
2.产能扩张路径清晰
光芯片:2026 年底目标月产能 2200 万颗,2027 年年产能目标 3 亿颗;
光模块:800G 月产能即将突破 50 万只,1.6T 产品逐步起量;
12 亿美元扩产计划:在常州扩建光芯片与光模块产能,卡位 AI 算力核心赛道;
MOCVD 设备:2025 年采购的设备已于 2026 年 Q2 装机调试,新增设备 2027 年初起分批交付。
3. AI PCB 业务:第二增长曲线
除了光模块,公司的 AI PCB 业务景气度同样超预期。公司明确表示:"AI PCB 业务整体景气度高于前期预期,下游 AI 领域核心客户需求旺盛"。光模块和 AIPCB 两大业务均已覆盖全球主流 AI 云厂商。
公司还判断:当前全球 PCB 产能主要集中在亚洲,美国本土产能占比低,如果出台 PCB 限制措施反而会影响美国自身 AI 算力建设,因此出台相关限制的可能性较低。
五、机构底牌:10 家机构全喊"买",目标均价 239 元
在暴跌的这两天,机构态度反而成了最值得关注的信号。
近 90 天机构评级
表格
| 机构 | 日期 | 评级 | 核心观点 |
|---|
| 东方证券 | 2026.09.02 | 买入(目标价 234.36 元) | 光模块与 AI PCB 协同发力 |
| 上海证券 | 2026.09.02 | 买入 | AI 需求旺盛,光模块 + AI PCB 双轮驱动 |
| 开源证券 | 2026.08.26 | 买入 | "AI PCB 与光模块" 双核领航成长 |
| 方正证券 | 2026.08.25 | 买入 | 26H1 业绩强劲增长 |
| 中泰证券 | 2026.08.24 | — | 2026 年预测净利润 81.63 亿 |
| 招商证券 | 2026.08.23 | — | 2026 年预测净利润 82.47 亿 |
| 国盛证券 | 2026.08.23 | — | 2026 年预测净利润 75.23 亿 |
最近 90 天内,共有 10 家机构给出评级,全部为"买入",过去 90 天机构目标均价为 239.68 元。
机构盈利预测
表格
| 年份 | 预测净利润区间 | 机构一致预期 |
|---|
| 2026 年 | 69 亿~84 亿 | 约 76 亿 |
| 2027 年 | 124 亿~239 亿 | 约 165 亿 |
| 2028 年 | 210 亿~399 亿 | 约 280 亿 |
当前股价 140.67 元,对应总市值 2577 亿。如果按机构预测 2026 年净利润 76 亿计算,动态 PE 约 34 倍;如果按 2027 年 165 亿计算,远期 PE 仅 15.6 倍。
当然,这些预测能否兑现,取决于 AI 算力需求的持续性和光模块出货量。但至少从机构一致预期来看,当前股价已经反映了相当乐观的悲观预期。
六、总结:恐慌杀跌还是逻辑破了?
把所有信息拼在一起,我的判断是:
这轮暴跌是"传闻恐慌+高位获利了结+板块情绪共振"三重因素叠加,而非公司基本面发生逆转。
理由有三:
业绩在加速而非减速:Q2 净利润同比增 511%,环比增 66%,半年赚了去年两倍;
传闻已被公司正面回应:65%原产地要求非官方政策,光芯片成本占比不到 10%,台湾产能可合规交付,最坏情况可赴美建厂;
机构一致看多:10 家买入评级,目标均价 239 元,比当前价高 70%。
但短期风险也必须正视:
高位获利盘的消化需要时间,两天 175 亿的天量成交说明筹码正在大规模换手;
PE TTM 仍有 71 倍,估值不便宜,对业绩兑现要求极高;
地缘政策风险虽然被公司"软着陆"化解,但只要传闻不散,股价就会持续波动。
对于普通投资者,短期最重要的不是猜底,而是观察:
成交量何时萎缩(说明抛压衰竭);
下游大客户是否真的有订单变化(目前没有);
三季报能否延续高增长(这是下一个催化剂)。