来源 :笔尖网2026-10-13
10月12日晚间,歌尔股份公告称,董事会审议通过终止分拆所属子公司歌尔微电子股份有限公司至香港联交所主板上市议案。公司股票将于10月13日开市起复牌,并承诺自公告披露之日起一个月内不再筹划重大资产重组事项。
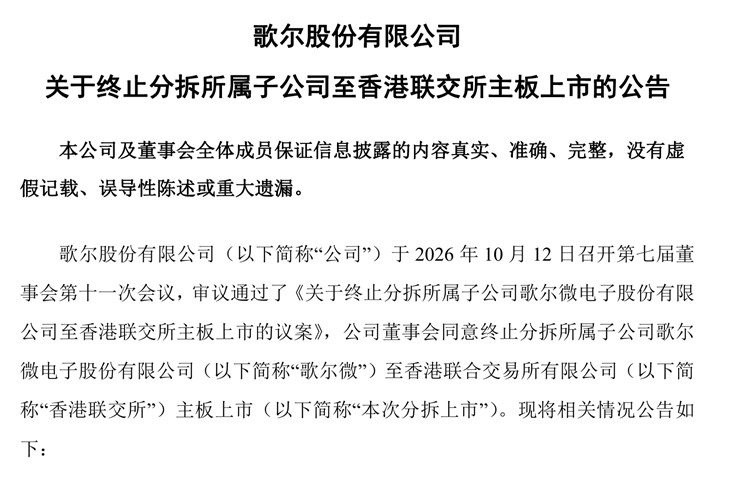
此次终止意味着,歌尔微自2020年启动分拆上市以来,历经创业板IPO过会后撤回、转战港股递表,最终再度搁浅。公司称,终止系基于外部环境变化及公司和歌尔微自身发展规划综合考量,不会对生产经营和财务状况产生重大不利影响。
上半年实现营收净利增长智能硬件收入同比微降2.20%
歌尔股份主营业务包括精密零组件业务、智能声学整机业务和智能硬件业务。其中,精密零组件业务聚焦于声学、微电子、结构件等产品方向,主要产品包括微型扬声器/受话器、扬声器模组、触觉器件(马达)、无线充电器件、天线、MEMS声学传感器、其他 MEMS 传感器、微系统模组、精密结构件等,上述产品广泛应用于智能手机、平板电脑、AI 智能眼镜、 MR混合现实、AR增强现实、智能可穿戴、智能无线耳机、智能家居、汽车电子等终端产品中。
公司智能声学整机业务聚焦于与智能降噪、AI 交互、空间音频等相关的产品方向,主要产品包括智能无线耳机、智能音箱等。智能硬件业务聚焦于与休闲娱乐、智能助理、运动健康、家居安防等相关的产品方向,主要产品包括 AI智能眼镜、MR混合现实、AR增强现实、智能可穿戴、智能游戏主机及配件、智能家居等。
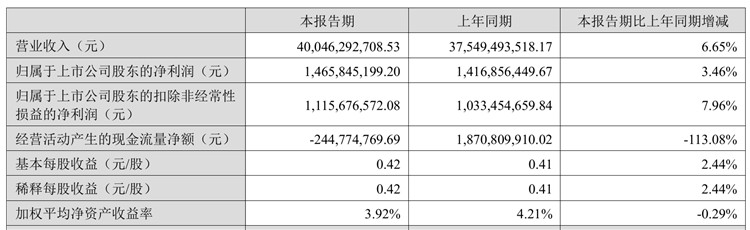
2026年上半年,歌尔股份实现营业收入400.46亿元,同比增长6.65%;归母净利润14.66亿元,同比增长3.46%;扣非归母净利润11.16亿元,同比增长7.96%;主营业务毛利率14.72%,同比提升1.06个百分点。
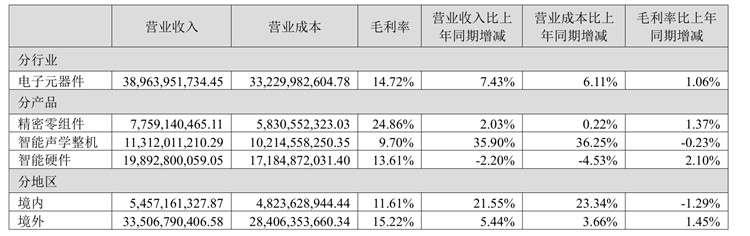
分业务看,精密零组件业务收入77.59亿元,同比增长2.03%,毛利率达24.86%,仍是盈利质量最高的板块;智能声学整机业务收入113.12亿元,同比增长35.90%,主要受益于AirPods Pro 3等产品放量;智能硬件业务收入198.93亿元,同比微降2.20%,但毛利率提升至13.61%,AI智能眼镜、智能可穿戴等高毛利产品占比提升。
消费电子进入AI硬件新周期
当前消费电子行业正处于从智能手机存量竞争向AI端侧硬件爆发转换的关键阶段。2026年被视为AI智能眼镜放量元年,Meta、小米等头部品牌密集推出新品,政策层面也将智能眼镜纳入补贴范围。IDC预测,2026年全球智能眼镜出货量有望突破1500万至2300万台。
但行业也面临挑战。上游存储芯片等原材料价格上涨带来成本压力;传统智能手机和PC出货仍显疲软;XR设备整体复苏节奏尚不均衡,PS5进入生命周期末期,Quest老款销量下滑。歌尔股份的智能硬件板块上半年收入仍同比下降,说明新兴产品尚未完全弥补传统产品下滑缺口。
AI硬件仍是未来发展重点
歌尔微主营MEMS声学传感器、SiP系统级封装及微系统模组,是中国MEMS传感器领域的头部企业。其客户集中度较高,苹果相关收入占比较大。
此次终止分拆不会影响歌尔股份和歌尔微的持续健康发展。歌尔微将继续作为歌尔股份的子公司运营,其传感器和SiP能力仍可为母公司AI眼镜、TWS耳机等产品提供支撑。
相关领域人士指出,未来影响歌尔股份成长方向的因素包括AI智能眼镜能否在2027年前后实现规模化放量,带动整机代工和零组件业务双增长;精密零组件业务能否通过高端声学传感器、光波导等产品提升单机价值量;智能声学整机业务能否在份额修复的同时改善毛利率。
歌尔股份此次终止分拆歌尔微赴港上市,更多是一次战略节奏调整。在AI端侧硬件即将迎来爆发的前夜,保留歌尔微在体系内,有助于强化“器件—模组—整机”的垂直整合优势。但投资者仍需关注消费电子需求复苏节奏、大客户订单变化以及AI硬件商业化落地速度,这些才是决定公司能否真正走出修复通道、打开新一轮成长空间的关键变量。