来源 :袜艺邦2026-10-12
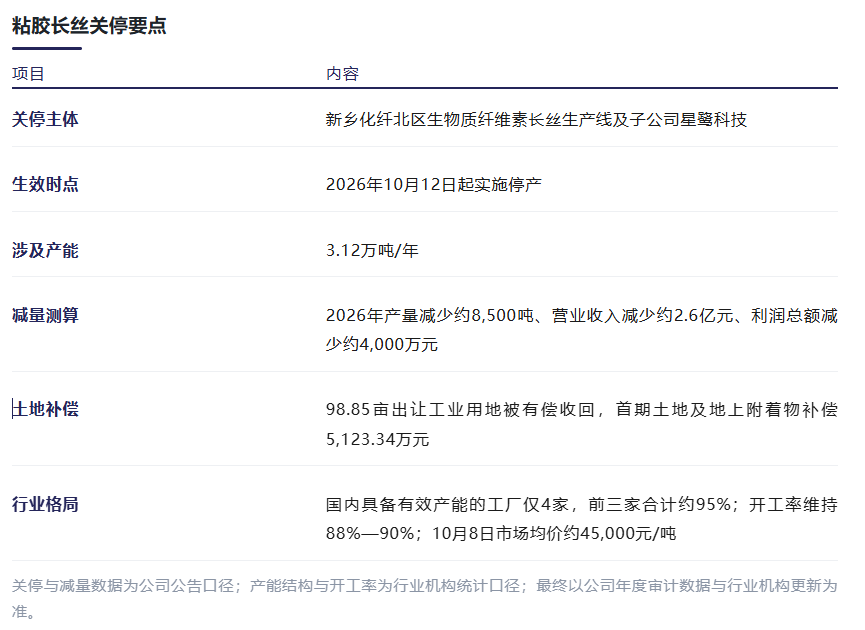
10月12日,国内粘胶长丝行业发生了一次标志性的“地震”,因城市规划与土地收回,行业龙头新乡化纤宣布,其北区3.12万吨/年的粘胶长丝生产线正式永久关停。
很多袜企老板看到这条新闻,第一反应可能是:全国30万吨的总盘子,关停3万吨也就10%,能有多大影响?
但如果你了解目前粘胶长丝行业的真实生态,就会发现:这10%的减量,杀伤力可能比想象中要大。它或许意味着,袜业长期依赖廉价粘胶原料的阶段,正面临结构性的转折。
为什么这10%的退出,会引发行业高度关注?
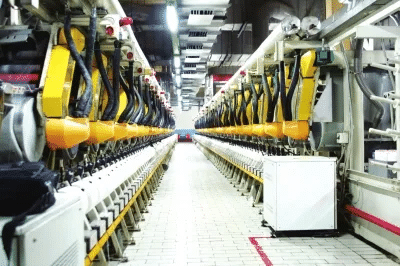
粘胶长丝是一个极度“抱团”的行业,全国真正有有效产能的工厂仅有4家,而前三家在占据了绝大部分市场份额的同时,工厂目前基本处于“满负荷运转”状态,开工率高达88%到90%,几乎没有弹性扩产空间。
虽然报道也有指出新乡化纤在新疆有2万吨置换产能、四川有5万吨置换产能,但新疆产线尚未完全释放,四川产线仍在建设中,吉林化纤新增的1.5万吨也需时间爬坡,这意味着未来1-2年内,市场实际有效供给将净减少约1.12万吨。新乡化纤这3万吨产能一停,市场上短期内很难找到充足的闲置产能来填补这个缺口。
而与此同时,下游的需求却在扩张,今年前8个月,粘胶长丝出口量同比猛增了20.8%,国内对高端功能性纤维的需求也在稳步提升。一边是需求加速扩张,一边是供给被突然抽走,这种“剪刀差”,正在对原料价格形成强有力的支撑。
对袜厂而言,这意味着什么?
粘胶长丝是高端丝袜、打底袜和功能袜不可或缺的核心原料,这次产能的变化,可能会给袜企带来两个直接的感受:
第一,采购成本或将持续承压
目前粘胶长丝的市场均价已经站上了45,000元/吨的高位区间,随着这3万吨现货从市场上消失,加上旧产能今天停、新产能(如新疆基地)最快年底才投产的“时间差”,原料价格在短期内向下调整的空间可能有限,袜企的采购成本,在中期内或将面临一定的上行压力。
第二,低端铺货模式面临挑战
对于习惯用低价粘胶长丝打价格战、做低端铺货的袜企来说,这无疑增加了经营难度,原料成本一旦上涨,原本就微薄的利润空间将被进一步压缩,部分缺乏竞争力的低端产能可能会逐渐被市场淘汰。
面对变局,袜企该如何应对?
粘胶长丝行业的供需格局正在重塑,这也在倒逼下游企业做出调整,面对这波冲击,袜企或许可以打好三张牌:
产品升级,用溢价消化成本
低端拼价格,高端拼价值,可以尝试加快开发具有抗菌、凉感、发热等功能性的中高端袜品。只要产品具备差异化卖点,就能在一定程度上缓解原料上涨带来的成本压力。
锁定长协,稳住供应链
在供给高度集中的格局下,散户采购往往处于被动,有条件的袜企可以考虑与上游头部工厂建立长期合作或签订长协订单,锁定部分基础用量,以规避现货市场的价格波动风险。
寻找平替,优化材质配比
对于部分对吸湿透气要求不那么极致的款式,可以尝试调整成分配比,比如适度增加锦纶、涤纶或腈纶(仿羊毛)的比例,在保证穿着体验的前提下,降低对高价粘胶长丝的绝对依赖。