来源 :朝阳永续2026-10-12
紫光股份(000938.SZ)
最近拟披露财报发布日
紫光股份(000938.SZ)将于2026年10月30日公布2026年三季报。
紫光股份第三季度业绩预期怎么样?
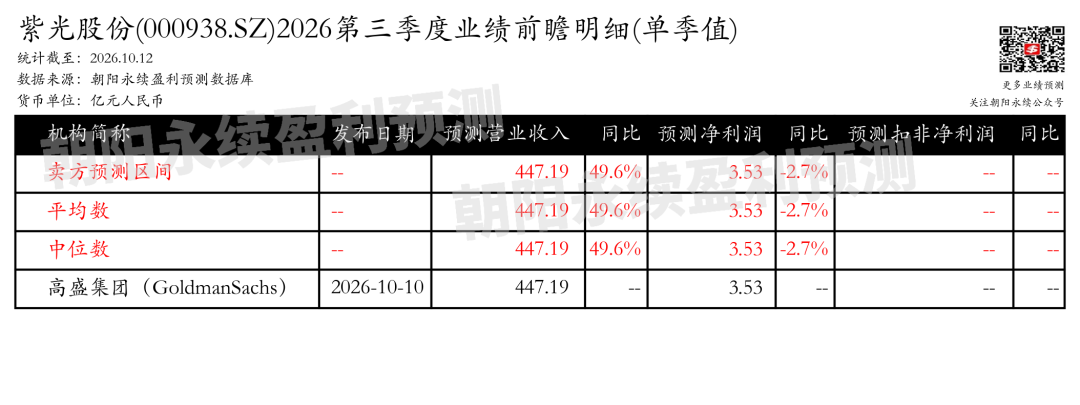
截至2026年10月12日,根据朝阳永续季度业绩前瞻数据:
预测营业收入447.19亿元,同比变动49.6%
预测净利润3.53亿元,同比变动-2.7%
关注后续财报数据披露后能否超预期,朝阳永续A股季度业绩前瞻数据将为投资者提供业绩鉴定。
紫光股份最新卖方观点
高盛集团认为:紫光股份在AI服务器投资领域持续受益于中国基础设施上行周期,其SuperPod方案整合计算与网络能力,通过纵向扩展和横向扩展提升计算性能。公司预计数据中心交换机加速向400G/800G升级,并推进CPO、NPO、OCS等光互连解决方案开发,其中51.2T CPO硅光交换机正与CSP客户协同开发。同时,公司发展液冷全机架产品,加速液冷技术验证与商业化,SuperPod面向超过1000 GPU的计算集群,并与CSP客户合作。此外,公司计划增加研发投入以支持新产品开发。分业务来说:
1) AI服务器业务:受益于中国云厂商AI基础设施资本开支扩张,SuperPod方案面向千卡级计算集群,整合计算与网络能力;
2)数据中心交换机升级:受益于智能计算投资增加,400G/800G交换机需求快速提升;
3)光互连解决方案:推进CPO、NPO、OCS产品研发,51.2T CPO硅光交换机正与CSP客户合作开发,软件调校能力突出;
4)液冷全机架产品:加速液冷技术验证与商业化,应对高功率密度需求,并与CSP客户协同开发。
申万宏源证券认为:紫光股份2026年上半年实现营收635.16亿元,同比增长34%;归母净利润21.67亿元,同比增长108%。核心子公司新华三营收499.75亿元,同比增长37%,净利润23.88亿元,同比增长29%,公司对新华三持股比例提升至87.98%。市场地位方面,公司在中国以太网交换机、数据中心交换机、园区交换机、企业网交换机市场份额均位列第一,X86服务器市场份额第二,刀片服务器市场份额第一。公司依托“算力×联接”差异化优势,服务器和交换机业务增长强劲,其中网络产品收入同比增长20%以上,400G/800G交换机增速尤为突出,服务器收入增速超50%;同时海外业务实现营收29.41亿元,同比增长53.25%,已在亚洲、欧洲、非洲、拉美等地设立22个海外子公司。