来源 :ZAKER2026-10-13
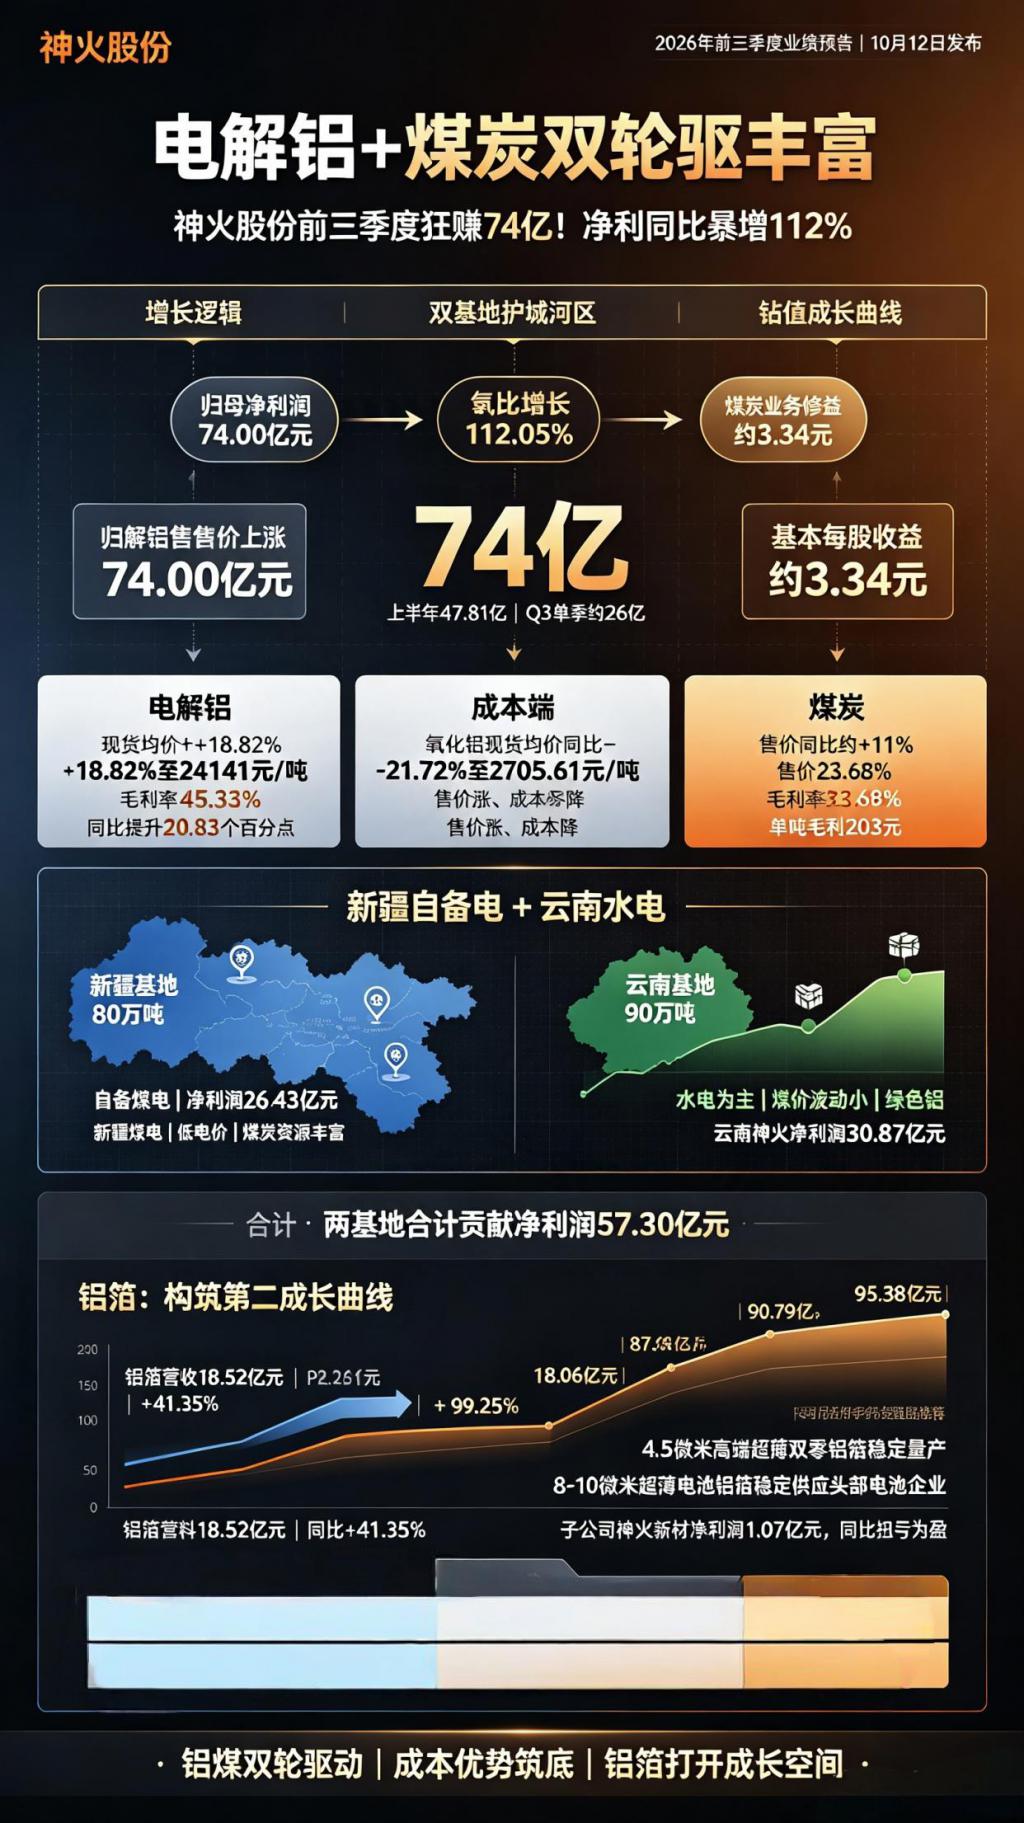
10 月 12 日,神火股份发布 2026 年前三季度业绩预告:预计归母净利润 74.00 亿元,同比增长 112.05%;扣非净利润 74.10 亿元,同比增长 107.03%;基本每股收益预计约 3.34 元。上半年已经赚了 47.81 亿,Q3 单季再赚约 26 亿,节奏还在加快。
钱从哪儿来的?三件事同时发生
公司在公告中说得很直白:电解铝、煤炭产品售价同比上涨,叠加主要原材料氧化铝价格同比下降,盈利能力大幅增强。
第一,电解铝售价涨了。 2026 年上半年国内电解铝现货均价同比上涨 18.82%至 24141 元/吨,公司铝产品满产满销,170 万吨产能全开。
第二,成本端在降。氧化铝是电解铝最主要的原材料,上半年国内氧化铝现货均价同比下跌 21.72%至 2705.61 元/吨。售价涨、成本降,电解铝毛利率直接干到 45.33%,同比提升 20.83 个百分点。
第三,煤炭业务也在修复。上半年煤炭产品售价同比上涨约 11%,毛利率从 11.83%提升到 23.68%,单吨毛利从 91 元翻倍到 203 元。
核心护城河:新疆自备电+云南水电
神火股份的电解铝产能分布在新疆 80 万吨、云南 90 万吨,这是它和其他铝企最大的不同。
新疆基地依托自备煤电,电价处于全国低位,煤炭资源丰富且价格涨幅远低于内陆。云南基地以水电为主,受煤价波动影响小,且符合绿色铝的发展方向。两大基地的成本优势叠加,构成了公司最深的护城河。
上半年,负责电解铝业务的新疆煤电、云南神火分别实现净利润 26.43 亿元和 30.87 亿元,同比增长 113.94%和 214.06%,合计贡献净利润 57.30 亿元。
铝箔:正在构筑第二成长曲线
电解铝和煤炭是当下赚钱的底盘,铝箔是未来的增量。上半年铝箔营收 18.52 亿元,同比增长 41.35%;铝箔坯料营收 18.06 亿元,同比暴增 99.25%,主要受益于云南新材绿色新能源铝箔项目一期建成投产放量。4.5 微米高端超薄双零铝箔和 8-10 微米超薄电池铝箔已实现稳定量产,电池铝箔稳定供应国内头部电池企业。子公司神火新材上半年净利润 1.07 亿元,同比扭亏为盈。
国联民生证券预计公司 2026-2028 年归母净利润分别为 90.8 亿、91.7 亿和 92.2 亿元,对应 PE 仅 6 倍,维持"推荐"评级。开源证券上调预测至 87.66 亿、90.79 亿、95.38 亿元,维持"买入"评级。两家机构的共识很明确:低估值、高弹性,煤铝齐飞彰显业绩弹性。
电解铝需求不及预期、煤价下降超预期、铝箔项目进展不及预期,是这轮高增长里最需要盯住的三根弦。电解铝价格目前处于历史高位,一旦宏观需求走弱或供给端政策放松,价格存在回调风险。煤炭业务的盈利修复虽然已经兑现,但煤价的周期性波动同样不可忽视。
一句话总结:神火股份这份业绩预告,讲的是一个"铝煤双轮驱动、成本优势筑底、铝箔打开成长空间"的完整故事。 74 亿净利润背后,是新疆自备电和云南水电两道成本护城河,是电解铝 45%的毛利率,是煤炭单吨毛利翻倍的修复弹性。6 倍 PE 的估值,反映的是市场对周期顶部的担忧;但成本优势够深、铝箔增量够实,神火这轮景气周期的"底子"比很多同行都要扎实。