胖东来和盒马,正在改写白酒的定价权
一款 200 元的定制酒,让酒鬼酒砍掉四成经销商;一款 39.9 元的光瓶酒,贴着玻汾卖出了上百万瓶。这不是促销,是一次渠道权力的转移。
2026 年上半年,白酒行业有一组数字很难看:超65%的酒企销量下滑,超74%的企业客单价下降,近九成酒企营业利润同比下降。
但同一时间,超市货架上却是另一番景象——
胖东来 13 家门店里,一款 200 元的白酒上架即售罄,限购从每人 5 箱降到 2 箱;
盒马门店里,一瓶 39.9 元的玻璃瓶白酒,上市第一个月单日销量就破了千瓶;
山姆一瓶 1 升装西凤,上架头一天走掉 6 万瓶。
它们的共同点不是便宜——是因为瓶子上印的不是酒厂的牌子,是超市的牌子。
这就是 PB(Private Brand,零售商自有品牌)。本文把三件事讲透:PB 和传统贴牌到底差在哪、它为什么在 2026 年集中爆发、以及做 PB 最容易踩的坑。
一、先分清:PB 不是贴牌,虽然它们长得像
很多人把 PB 等同于"贴牌",这是第一个认知错误。OEM、ODM、PB 三者的法律关系都是"委托生产",但商业逻辑完全不同。
表 1 OEM / ODM / PB 三方对比:法律关系相同,商业逻辑不同
一句话区别:OEM/ODM 是"我出牌子,你出产能";PB 是"我出需求,你出产能,牌子是我的,用户也是我的"。
最本质的差异在最后一行——用户数据的归属。传统模式下,酒厂发货给经销商,就再也看不到谁喝了这瓶酒。PB 模式下,零售商用会员系统、销售数据、用户评价反向定义产品,酒厂退到只负责生产。
盒马的采购团队透露,清香壹号的开发逻辑是:先用大数据锁定"百元清香型"的需求缺口,再对接汾阳王提出定制要求;酱香壹号 10 年更是筛了 78 组酒体样本、做了 3 场跨品类盲品、20 余次调样,打磨周期接近一年。
这不是采购,这是产品经理的活。而这个岗位,原本在酒厂手里。
二、为什么偏偏在 2026 年爆发
PB 不是新概念,山姆的自有品牌做了几十年。但白酒 PB 集中爆发,是三个条件同时成熟的结果。
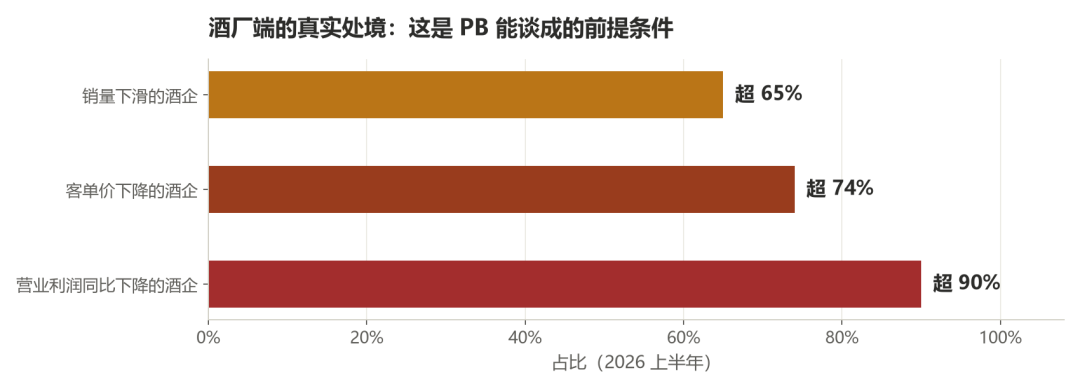 图 1 酒厂端的真实处境:2026 上半年超六成酒企销量下滑,近九成利润下降
条件一:酒厂端已经撑不住了
2026 年上半年,超65%的酒企销量下滑,超74%客单价下降,近九成营业利润同比下降。更要命的是库存——全行业成品库存价值超3000 亿元,就算所有酒厂立刻停产,也要两年半才能消化完。
酒厂需要的不是"更多销量",是一个不压库存、能立刻回现金的出口。PB 正好是这个出口。
条件二:消费场景从酒桌搬到了餐桌
白酒的黄金场景曾经是商务宴请和礼赠,这两个场景的核心是"面子",所以要包装、要品牌、要价格标签。但现在的增量来自居家小酌、朋友小聚——场景核心变成了"好喝不贵",包装和品牌的溢价空间被大幅压缩。
而居家小酌的采购发生在哪里?超市。这是超市的天然主场,也是传统酒企围绕宴请建立的渠道体系最难触达的地方。
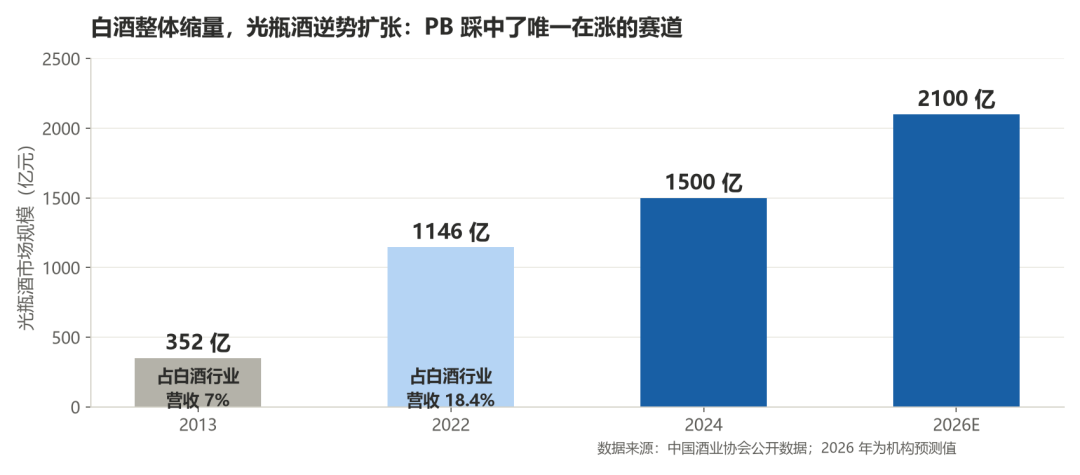 图 2 白酒整体缩量,光瓶酒逆势扩张:PB 踩中了唯一在涨的赛道
光瓶酒的走势印证了这一点:2013 年 352 亿,2022 年 1146 亿,2024 年突破 1500 亿,2026 年预计冲到 2100 亿。在白酒整体缩量时,这是唯一还在以两位数增长的大赛道,其中 50–100 元的高线光瓶增速超过 40%。
条件三:消费者的信任对象换人了
这是最根本的变化。过去消费者信"品牌"——广告投放建立认知,品牌越大越放心。现在越来越多消费者信"渠道"——胖东来的选品、山姆的严选、盒马的试吃,本身就是一种品质担保。
信任位置一变,定价权就跟着变。
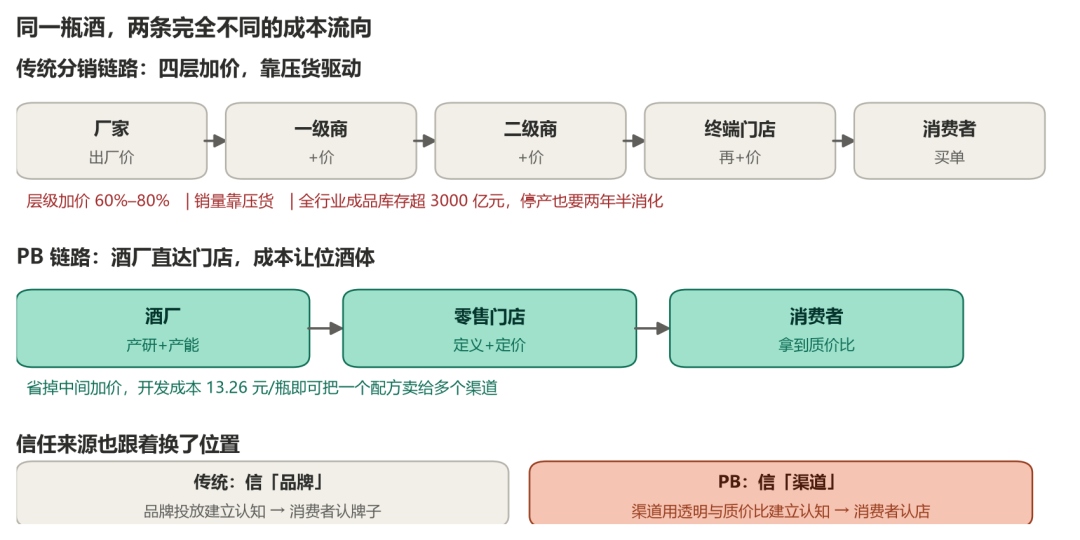 图 3 同一瓶酒,两条完全不同的成本流向三、零售方视角:为什么非要自己下场
零售商做 PB,动机很实在:毛利、定价权、差异化。
传统 KA 模式下,商超卖一瓶名酒,毛利率往往只有个位数,还要承担进场费、条码费、账期压力。自有品牌则省掉了品牌溢价和多层分销,行业内的普遍水平是低价款毛利20%以上、高端定制款30%以上。永辉推行"裸价直采"后采购成本直降 15%,账期从 45 天压缩到 15 天——这就是 PB 的算术基础。
但具体怎么做,三家走的是完全不同的路。
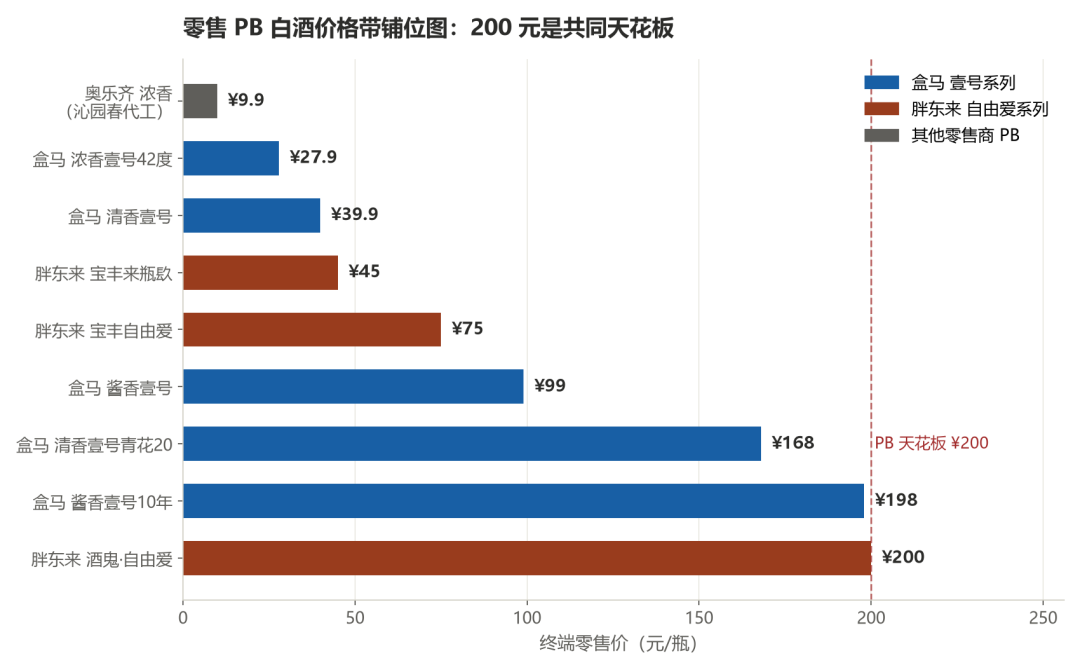 图 4 零售 PB 白酒的价格带铺位:200 元是共同天花板
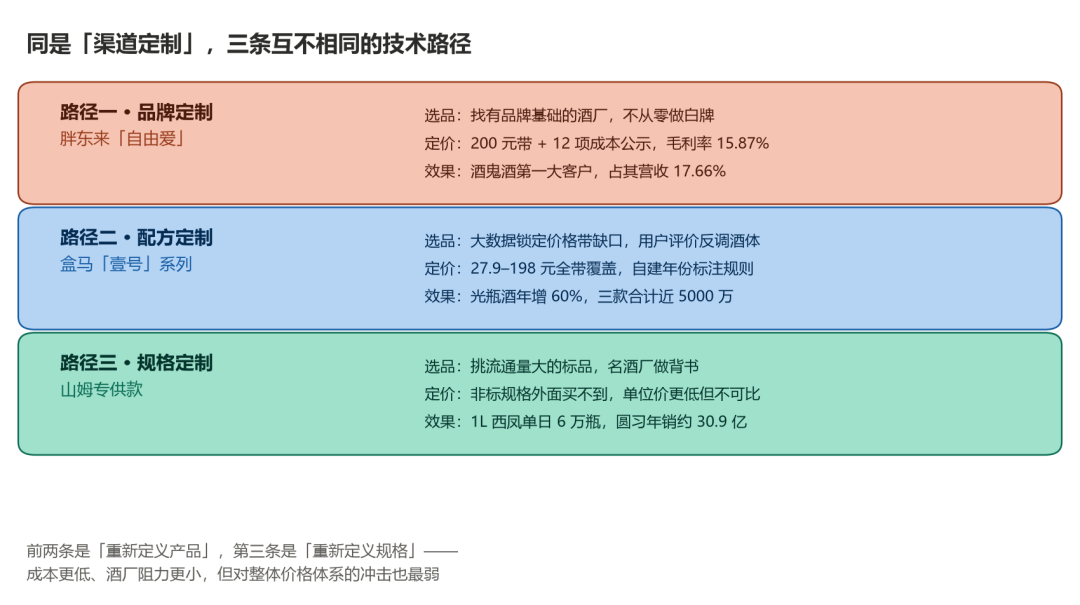
图 5 同是「渠道定制」,三条互不相同的技术路径
路径一·品牌定制——胖东来「自由爱」
胖东来选了一条最重的路:不自己造品牌,而是找一个有认知基础的酒厂联名。第一款是和宝丰酒业做的清香型「自由爱」,75 元;第二款是和酒鬼酒做的馥郁香型「酒鬼·自由爱」,200 元。它真正的杀招不是价格,是把成本摊开给你看。
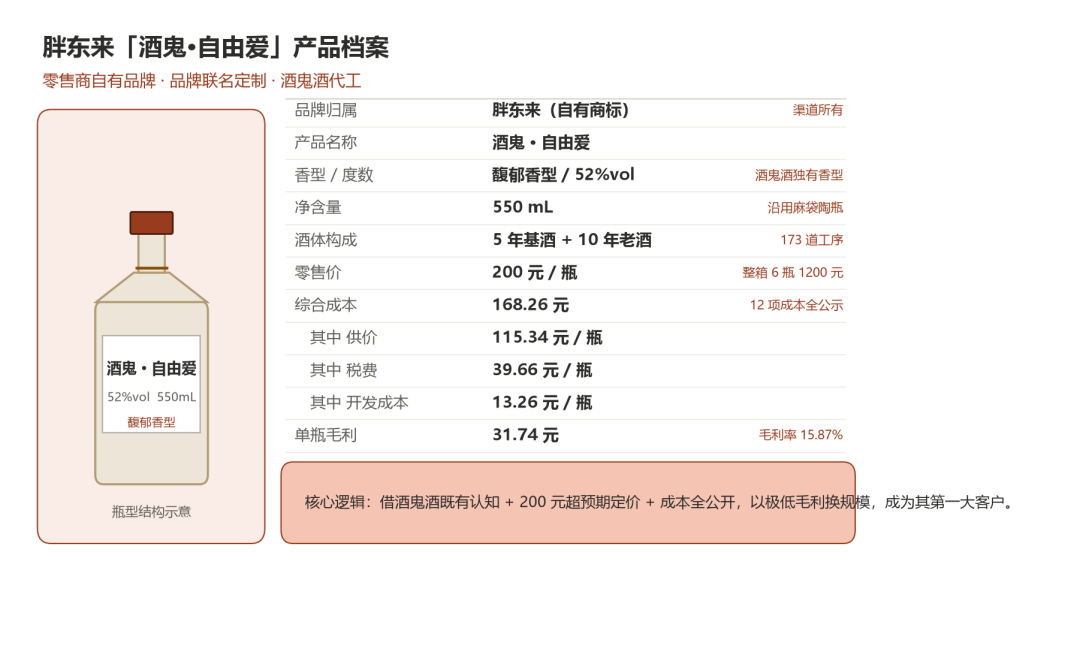 图 6 胖东来「酒鬼·自由爱」产品档案(据公开信息整理)
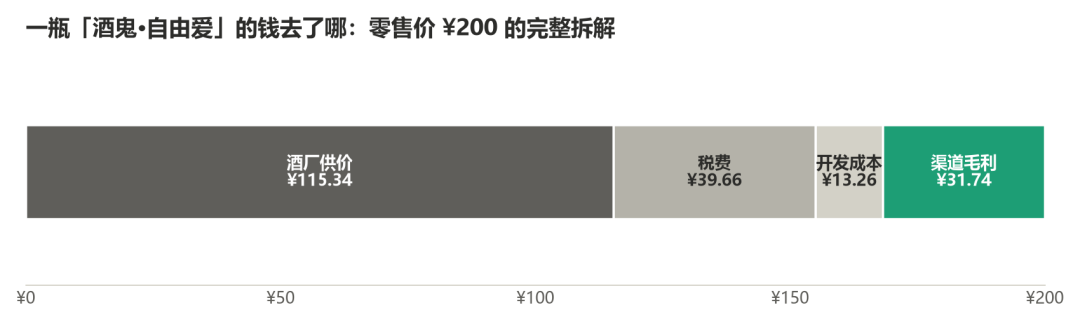 图 7 一瓶 200 元的酒,钱去了哪
一瓶 200 元的酒,综合成本168.26 元,毛利31.74 元,毛利率15.87%。这个数字在白酒行业是什么水平?
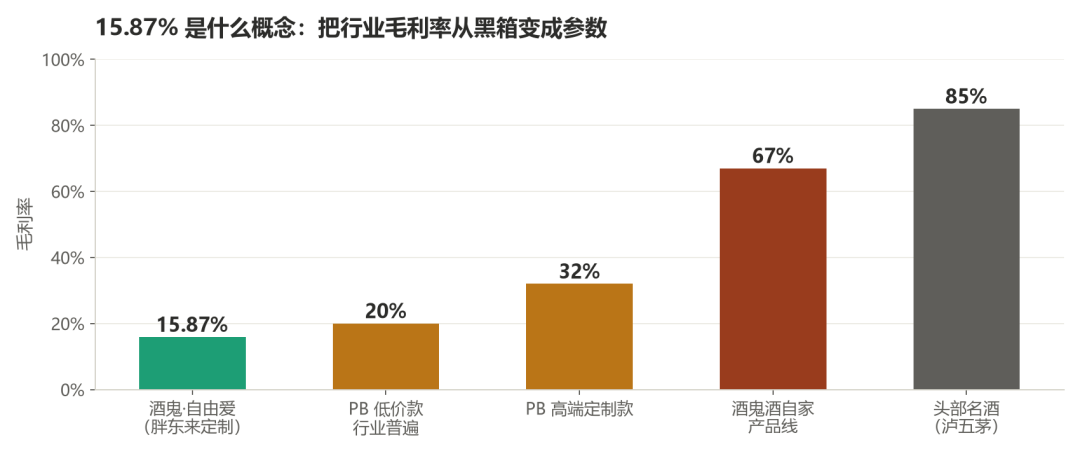 图 8 15.87%是什么概念:把行业毛利率从黑箱变成参数
酒鬼酒自己产品线的毛利率约 67%,头部名酒常年维持 80%–90%。15.87%不只是"低",而是把一个行业的秘密公开了——原来一瓶酒的利润可以这么算。
这一刀的效果是摧枯拉朽的:2025 年 7 月上市,胖东来 13 家门店持续售罄限购,代购在电商平台整箱加价 100–150 元仍然抢不到。胖东来由此成为酒鬼酒的第一大客户,2025 年贡献销售额 1.96 亿元,占酒鬼酒总营收的17.66%。路径二·配方定制——盒马「壹号」系列
盒马走的是另一条路:从零定义配方和标准。
2024 年 6 月,盒马联手山西汾阳王推出「清香壹号」,53 度、475ml、定价 39.9 元。注意这几个参数——475ml 的容量、53 度的度数、玻璃瓶的造型,和黄盖玻汾几乎一模一样。而盒马门店里 53 度玻汾卖 53.9 元。
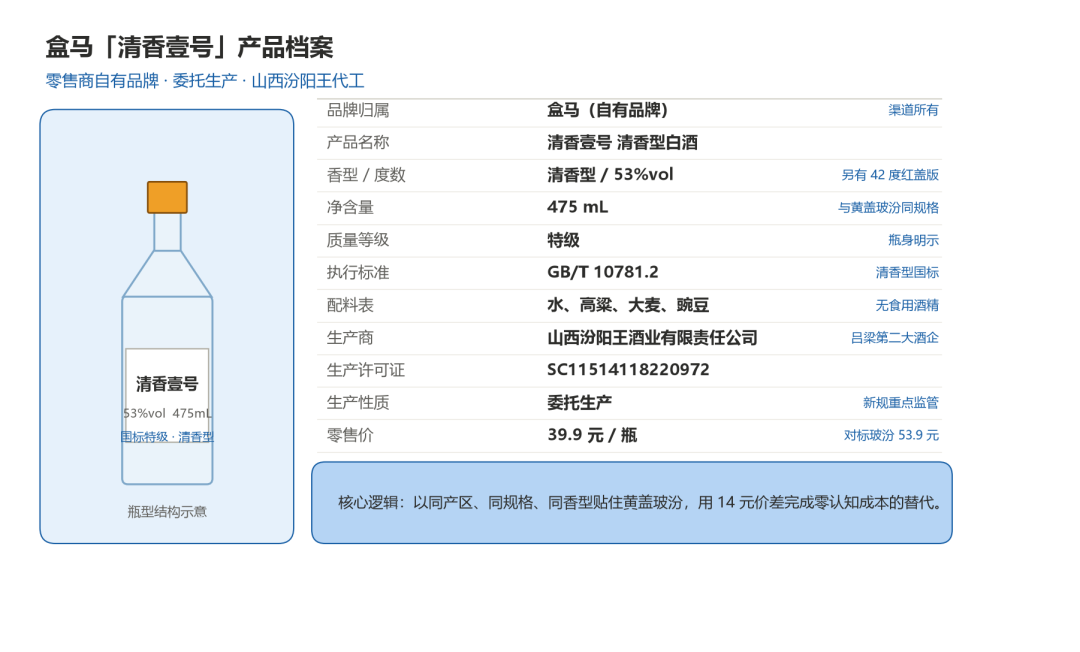 图 9 盒马「清香壹号」产品档案(据公开信息整理)
这是一次精确到毫米的对标:消费者不需要重新学习,拿起来就知道在喝什么,只是便宜了 14 块。再加上瓶身明示的"国标特级"和 GB/T 10781.2 执行标准,把"便宜"和"低质"之间那层疑虑也一起解决了。
效果是:上市月余单日销量破千瓶,半年销售额突破 2000 万元(不同报道口径在 2000 万至 4800 万之间),盒马光瓶酒整体年增长 60%。
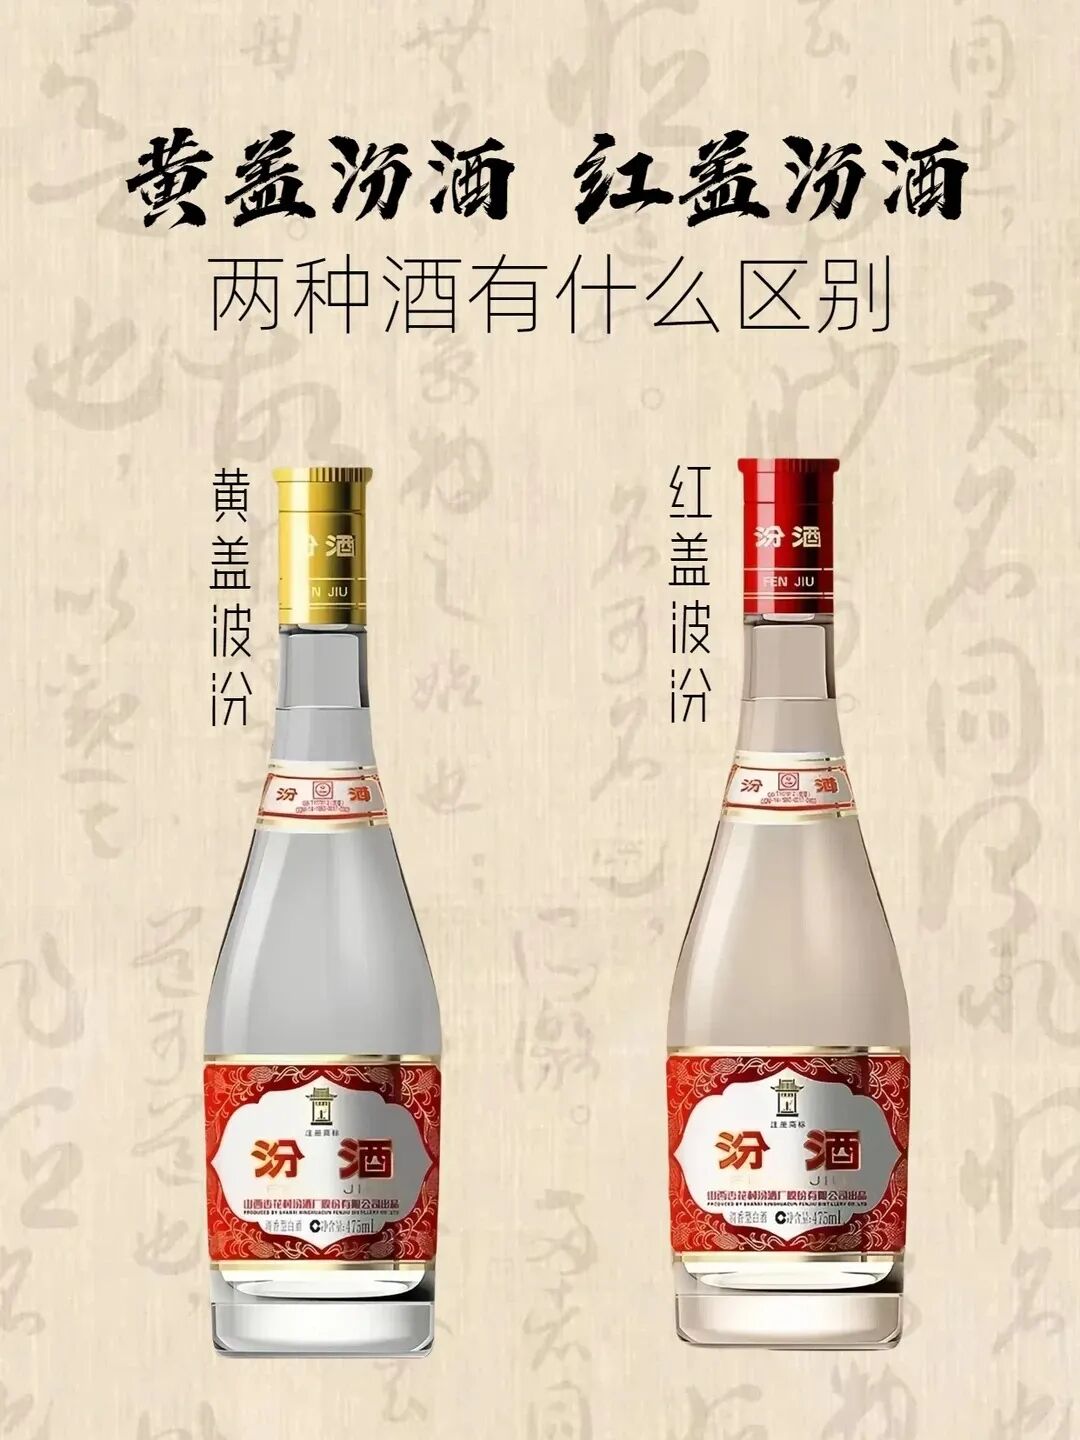 图 10 黄盖玻汾与红盖玻汾:清香壹号在产品规格上高度对标这一"标准答案"
盒马真正让人意外的一步在 2026 年 7 月——「酱香壹号 10 年真年份酒」,198 元。
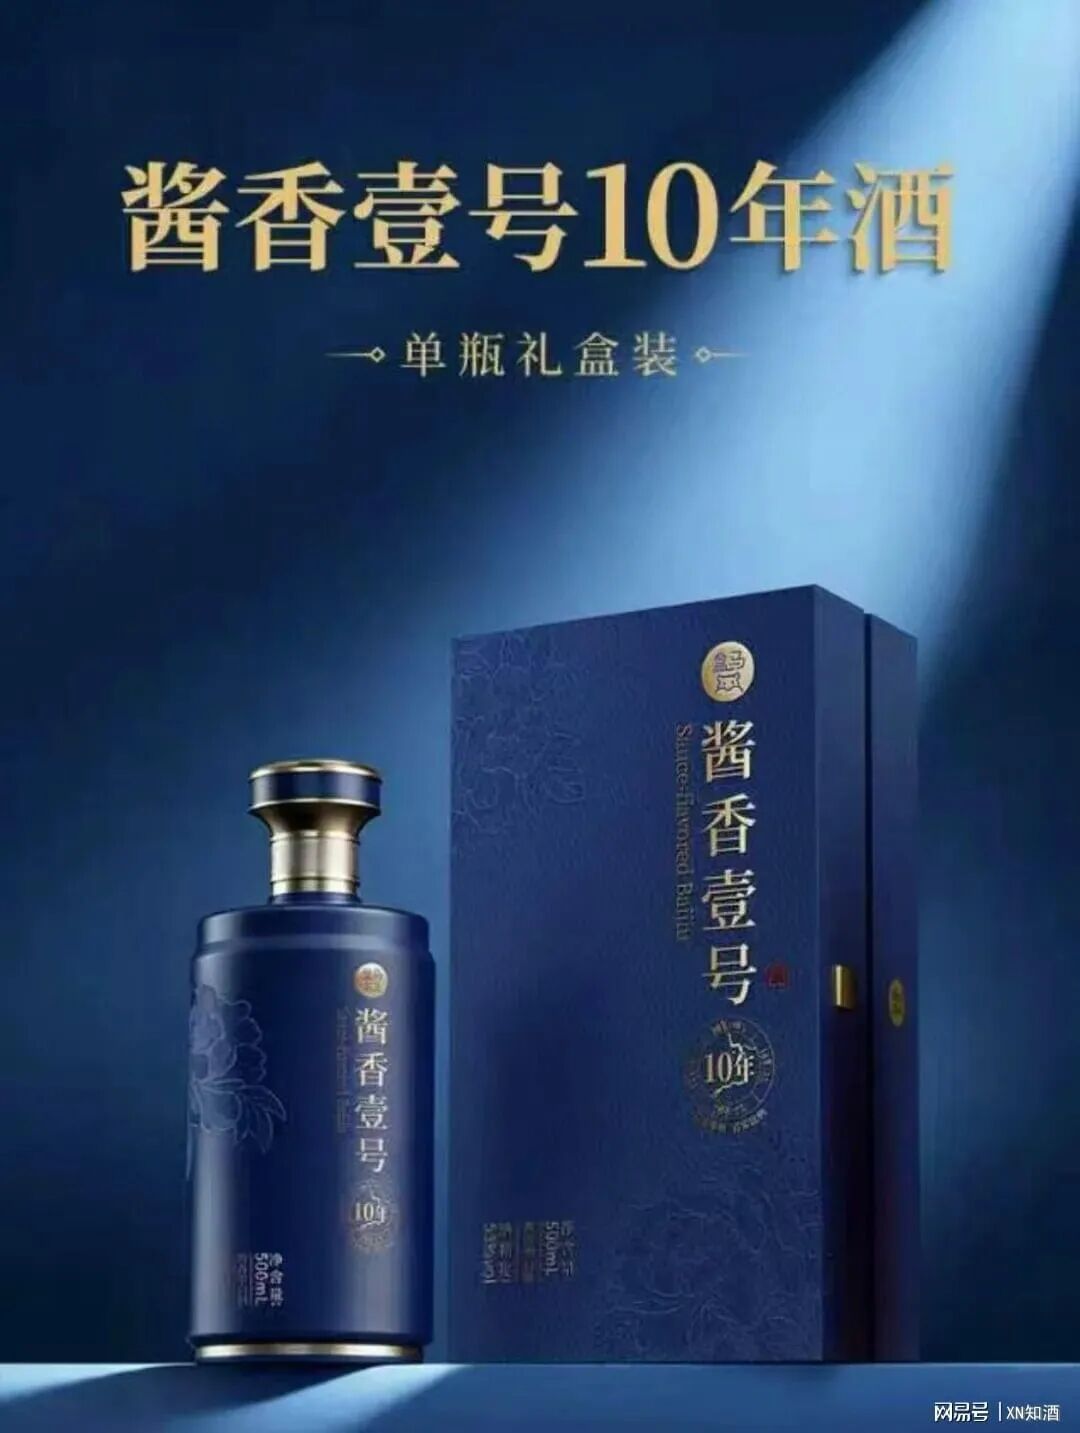 图 11 盒马「酱香壹号 10 年真年份酒」产品图(图片来源:网易号「XN知酒」)
 图 12 盒马「酱香壹号 10 年」基酒配比公示(图片来源:网易号「XN知酒」)
这瓶酒做了两件行业没见过的事:
第一,它放弃了行业通行的"加权平均年份"算法,改用"最低基酒年份"标注。90%十年基酒+ 5%十五年+ 3%十七年+ 2%二十二年,那么这瓶酒就叫"10 年"——因为瓶里每一滴基酒都至少陈了十年。而按加权平均算法,同样配比的酒标"10 年"是完全合规的。
第二,它把 PB 的价格带第一次推到了 200 元。市面上标十年的酱酒终端价普遍在 400–500 元,它卖 198。路径三·规格定制——山姆的"外面买不到"
山姆的做法最轻:不改配方、不做新品牌,只改容量和包装。
表 2 山姆专供款:只改容量与包装,不动配方(数据来源:公开报道,部分为自媒体口径,未经品牌方确认)
这套逻辑很巧:非标规格外面买不到,同款标品不会自己打自己,酒厂也愿意配合——因为它不冲击原有的价格体系。山姆赚的不是单瓶毛利,是客单价和复购。
三条路径的差别,本质上是"重新定义产品"和"重新定义规格"的差别。前两条对行业冲击大、难度也大;第三条阻力最小,但对价格体系的撼动力也最弱。四、制造方视角:酒厂为什么愿意接
这是很多人想不通的地方——酒厂凭什么把品牌前台让出去?
答案在酒鬼酒的半年报里。
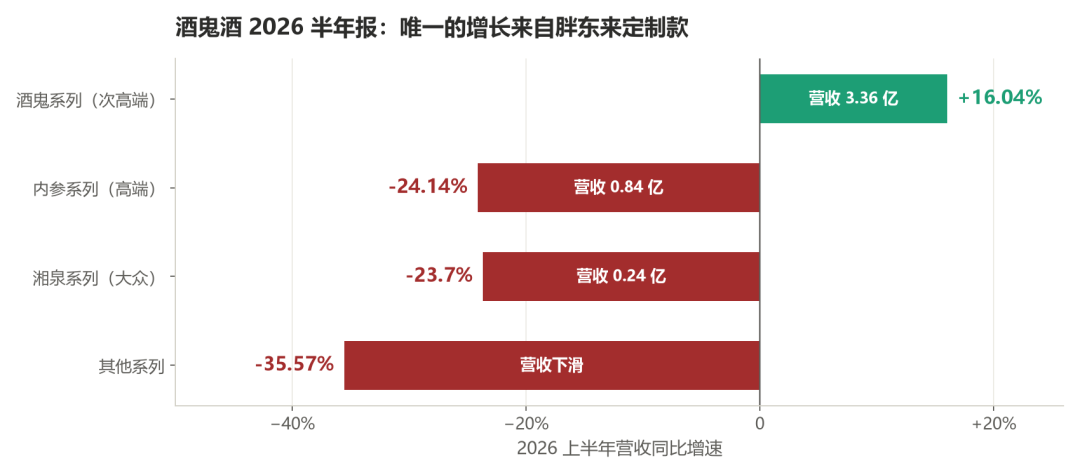 图 13 酒鬼酒 2026 半年报:唯一的增长来自胖东来定制款
2026 年上半年,酒鬼酒营收 5.30 亿元,同比下滑 5.58%,连续第四年下滑。但归母净利润 1231.91 万元,同比增长 37.57%,在 2025 年十年首亏之后实现转正。
拆开看结构就明白钱从哪来:
·酒鬼系列(次高端)3.36 亿元,同比增长 16.04%,占总营收 63.42%,是唯一增长的主线;
·内参系列(高端)8416.5 万元,同比下滑 24.14%;
·湘泉系列(大众)2403.7 万元,同比下滑 23.7%。
而酒鬼系列的增长,主要由胖东来定制款贡献——机构研报测算,「酒鬼·自由爱」上半年贡献约1.2–1.3 亿元收入,几乎等于这个系列的净增量。
同时,酒鬼酒的经销商数量从 2025 年末的 1109 家锐减至 662 家,半年净减少 447 家,砍掉约四成;前五大客户收入占比从 32.63%升到50.51%。
这就是酒厂愿意接 PB 的真实原因:传统经销网络在塌,PB 是唯一还在长的枝干。
汾阳王是另一个样本。2025 年这家公司整体业绩同比增长 15.8%,其中盒装酒增长 56%,开发定制业务增长 100%——代工业务成了它最强劲的增长引擎。
但接受 PB 不是没有代价,而且代价往往被低估:
代价一:虹吸效应。亮剑咨询董事长牛恩坤的判断很直接:「酒鬼·自由爱」的价格定位形成降维打击,不仅没有赋能酒鬼酒其他产品动销,甚至会对原有产品产生虹吸效应。终端消费者认可的更多是胖东来这个品牌,而不是酒鬼酒本身。
数据佐证:酒鬼系列销量同比增长 22.28%,但吨价下滑 5.11%;高端内参销量只减少 2 千升,吨价却大跌 23.01%。销量在动,价盘在塌。
代价二:客户集中度风险。当定制业务占比过高,酒企对渠道的依赖会急剧上升。一旦渠道方更换合作酒企或自身经营出现波动,冲击是直接的。
代价三:品牌资产不会自然沉淀。酒鬼酒拿到了 1.96 亿营收和"第一大客户",但这波声量并没有有效转化为整体品牌势能——高端内参和大众湘泉仍在双位数下滑。五、PB 到底带来了什么意义
对零售企业
一是毛利结构的重建。自有品牌毛利普遍 20%–30%,远高于代销名酒,这是零售企业在低毛利时代活下去的抓手。
二是从"搬运工"变成"定义者"。永辉 2026 上半年自有品牌销售 25.33 亿元、占比超 10%,累计上架超 1000 款;柳州首店标品销售中自有品牌占比已达 40%。这个比例越高,零售商对商品的定义权越强。
三是会员黏性。PB 是"只有在我这儿才买得到"的商品,这是最硬的差异化。对制造企业
一是不压库存的增量。PB 模式下,酒厂不需要承担渠道开拓和库存压力,货出去就是现金。
二是产能变现。对汾阳王、宜府春、东升酒业这类"有产能、缺品牌"的酒厂,PB 是把基酒变成收入的最短路径。
三是一次开发、多渠道摊销。同一款由汾阳王代工的清香光瓶,现在已经铺到盒马「清香壹号」、京东「京鲜舫 6 号」、永辉 42 度定制款等多个渠道——开发成本 13.26 元/瓶的账,是靠这个摊销模型算得过来的。
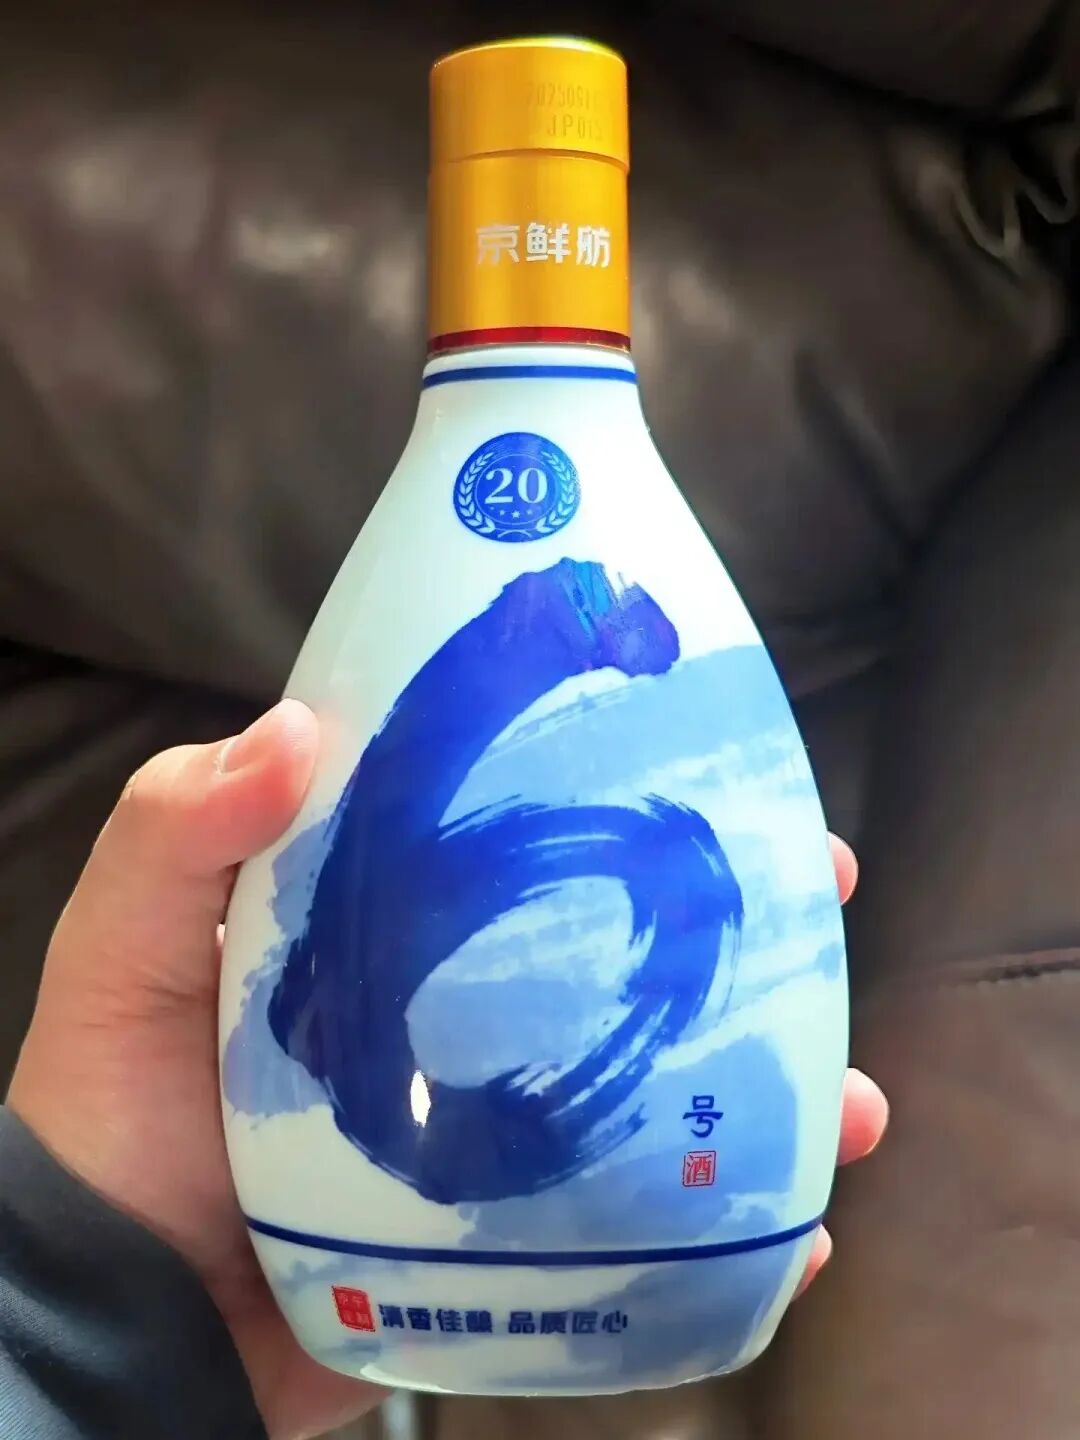 图 14 京东「京鲜舫 6 号」实物图:与盒马清香壹号同为汾阳王代工(图片来源:什么值得买)
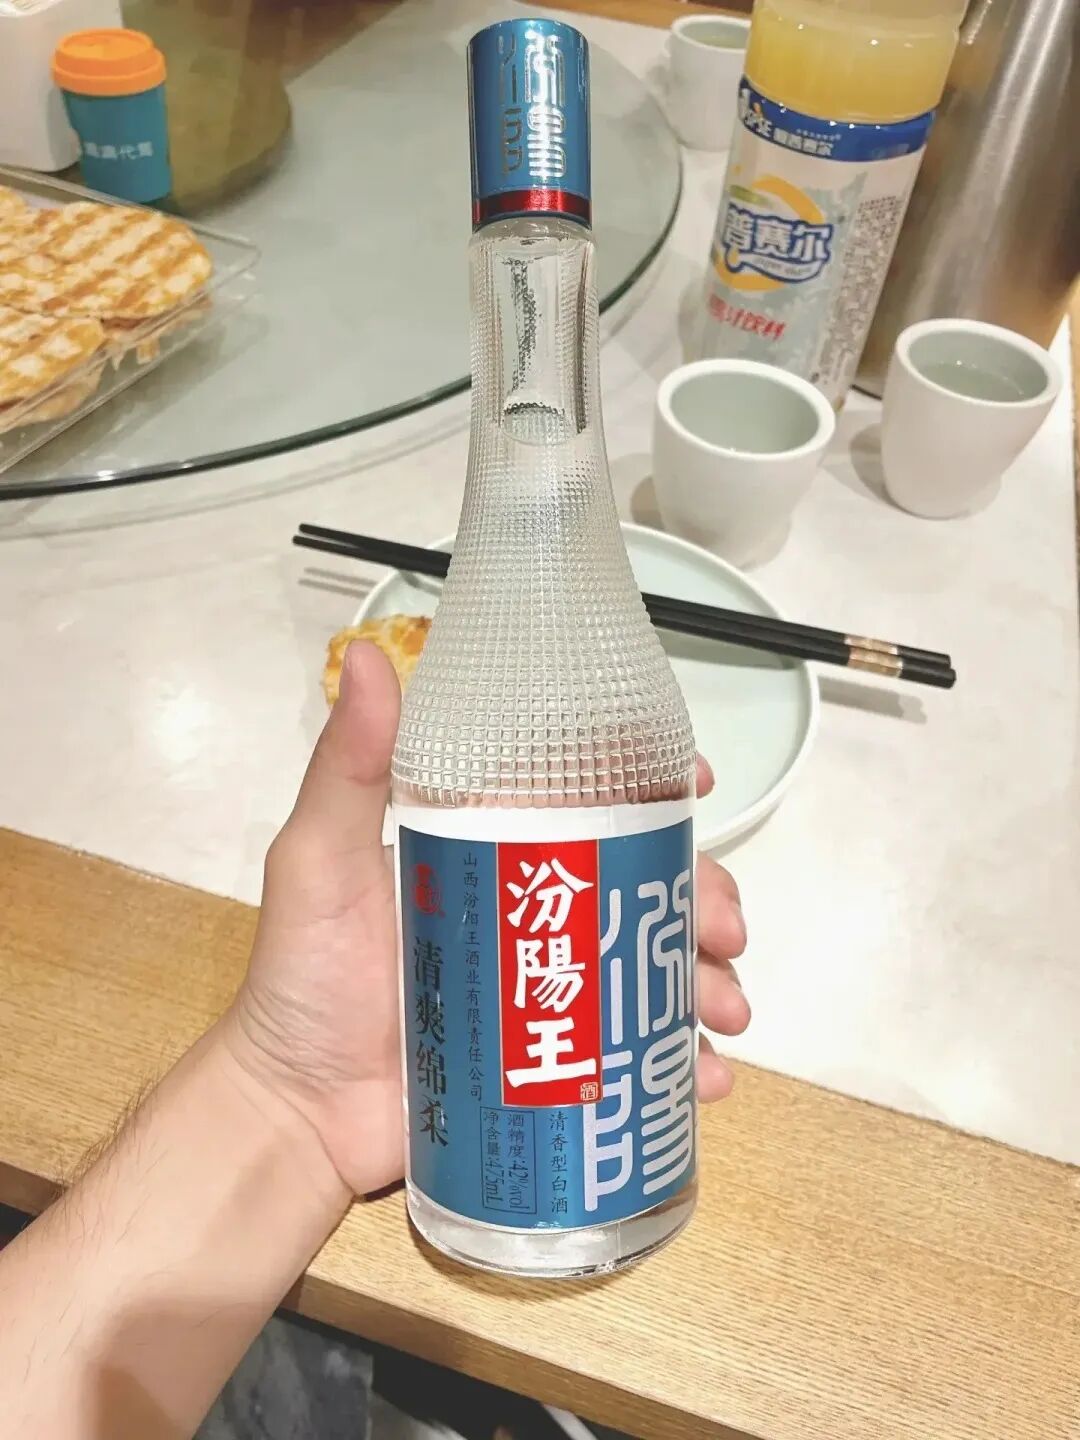 图 15 汾阳王自有光瓶产品:代工方自身的品牌产品(图片来源:什么值得买)对行业
一是渠道扁平化不可逆。厂家→总代→省代→终端的四层结构,正在被"酒厂→门店→消费者"的直线替代。
二是价格体系透明化。当成本被公示、年份被认证、规格被标准化,靠信息差赚钱的中间层会持续被挤压。
三是加速产能出清。2026 年 12 月 1 日《食品委托生产监督管理办法》施行后,商超自有品牌被明确纳入委托生产监管,委托方(渠道)负食品安全第一责任,必须持证或备案、配食品安全总监、合同 10 个工作日内报备、标签紧邻处须冠"委托方/受托方"。这会把没有品控能力的作坊式贴牌直接清出去,对正规产能反而是利好。六、PB 最容易踩的八个坑
前五个是零售方的坑,后三个是酒厂的坑。
坑一:把 PB 当白牌,从零做认知
华糖易购总经理刘春盛总结的第一条法则就是"要有品牌基础"。白牌最大的问题是消费者不认识你,认知和信誉都要重新建立。胖东来选宝丰、酒鬼酒,盒马选汾阳王,都是在借酒厂已有的认知资产。
坑二:只拼低价,不做品质可感知
清香壹号的真实口碑是:"头三口是盒马这个喝着比较好,顺;喝半斤还是汾酒比较舒服。"入口赢,中后段输。大曲清香最值钱的干净感和回味还是汾酒的。
如果一款 PB 只能靠便宜成交,它就永远是"过渡产品",做不出复购。真正该投入的不是降本,是在目标价格带里把品质做到可感知。
坑三:开发成本收不回来
PB 的开发成本(研发、打样、备案、包装)是固定的,必须靠规模摊销。如果一个渠道只有几十家店、单品月销几千瓶,这套账根本算不过来。做 PB 的前提,是你有足够大的渠道规模。坑四:只做代工,不参与终端动销
部分酒厂接 PB 只负责生产,产品上架后卖不动也没人跟进,合作周期很短。PB 由零售商主导,但酒厂在品鉴支持、终端物料、溯源背书上的配合,往往决定产品能不能活过第一年。
坑五:忽视价格管控与窜货
PB 产品一旦跨区窜货或线上代购加价,价格体系就会崩。酒鬼·自由爱上市初期,代购整箱加价 100–150 元,就是典型的价盘失控前兆。
坑六(酒厂):把 PB 当品牌建设
这是最危险的一个误解。PB 沉淀的是渠道的品牌资产,不是酒厂的。酒鬼酒的案例已经证明:卖得再好,消费者记住的是胖东来。
坑七(酒厂):不设品牌露出与供价底线
接 PB 必须提前谈三件事:供价底线、质量基线(年份、等级写进合同)、品牌露出(瓶身须标注产酒方)。这三条不谈清楚,做起来容易变成纯代工。
坑八(酒厂):没有评估自身价盘的承受力
PB 的定价一旦低于自家主力产品的毛利结构,就会形成虹吸。接 PB 之前先算清楚:这款酒的定价,会不会把自己的主销产品打死。七、结论:三句话
第一句,给零售企业:PB 的本质不是便宜,是"我比你更懂我的用户"。三条路径各有适用条件——有强势 IP 和情绪溢价能力选品牌定制,有数据能力和规模选配方定制,想低风险试水选规格定制。
第二句,给制造企业:PB 是解药,但打的是点滴。它能救报表,救不了品牌。接之前把三条红线谈清楚,接之后守住自己的主销价格带。
第三句,给整个行业:2026 年是个分水岭。价格带两端被同时打开——上面是盒马的 198 元真年份,下面是奥乐齐、鸣鸣很忙的 9.9 元——中间靠品牌溢价和渠道信息差活着的产品,日子会越来越难过。
白酒行业过去三十年是"厂家主导利益分配",未来十年,话语权会向掌握用户的那一端移动。而这一次,掌握用户的不是经销商,是货架。
数据说明:
·酒鬼酒经营数据来自其 2026 年半年度报告(2026 年 8 月 24 日披露);「自由爱」贡献 1.2–1.3 亿元为机构研报测算口径,非公司官方披露。
·盒马清香壹号产品参数(53 度、475ml、GB/T 10781.2、SC11514118220972 等)来自 FoodTalks 产品数据库;销量数据在不同报道中存在 2000 万/4000 万/4800 万三套口径,文中已标注。
·山姆专供款销量数据(圆习年销约 30.9 亿元、将军汾近 10 亿元)来自自媒体转述,未见品牌方确认,引用需谨慎。
·行业数据(光瓶酒规模、库存规模、酒企经营状况)来自中国酒业协会公开信息及《2025 中国白酒市场中期研究报告》。
·两款重点产品的图片因各电商平台与内容平台防盗链限制,未获取官方实拍图,文中以据公开参数绘制的结构解析档案卡替代;其余产品实拍图已标注来源平台。