来源 :功夫防水微平台2026-10-23
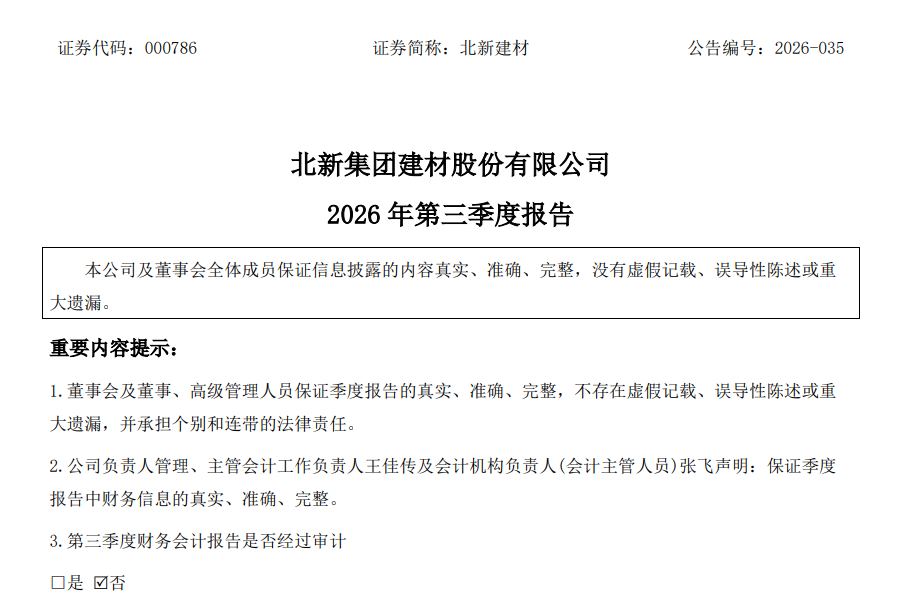
10 月 22 日,北新集团建材股份有限公司(证券代码:000786,证券简称:北新建材)正式发布 2026 年第三季度报告。北新建材前三季度营收190.76亿元同比降4.17%。作为国内新型建材领域的龙头企业,北新建材的经营表现始终与地产基建产业链的景气度高度绑定。从本次三季报数据来看,在行业需求整体偏弱的背景下,公司营收规模小幅调整,盈利水平出现明显回落,资产结构、筹码分布与估值水平也同步呈现出周期底部的特征。
前三季度业绩承压,单季度盈利持续收窄
财报数据显示,2026 年前三季度,北新建材实现营业收入 190.76 亿元,同比下降 4.17%;归属于上市公司股东的净利润 19.05 亿元,同比下降 26.35%;扣除非经常性损益的归母净利润 18.63 亿元,同比下降 26.40%;基本每股收益为 1.12 元,加权平均净资产收益率 6.94%,较上年同期下降 2.94 个百分点,盈利指标出现全面回调。
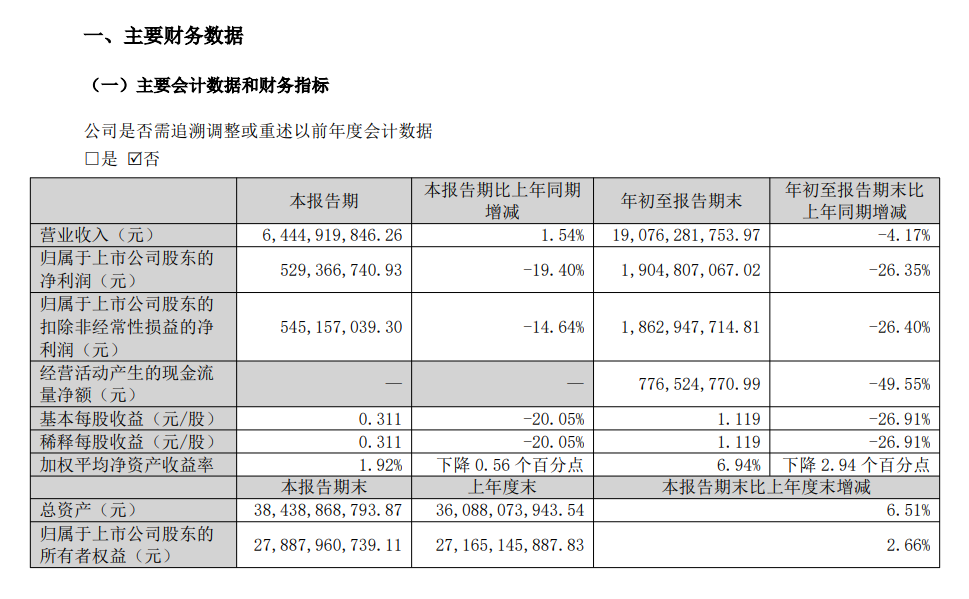
从单季度维度看,2026 年第三季度公司实现营业收入 64.45 亿元,同比微增 1.54%,营收端已显现出边际企稳的迹象;但单季度归母净利润仅为 5.29 亿元,同比大幅下降 19.40%,盈利端的修复明显滞后于收入端。盈利能力的走弱在毛利率与净利率指标上体现得更为直观:前三季度公司综合毛利率为 27.78%,同比下降 1.75 个百分点;净利率为 10.30%,较上年同期下滑 3.04 个百分点。单三季度毛利率进一步降至 25.82%,同比下降 1.97 个百分点、环比下降 2.22 个百分点;单季净利率 8.43%,同比下降 2.30 个百分点、环比下降 0.78 个百分点。毛利率持续收窄,既与建材产品终端售价承压有关,也反映出原材料、能源等成本端的刚性压力,是拖累公司当期利润的核心因素。
费用结构呈现分化,资产结构主动调整
在盈利承压的背景下,公司的费用管控呈现出明显的结构性分化。2026 年前三季度,公司期间费用合计 29.36 亿元,较上年同期增加 9416.59 万元;期间费用率为 15.39%,同比上升 1.11 个百分点,费用率的抬升进一步挤压了利润空间。
现金流与资产负债表的变化,更能反映出行业周期底部公司的经营策略调整。前三季度,公司经营活动产生的现金流量净额为 7.77 亿元,同比大幅下降 49.55%,主要原因是本期购买商品、接受劳务支付的现金较上年同期增加,叠加营收回款节奏变化,导致经营现金流的造血能力出现明显下滑。
资产端的变化同样值得关注。截至三季度末,公司应收账款较年初大幅增长 162.48%,公司明确表示增长源于“实施额度加账期的年度授信销售政策”。这一策略调整本质是在需求偏弱的市场环境下,通过放宽信用政策换取市场份额的稳定,但也带来了应收账款占款提升、信用减值风险累积的副作用。与此同时,公司货币资金较年初增长 58.78%,交易性金融资产较年初下降 56.66%,主要是通过赎回结构性存款与理财产品补充流动性,截至报告期末公司未到期银行理财余额 18.53 亿元,且无逾期与减值情况,整体资金储备依然充裕,抗风险能力较强。
筹码集中度下降,估值处于周期低位
股东结构与市场估值的变化,反映了资本市场对公司当前处境的定价。截至 2026 年三季度末,公司普通股股东总数为 7.19 万户,较上半年末增加 1.28 万户,增幅达 21.71%;户均持股市值由上半年末的 52.16 万元下降至 39.33 万元,降幅为 24.61%。股东户数的快速增加与户均持股市值的下滑,意味着公司筹码集中度有所下降,持股结构趋于分散,市场资金对该股的分歧有所加大。
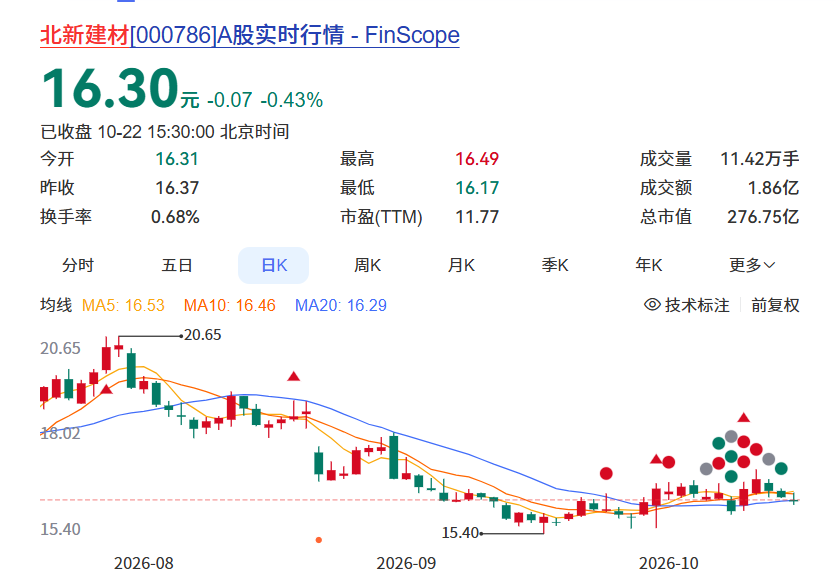
估值层面,以 10 月 22 日收盘价计算,北新建材当前市盈率(TTM)约为 11.76 倍,市净率(LF)约为 1.01 倍,市销率(TTM)约为 1.14 倍。其中市净率已接近 1 倍的破净线,整体估值处于历史偏低区间。低估值一方面计价了地产链需求疲软、公司盈利下滑的利空预期,另一方面也意味着市场对行业后续复苏的预期较为谨慎。多元业务筑牢基本盘,静待需求边际改善
从业务结构来看,北新建材早已摆脱单一石膏板厂商的定位,形成了“石膏板+涂料+防水”的多元业务架构。其中石膏板业务占比 45.76%,仍是公司的核心基本盘;涂料业务占比 20.97%,防水卷材占比 14.07%,龙骨及防水工程等业务补充剩余份额。多元化的业务布局,能够在一定程度上分散单一品类的周期波动风险,为公司提供更稳定的收入来源。
作为国内石膏板行业的绝对龙头,北新建材拥有显著的品牌优势、渠道网络与规模效应。尽管短期受地产行业深度调整影响,公司业绩面临阶段性压力,但在行业整体出清的过程中,龙头企业凭借资金、成本与品牌优势,有望进一步提升市场占有率。随着后续稳增长政策持续落地、地产与基建需求逐步边际修复,公司的盈利水平有望迎来修复窗口。
整体而言,北新建材 2026 年三季报是建材行业周期下行阶段的典型缩影:收入端逐步企稳,盈利端仍在探底,经营策略偏向“保份额、守安全”。对于这家行业龙头而言,短期业绩波动并未动摇长期竞争根基,后续需重点跟踪下游需求复苏节奏、原材料价格走势以及应收账款回款情况,等待盈利拐点的明确信号。