半年关掉155家门店,亏损逼近3亿,归母净资产从年初的8.21亿缩水到5.25亿——中百集团2026年上半年的成绩单,依然沉甸甸。硬折扣店可比销售提升9.11%算是为数不多的亮色,但这点增量放在大卖场可比收入下滑15.96%、便利店下滑13.86%的塌方面前,杯水车薪。
中百的问题,说到底不在关了多少店,而在赚钱的方式一直没换。
01
通道费模式:
曾经的金饭碗,如今的枷锁
中百长期依赖的盈利逻辑,用一句话概括就是:商品是供应商的,流量是商超的,利润来自“收租”。进场费、扣点、返利,三件套撑起了利润表。采购的核心能力不是选品,是跟供应商谈价;门店的核心功能不是卖货,是把货架“租”出去。
这套模式在卖方市场时代运转顺畅:货摆上架就有人买,供应商求着进店。但当线上即时零售、零食折扣店、社区生鲜从各个方向截走客流之后,流量本身在贬值,为流量买单的人自然越来越少。通道费模式的死穴在于:它的利润基础是流量垄断,而流量一旦流失,这个模式就转不动了。
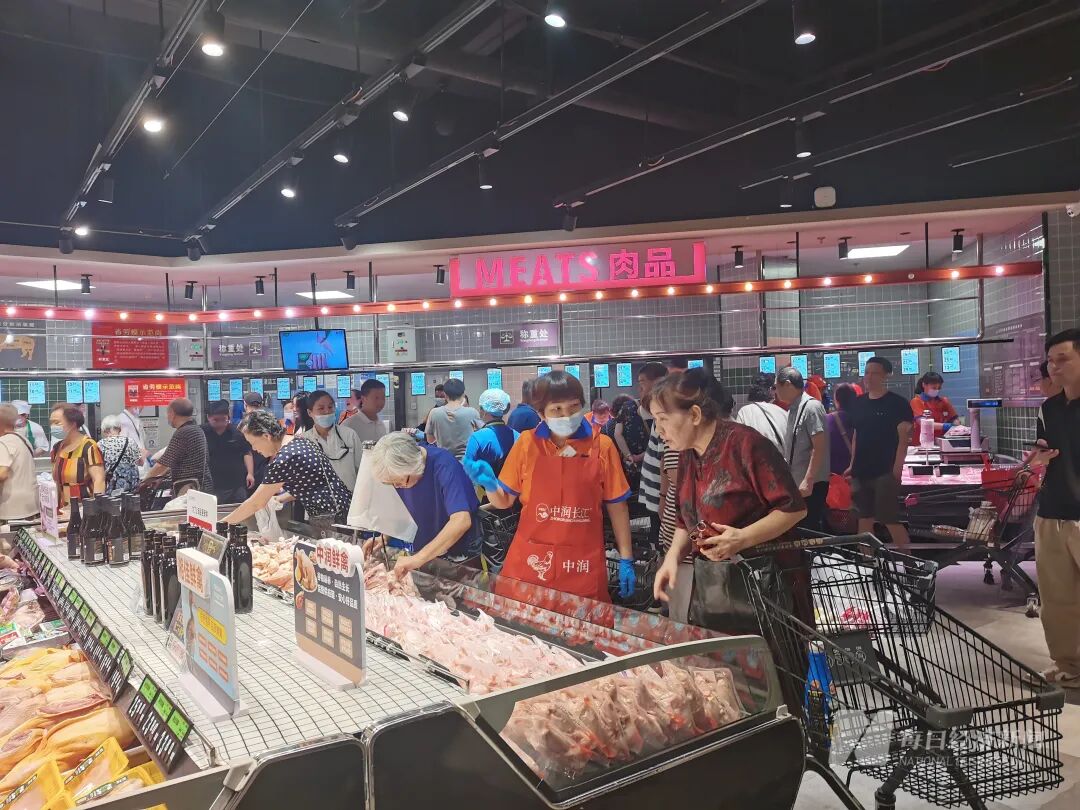
中百2025年关掉414家店、调改13家大卖场,但调改只动了货架和动线,没动供应链,更没动盈利模式。业内管这叫“装修式自救”,本质上还是那套收租逻辑,换了个招牌重新摆一遍货。
02
“胖改”的幻象:
723%的暴涨为什么救不了中百
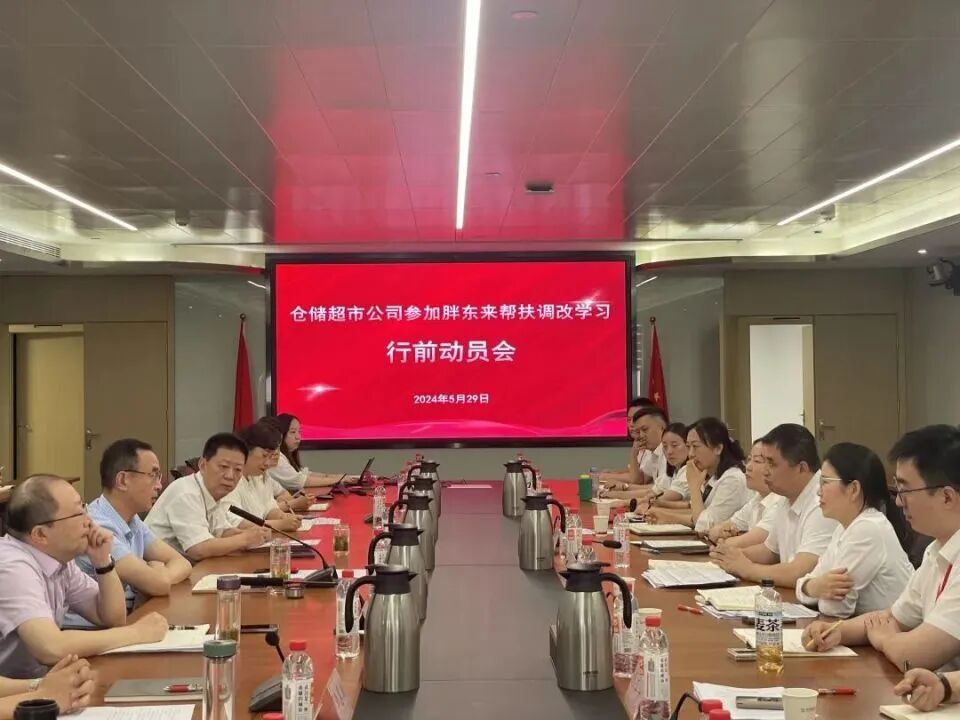
2024年6月,中百组团去许昌学胖东来,7月就启动了“胖改”。关山店作为标杆,商品汰换近80%,整体压价约20%,还给员工加薪减时。重开当天营收123万元,同比暴涨723%,客流肉眼可见地回来了。
然后呢?2025年中百大卖场营收同比再降21.6%,全年关店414家,关店损失约1.8亿。2026年7月,关山店本身也关门了。
723%的暴涨,本质是新货架、新灯光短暂点燃了老顾客的冲动。商品汰换能用钱买,货架能用钱换,动线能用钱重做,交付能接上美团京东。但场景不是装修装出来的,是员工日复一日维持出来的;服务不是加薪加出来的,是组织文化养出来的。 中百想用钱把服务“买”出来,可钱的来源建立在持续砍人上。2025年经营现金流从5.5亿骤降至1.3亿,一边给调改店员工涨薪,一边全年优化人员。降的是人的成本,而非复兴人的价值。
对比永辉,到2026年6月累计调改331家店并实现扭亏。永辉改的是供应链底座:自有品牌占比提升、供应链扁平化、直采比例拉高。中百改的只是货架上的陈列。同样的“胖改”,一个动了引擎,一个换了车壳。
03
硬折扣的试探:
方向对了,但远远不够
51家硬折扣门店落地近一年,可比店销售提升9.11%、来客数提升14.12%,说明低价策略确实能拉回一部分客流。但硬折扣的商业逻辑远比“改门头、降价格”复杂。
硬折扣的核心不是“便宜”,而是在极致低价下依然能赚钱的供应链效率。奥乐齐自有品牌占比超过90%,超盒算NB自有品牌占比超60%,SKU精简到1500个左右。这些数字背后是一整套从选品、采购、物流到门店运营的体系重构。
中百的硬折扣改造,基本是在原有门店上直接换门头和陈列,商品价格降下来了,但供应链结构、采购逻辑、周转效率没有根本变化。价格降了,毛利空间被压缩,如果周转速度跟不上,叠加租金、人工、损耗,折扣做得越深,经营压力反而越大。
硬折扣只是中百尝试的其中一个方向。社区超市是唯一实现可比正增长的业态,但增速主要由硬折扣改造店驱动,而非全业态蔓延。便利店的恶化速度反而在加快,从2025年的-1.30%恶化到2026年上半年的-13.86%。大卖场坪效继续走低。增量养不住存量,这就是中百的困局。
04
换帅之后:
国资背景的新掌门能带来什么?
7月31日,董事长汪梅方辞职,彻底退出管理层。接棒的是第一大股东武汉商联提名的桂玉平,1977年出生,曾任武汉数据集团党委书记、董事长,国资和投资管理背景突出。
中百的连续亏损:2023年亏3.22亿,2024年亏5.28亿,2025年亏9.57亿,亏损逐年扩大。净资产从年初的8.21亿降到5.25亿,再亏下去,底子再厚也扛不住。
国资背景的新帅上任,可能意味着两件事:一是大股东不会坐视中百继续失血,资源注入或战略重整的概率在上升;二是中百的转型节奏可能从“试错式自救”转向更系统性的资产和业务重组。但问题是,零售业的竞争不等人。直播电商、即时零售、折扣店、会员店——每一个对手都在加速,而中百还在谷底艰难地往上爬。
05
更深层的行业逻辑:
超市正在被重新定义
中百的困境不是孤例。大润发、华润万家也在大面积萎缩关店。2026年上半年全国社零总额同比增长仅1.3%,便利店和超市零售额分别增长6.6%和3.8%,而专业店、百货店、品牌专卖店分别下降1.5%、2.1%、8.7%。
整个零售业的分化在加速。能活下来的规模化玩家,大致分三类:效率型(山姆把单品效率做到极致)、业态型(奥乐齐、超盒算NB押对社区硬折扣)、入口型(美团、阿里织即时零售大网)。
中百的问题在于,它哪个方向都在试,但哪个方向都没有形成足够的壁垒。硬折扣做了51家,但自有品牌能力没跟上;调改做了13家,但供应链没动;线上平台“抱抱生活”增长573%,但基数太小,短期撑不起大盘。
传统商超的转型,说到底是一个从“渠道商”变成“商品商”的过程。过去靠位置和货架收租,现在得靠商品和服务创造价值。这个转变需要的不是钱,是认知,是组织能力,是愿意花时间养人、养供应链的耐心。
中百有没有这个耐心?半年报里给出的答案是:“短期经营压力仍将延续。”这话很诚实,但资本市场和消费者,未必有同样的耐心等下去。