来源 :天天财经1162026-10-14
中国人民银行安徽省分行日前披露的一则行政处罚信息显示,国元证券因未按照规定开展客户尽职调查、未按照规定报告可疑交易,被罚款58.8万元。违规事由集中在反洗钱内控的两个核心环节。对金融机构而言,客户身份识别和可疑交易监测上报是持续多年的监管重点,此次被罚意味着国元证券在反洗钱体系的执行层面仍存在漏洞。
这并非国元证券近一年来收到的唯一罚单,合规问题呈密集态势。回顾2025年全年,国元证券投行业务共收到4张罚单,覆盖IPO保荐、再融资、并购重组等业务链。进入2026年,监管函件仍在延续。3月,青岛证监局对公司青岛四流中路证券营业部出具警示函,事由为未及时报送从业人员内部惩戒信息。5月,安徽证监局对徽州大道营业部从业人员韦文晶出具警示函,其从业期间存在私下接受客户委托买卖证券并违规承诺收益的行为。分量最重的则是7月31日证监会披露的责令改正决定,认定公司存在承销保荐项目尽职调查不充分、质控与内核把关不严格、廉洁从业问题排查整改不到位三类问题,时任投行业务负责人李洲峰同步被出具警示函。
从财务顾问报告不实记载,到保荐尽调不充分、内核把关不严,再到廉洁从业排查流于形式,几条罚单指向的并非孤立事件,而是投行质量控制体系的重复性短板。此外,2026年6月国元证券还因一起“文盲老人开户”事件受到舆论关注——江西南昌64岁的保洁员胡女士,文化程度标注为“文盲或半文盲”,却被发现在国元证券开有股票账户。家属质疑该账户是2024年母亲办理银行工资卡时,在不知情的情况下被捆绑开通的。国元证券回应称当事人开立证券账户时具备完全民事行为能力,符合证券账户法定开户主体资格,而根据公司系统留存记录、开户档案及视频见证存档资料,证券账户开立核心问题已获当事人肯定答复,且流程完整履行了“双录”、风险测评等标准化核验步骤。国元证券在回应中还强调,公司在与银行渠道的合作过程中始终严格遵守监管规定和合规要求,未委托银行或其他第三方机构开展投资者招揽、服务等相关活动。。
合规承压的同时,国元证券的经营业绩呈现出总量增长与结构分化并存的特征。
截至2026年上半年,公司实现营业收入39.45亿元,同比增长16.16%;归母净利润17.03亿元,同比增长21.25%。单看中报,增速表现尚可。但季度之间的剧烈波动暴露了增长的不稳定性:一季度营收13.27亿元,同比下降12.59%;归母净利润5.42亿元,同比下降15.38%。公司解释称主要系证券投资交易业绩同比减少所致,一季度投资收益约4.86亿元,较上年同期的9.48亿元下降48.77%,近乎腰斩,主要原因是债券处置收益同比减少。中报得以转正,很大程度上依靠二季度单季约26.18亿元、同比增长39.4%的营收拉动。
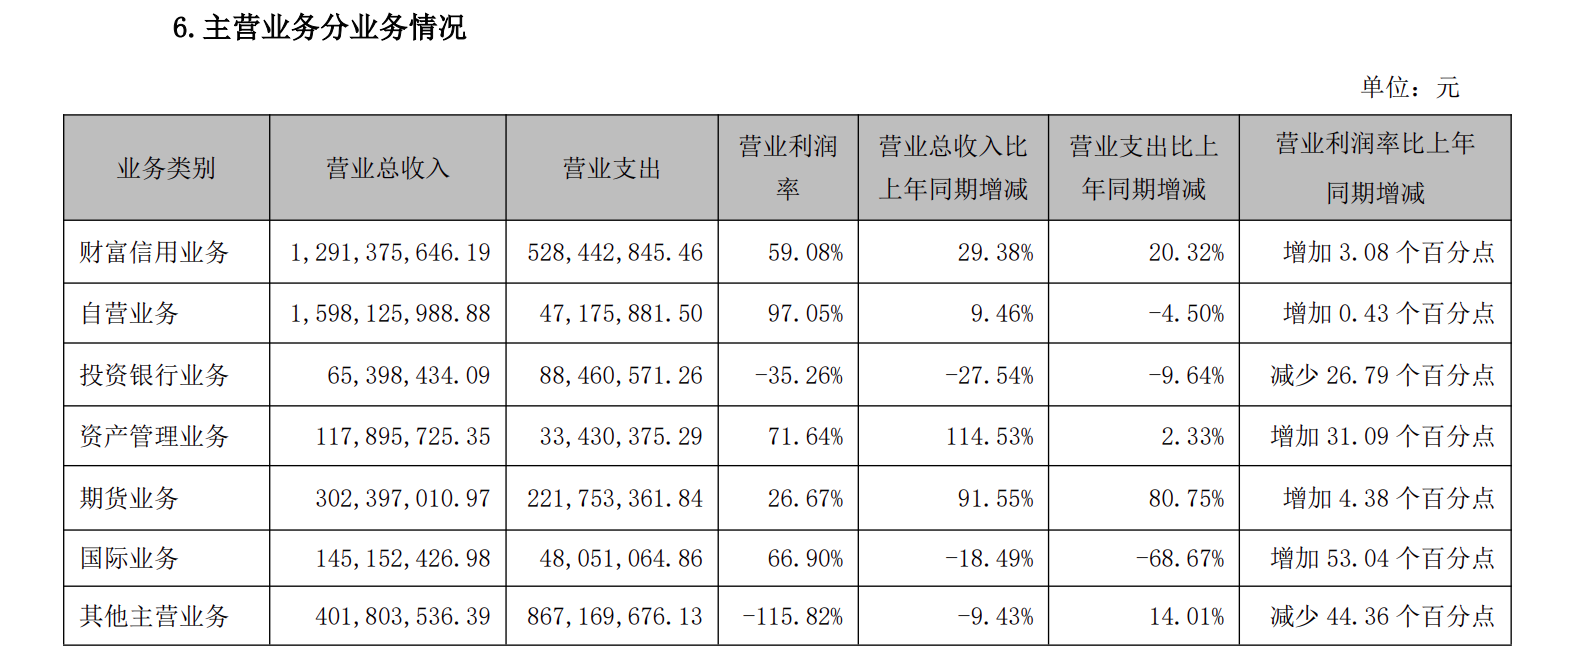
这种波动在收入结构中体现得更为直接。国元证券上半年自营业务收入15.98亿元,同比增长9.46%,占总营收的40.51%,营业利润率高达97.05%,已是第一大收入板块。自营板块利润率高、弹性大,但顺周期性也最强。投行业务则是中报中最明显的短板:上半年投行收入仅6539.84万元,同比下降27.54%,其中证券承销净收入下降36.11%,保荐业务净收入下降20%。板块营业成本8846.06万元,人工成本达8334.59万元,已超过板块全部营收,投行条线最终净亏损2306.22万元。排名同样出现错位,上半年公司股票发行主承销总金额位列行业第8,但股票主承销收入仅排第22位、承销家数排第20位,规模优势未能转化为盈利优势。
拉长时间看,国元证券投行业务的萎缩幅度更为显著。投行业务手续费净收入从2021年的9.44亿元一路下滑至2025年的1.57亿元,四年时间收入规模萎缩超83%。从2023年起,其投行业务便持续亏损,三年合计亏损金额已超2.4亿元。2022年公司投行业务尚能实现3.69亿元的营业利润,但到了2023年和2024年,亏损额分别为8948.41万元和8239.27万元。项目端的波折也在累积。数据显示,2023年至2024年,国元证券保荐的19个IPO项目中,有12个主动撤回发行上市申请,撤否率高达63.16%。2026年9月,由国元证券保荐的久易股份创业板IPO在受理约百日后撤回申请。中报显示,公司在审IPO项目6单、并购重组项目3单、辅导备案项目23单,储备数量并不少,但立项快、撤单也快的现象,反映出项目筛选与落地转化能力仍待夯实。
再回顾2025年全年,国元证券实现营业收入62.49亿元,同比增长6.81%;归母净利润24.26亿元,同比增长8.10%。报告期内A股50家上市券商的营收平均增速为24.11%,净利润平均增速为76.85%,国元证券的增速远落后于行业平均水平。2025年第四季度,公司单季营收12.77亿元,同比大幅下降33.16%;单季归母净利润4.11亿元,同比下降39.01%,直接拖累了全年增速。全年业绩增长主要靠经纪业务支撑:财富信用业务实现收入23.17亿元,同比增长36.64%,其中代理买卖手续费净收入11.57亿元,同比增长43.97%。而自营业务收入21.19亿元,同比下降8.33%;投资银行业务收入1.57亿元,同比下降3.81%;期货业务收入3.53亿元,同比下降21.22%。值得注意的是,国元证券2025年的投资银行业务主营利润为-6958万元,毛利率-44.29%。
在长鑫科技这一A股科创板历史最大IPO项目中,国元证券作为唯一一家安徽本土券商,与中信建投、中金公司等共同组成承销团队。国元证券通过旗下投资主体穿透持股长鑫科技约2000万股,持股比例约0.0297%。按东吴证券对长鑫科技IPO后“3万亿市值”的情景测算,国元所持股份账面浮盈约为7.6亿元,但根据科创板规则,该部分股份至少1年内不得转让。有分析人士指出,长鑫项目对国元的股权增值、品牌背书有着重要意义,但比起寄希望于单个明星项目,更需要的是建立可持续的多轮驱动模式。
对于这家扎根安徽的区域券商而言,近一年来从反洗钱罚单到投行业务责令改正,合规层面的整改尚需时日。投行业务连续三年半未能实现盈利,收入规模较峰值萎缩超八成,业务结构的均衡度有待提升。中报的高增长能否延续,关键或许不在于市场行情给予多少弹性,而在于公司能否真正补齐质控内核短板、扭转投行亏损态势、降低业绩对自营盘的单一依赖。