国际原油市场又有新情况!
俄乌战场局势升级,中东再传油轮触雷爆炸起火的消息,地缘冲突持续扰动能源市场。周末布伦特原油一度逼近110美元/桶,尽管周一有所回调,但霍尔木兹海峡运输风险仍在,原油市场的不确定性依然较大。
原油涨涨跌跌,化工市场也跟着牵动人心。回到PA6产业链,中石化己内酰胺10月第二周周结价为14670元/吨(六个月承兑免息)。原料端支撑仍在,接下来PA6市场怎么走?
一、原油再度走强,成本支撑仍在
近期,俄乌冲突与中东局势接连出现新变化,市场对原油供应的担忧升温,国际油价再度走高。
需要注意的是,航运和保险成本已升至前所未有的水平,相关费用超过了所运输商品价值的三分之一。
尽管欧佩克月报显示沙特9月增产三分之一,但油价仍未降温。更糟糕的是,油市已经没有太多缓冲。维多集团首席执行官Russell Hardy表示,西方已经没有更多库存可以消耗,若霍尔木兹海峡航运中断,油价存在冲至每桶200美元的可能。。
对于PA6产业链而言,原油走强有利于提振市场对上游原料的预期,但后续仍需关注纯苯、己内酰胺等环节的实际价格变化。
二、终端需求偏弱,下游涨价并不容易
终端需求偏弱,行业低价内卷依然严重。此前,金发科技、道恩股份、万华化学、恩骅力等改性龙头企业已陆续发布涨价函,但涨价压力向下传导并不容易。
多数中小加工企业议价能力有限,贸然涨价容易导致客户流失、订单转移,只能自行消化部分成本压力,进一步压缩利润空间。
采购端同样谨慎。在终端订单不足、利润空间有限的情况下,下游普遍倾向于按需、小批量补货,对持续上涨的原料价格接受度有限。
近期新料价格持续高企,小叶也听闻,回料市场开始变得抢手,品质较好的回料甚至出现货源难找的情况。
这也从侧面反映出,在成本压力不断增加的情况下,下游企业仍在努力控制生产成本。不过,回料市场的变化能否持续,还需要进一步观察。
对于PA6市场而言,成本端支撑与需求端压力并存。原料涨价可能推动市场报价上调,但如果终端订单没有明显改善,价格上涨的传导仍然会受到限制,终端需求偏弱、产品涨价困难,可能进一步挤压利润空间。
但产业链的冷热并不相通。下游企业为成本发愁,部分上游炼化企业却迎来了业绩大幅增长。
三、恒逸石化业绩大增,产业链盈利表现分化
10月15日晚间,恒逸石化发布2026年前三季度业绩预告,预计归母净利润79亿至81亿元,同比增长3318.59%至3405.13%;扣非净利润78.3亿至80.3亿元,同比增长9836.98%至10090.80%。最高增幅直接突破一万大关。
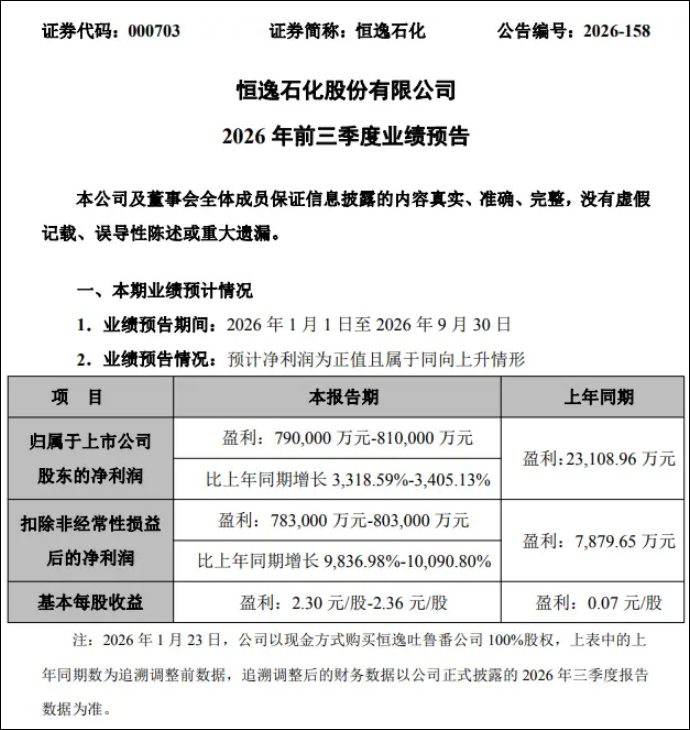
对于业绩大幅增长的原因,恒逸石化表示,公司受益于东南亚成品油供需长期偏紧的格局,同时PX、苯等化工产品盈利维持高位。
报告期内,文莱炼厂继续受益于税收红利、市场化定价及较低的运保费等优势,长期保持满负荷运转,单吨产品盈利维持高位,成为公司业绩增长的重要引擎。
从恒逸石化的业绩表现来看,部分炼化企业在有利的供需格局下,盈利能力得到明显改善。
一边是上游企业盈利改善,一边是下游加工企业利润承压,这正是当前化工市场值得关注的分化现象。
四、小叶总结:成本有支撑,需求仍是关键
原油一度逼近110美元,地缘冲突持续扰动市场,原料成本压力不断增加。不过,成本上涨不等于下游一定买单。
对于PA6市场而言,原料端的支撑与终端需求之间仍存在博弈。短期需要关注原油、纯苯及己内酰胺价格变化,也要观察下游订单、库存和实际成交情况。
如果成本端继续走强,PA6价格有望获得支撑;但若终端需求没有明显改善,涨价传导仍将面临阻力。
成本端决定涨价压力,需求端决定涨价空间。后续行情能走多远,最终还要看下游能否真正接住。