2026年8月,襄阳轴承披露了半年度报告。
营收7.03亿元,同比下降11.66%;归母净利润-2061万元,亏损同比扩大32.72%;经营现金流净额-1424万元,同比下降114.08%。
单看这三个数字,这是一份“全面恶化”的财报。
但诡异的是,从9月25日到9月30日,这只股票连续四个交易日涨停,股价从8.80元飙升至12.89元,累计上涨46.48%,总市值达到59.24亿元。9月30日当天,主力资金净流入2.77亿元,近5日主力净流入高达6.47亿元。
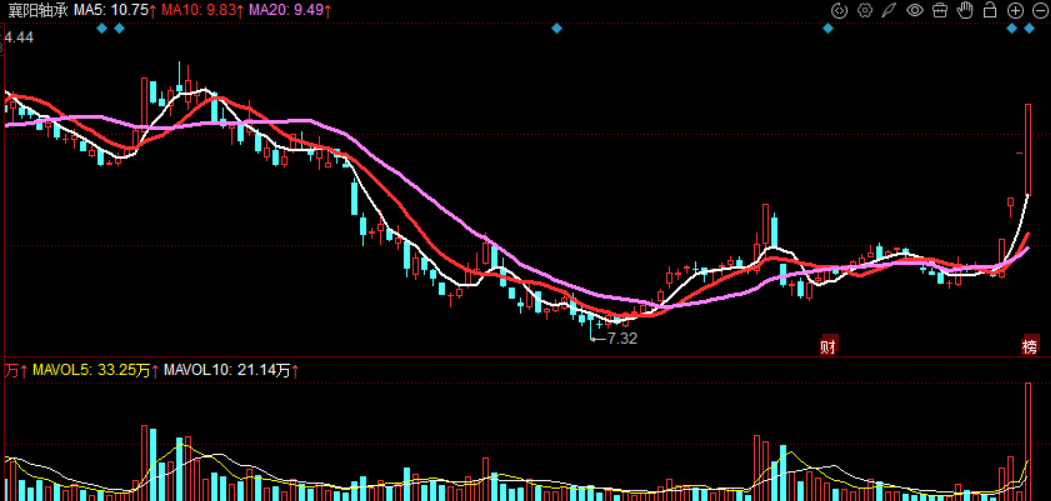 业绩在恶化,股价在狂飙。
这不是一份正常的财报与股价的呼应。今天咱们就把它拆开来看:亏损里藏着什么信号?股价又在赌什么?
亏损在扩大,但主营亏损在收窄
上半年襄阳轴承的核心数据如下:
营业收入:7.03亿元,同比下降11.66%
归母净利润:-2061万元,亏损扩大32.72%
扣非净利润:-2122万元,同比改善3.01%
经营现金流净额:-1424万元,同比下降114.08%
加权平均ROE:-2.54%,同比下降0.57个百分点
这是一份“亏损加剧”的财报。归母亏损从1553万扩大到2061万。
但看第三行,故事就变了。扣非净利润反而改善了3.01%。归母亏损扩大,扣非亏损收窄,两者之间的差距来自约61万元的非经常性损益——包括政府补助213万元、营业外支出133万元等。
这意味着,主营业务的真实亏损,比归母净利润显示的更小。
经营现金流从净流入1.01亿元变成净流出1424万元,降幅114%。公司在中报里给出了解释:本期收入减少导致销售商品收到现金减少,同时前期已支付购买商品和劳务的应付票据在当期到期,现金承兑支付。
现金流恶化是事实,但主要是应付票据集中兑付所致。这是一次性的时间差,还是趋势性的恶化,需要结合下半年数据持续观察。
三个容易被忽略的细节
细节一:波兰工厂——亏损3371万元的“出血点”。
境外资产数据显示,波兰克拉希尼克滚动轴承股份有限公司报告期末总资产5.59亿元,净资产仅959万元,报告期净利润-3371万元,占公司净资产的1.23%。
波兰工厂是公司亏损的主要来源。公司在管理层讨论中解释了两个原因:地缘政治因素持续影响,以及境外经营成本高企。公司已派遣国内人员赴波兰全面接管管理工作,推进降本增效措施。
三环集团通过子公司三环香港,向波兰工厂提供了1.5亿元财务资助,期限不超过3年,利率不高于LPR,波兰工厂以不动产提供抵押。公告明确指出,波兰工厂“由于近几年连续亏损,面临严重的资金缺口,已经影响到正常生产经营”。
这笔“输血”能维持多久,取决于降本增效能否真正落地。
细节二:等速万向节——收入暴跌45%,毛利率转负。
分产品数据揭示了一个更残酷的现实。等速万向节收入9090万元,同比下降45.28%;毛利率从上年同期的12.84%降至-1.58%,下降了14.42个百分点。
公司在解释中写道:“收入较上年同期下降45.28%,降幅较大,规模效应降低,固定成本占比增加,导致毛利降低。”
等速万向节是汽车传动系统的核心部件,收入暴跌意味着主要客户的需求出现了明显萎缩。一旦主要客户销量下滑,供应商的产能利用率就会骤降,固定成本分摊到更少的产量上,毛利率就会快速恶化。
细节三:轴承业务——毛利率逆势提升6.48个百分点。
与等速万向节形成鲜明对比的是,轴承业务收入5.89亿元,同比增长2.39%;毛利率从9.47%提升至15.95%,增加了6.48个百分点。
在营收整体下滑的背景下,核心产品轴承的收入和毛利率都在改善。这说明公司在轴承领域的成本控制和产品结构优化取得了成效。轴承业务是公司的基本盘,它的稳健表现,是扣非亏损收窄的核心支撑。
[三块业务的走势完全不同:轴承在改善,等速万向节在恶化,波兰工厂在挣扎。这种结构性的分化,才是理解这家公司的关键。]
一个收入只有13.14万元的新业务
回到股价。四个涨停板,46%的涨幅,市场赌的不是半年报。
9月29日晚,襄阳轴承披露了股票交易异常波动公告。公告中有一段关键表述:公司部分精密轴承产品可应用于谐波减速器、RV减速器等,目前已经完成产品试制并送样,截至目前累计营业收入13.14万元,不涉及海外客户,占公司整体营业收入比重较低,尚未实现盈利,该业务尚处于市场拓展阶段,存在不确定性,相关业务短期内不会对公司业绩产生重大影响。
13.14万元的收入,撑起了46%的涨幅。
谐波减速器和RV减速器,是工业机器人关节的两大核心精密减速器。在人形机器人产业爆发的预期下,减速器被视为核心受益环节。东吴证券在研报中指出,“减速器是人形机器人旋转关节核心部件,通过降速增矩保证机器人运动控制的高精度与稳定性”。
这是襄阳轴承第二次因为“机器人概念”被市场追捧。
2025年3月,“人形机器人概念”火热时,襄阳轴承连续10个交易日收盘价格涨幅偏离值累计达到105.17%。一年半之后,同样的剧本再次上演——公司澄清“尚未实现盈利”“短期内不会对业绩产生重大影响”,但市场选择忽略。
四位大师怎么看?
段永平会先问:有没有定价权?
汽车轴承是标准件,面对整车厂议价权有限;等速万向节收入暴跌45%,印证了这一点。但精密轴承如果能切入机器人减速器赛道,差异化定位可能带来新的定价空间——前提是,这个业务真的能做起来。
巴菲特会先看ROE和现金流。
ROE为-2.54%,经营现金流由正转负,净资产在持续缩水。巴菲特会说:重资产制造业的ROE波动是常态,关键是穿越周期的现金流。
芒格最关心“什么会杀死这家公司”。
不是技术被颠覆,而是国内乘用车客户销量下滑、波兰工厂持续失血、新业务迟迟无法放量。这三个变量,每一个都在侵蚀公司的净资产。
李录最看重管理层和资本配置。
管理层已派人接管波兰工厂,三环集团输血1.5亿,积极拓展机器人减速器新业务——方向是对的。但输血能撑多久,新业务能否从13万元做到规模化收入,仍需时间验证。
估值:市场在给什么定价?
当前襄阳轴承股价12.89元,总市值59.24亿元,动态市净率约7.62倍。公司2026年上半年归母净资产约7.77亿元,总市值是净资产的7.6倍。
一个半年亏损2061万元的公司,被市场定价在59亿市值、7.6倍市净率。
这个估值,定价的不是当期利润,不是当期现金流,甚至不是当期收入。它定价的是一个“机器人减速器”的故事。
公司自己的澄清公告已经把话说得很清楚:“累计营业收入13.14万元”“尚未实现盈利”“短期内不会对公司业绩产生重大影响”。
13万元的收入,对应59亿的市值。这个倍数,已经不是用“成长股”逻辑能解释的了。
我的看法
襄阳轴承这家公司,正处在一个“旧业务承压、新故事刚起”的关键节点。
第一,半年报的“减亏信号”是真实的,但它不足以支撑当前股价。 扣非亏损收窄3.01%,轴承业务毛利率提升6.48个百分点,这些是积极的边际变化。但波兰工厂亏损3371万元,等速万向节收入暴跌45%,这些负面因素更大。“减亏”和“盈利”之间,还有很长的路。
第二,机器人减速器的新业务,目前只是一个“期权”。 13.14万元的收入,意味着这个业务还处于“送样测试”阶段。从送样到小批量供货,从小批量到规模化,每一步都需要时间和验证。市场在给这个“期权”定价,但这个期权能否兑现,存在很大的不确定性。
第三,当前7.6倍的市净率,已经把这个“期权”的价值充分计入了。 如果新业务进展不及预期,或者波兰工厂亏损继续扩大,这个估值水平将面临重估压力。
当一家半年亏损2061万元的公司,被市场定价在59亿市值、7.6倍市净率的时候——要么是市场看到了我们没看到的东西,要么是故事讲得太快了。
对于关注襄阳轴承的投资者来说,接下来需要重点观察的指标有几个:
第一,机器人减速器业务能否从送样走向批量供货;
第二,波兰工厂的降本增效能否见效;
第三,等速万向节业务的下滑何时企稳;
第四,轴承业务的毛利率改善能否持续。
这些问题的答案,比一个“四连板”的股价,比一份“亏损扩大”的半年报,都更重要。
你怎么看襄阳轴承这波走势?评论区聊聊。
本文基于襄阳轴承2026年半年度报告、股票交易异常波动公告及公开市场数据整理分析,不构成任何投资建议。投资有风险,入市需谨慎。