引言
一年前的此刻,我在《2024年报分析及估值调整》中写下“未来发展的不确定性太大,即便估值再便宜,不惑个人暂时也不会投资”的判词。彼时长春高新归母净利润尚余25.83亿元,扣非净利28.30亿元,市场已因增长停滞而给予30%的跌幅惩戒。未曾想,2025年的财报竟以更加惨烈的方式,将“不确定性”三个字演绎得淋漓尽致——全年归母净利润仅1.55亿元,同比暴跌94%;扣非净利润3.78亿元,同比下滑86.66%。曾经那个ROE动辄30%以上的“生长激素茅”,如今ROE跌至0.69%,净利率跌至约1.3%,几乎触碰盈亏平衡线。
这份年报,是长春高新上市以来最沉重的一份答卷。它既暴露了核心产品纳入医保后的价格断崖,也揭示了多元化转型期的剧痛与失血。暴雷之后,长春高新是就此沉沦,还是能在创新药的黎明中找到第二曲线?下面请跟随不惑的脚步,逐层剥开这颗“带血的洋葱”。
一、主要经营业绩
1.关键数据分析
从营业收入来看,2025年实现120.83亿元,同比下降10.27%,连续两年负增长(2024年已下滑8%)。如果说2024年的下滑尚可归咎于行业整顿与出生率下降,那么2025年的双位数下滑则明确宣告:生长激素的黄金时代,真的结束了。
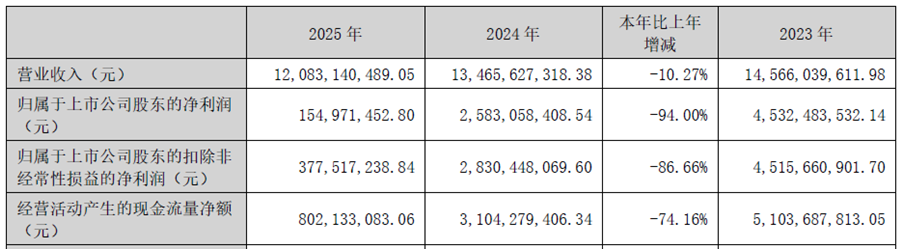
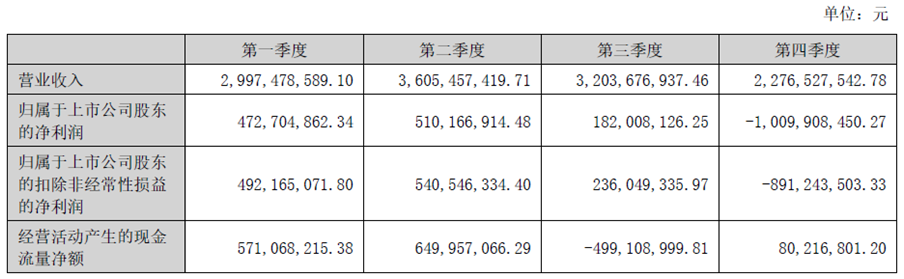
利润的崩塌远比收入更为惊心,下降86%以上。2025年归母净利润仅1.55亿元,较上年减少24.28亿元;扣非净利润3.78亿元,较上年减少24.52亿元。这意味着,公司几乎在一夜之间失去了过去一年的全部利润。分季度看,前三个季度尚能维持微利(Q1 4.73亿、Q2 5.10亿、Q3 1.82亿),但第四季度单季就暴亏10.10亿元,直接将全年拖入深渊。四季度的巨亏,主要源于医保谈判后产品降价的发货节奏调整、存货减值计提、资产减值损失以及一次性费用集中确认。
至此,核心收益指标全面沦陷。加权平均净资产收益率从2024年的11.66%跌至0.69%,创历史新低;销售净利率从2024年的约20%骤降至约1.3%。尽管制药业务毛利率仍维持在89%以上的高位,但高昂的三费如同黑洞,吞噬了所有毛利。
现金流方面,经营活动现金流净额仅为8.02亿元,同比下降74.16%,与1.55亿的净利润相比看似充裕,但相较2023年的51.04亿已不可同日而语。更值得关注的是,公司期末货币资金仅21.64亿元,较年初的60.97亿元锐减64.5%,“失血”速度触目惊心。
2.利润结构分析
2025年营业总成本高达113.26亿元,其中营业成本21.61亿元(同比+12.4%),在收入下降的背景下成本逆势上升,主要系制药业务直接材料、人工成本增加所致。但真正压垮利润的是期间费用:
销售费用50.91亿元,同比增长14.68%,销售费用率首次突破42%,创历史新高。公司为巩固生长激素市场份额、推广新产品金蓓欣(伏欣奇拜单抗)及美适亚,持续加码学术推广与医院准入,但投入产出比严重恶化。
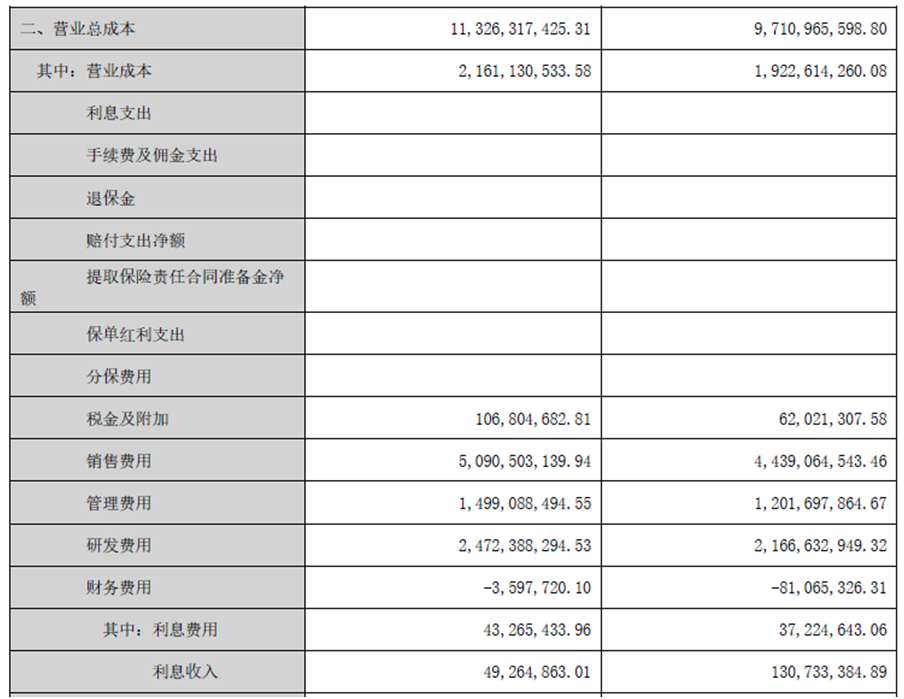
管理费用14.99亿元,同比增长24.75%。主要是金赛药业基于“组织效能升级”实施的阶段性人员优化,导致离职补偿金大幅增加,叠加管理人员薪酬与折旧摊销上升。这暴露出公司在战略收缩期的阵痛——既要支付高昂的研发与销售人力成本,又要为“裁员”买单。
研发费用24.72亿元,同比增长14.11%,研发费用率提升至20.5%。全年研发投入29.36亿元,资本化率从19.45%降至15.79%,会计处理趋于保守,但也意味着更多费用直接冲击当期利润。
此外,资产减值损失3.70亿元(存货跌价、固定资产减值等),信用减值损失776万元,叠加营业外支出中高达3.90亿元的捐赠性收支净额,共同将利润碾压至尘埃。
3.收入结构分析
从业务类别看,基因工程/生物类药品收入104.16亿元,同比下降12.50%,占比降至86.20%(2024年为88.41%)。这是公司上市以来核心板块首次出现如此幅度的收入萎缩,直接印证了生长激素纳入医保后的价格雪崩与市场竞争加剧。
中成药收入7.56亿元,微降0.87%,在风暴中展现出难得的稳定性,但基数过小(占比6.25%),无力托底。
房地产业务收入8.16亿元,同比增长8.00%,占比6.76%。地产业务在2025年反而成为收入端唯一的“亮色”,但这是一种危险的亮色——在房地产下行周期中,占比提升意味着风险敞口扩大,且该板块利润贡献依旧微薄。
从销售区域看,华东(37.91%)、华南(13.08%)等传统强势区域均出现10%以上的收入下滑;东北大本营(12.17%)逆势增长5.17%,可能受益于医保落地后的基层放量。国际市场收入1.44亿元,同比增长10.71%,占比仍不足1.2%,“国际化”依然停留在概念阶段。
4.成本结构分析
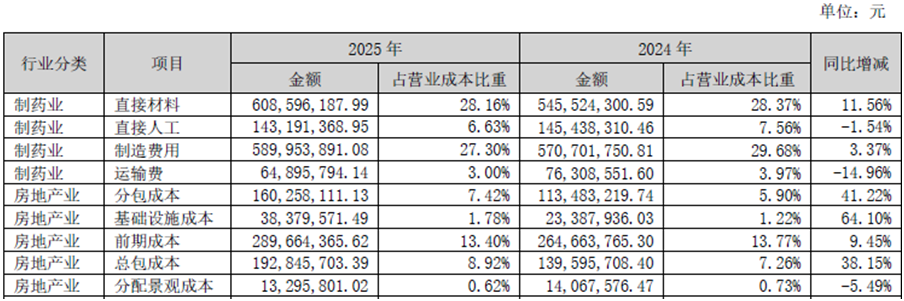
制药业营业成本中,直接材料6.09亿元(+11.56%)、制造费用5.90亿元(+3.37%),在收入下滑背景下成本刚性凸显。房地产业成本中,分包成本、基础设施成本、总包成本均大幅上升(增幅38%-64%),反映存量项目去化过程中的成本挤压。
二、经营成果盘点
1.资产端
2025年末总资产300.81亿元,同比减少3.13%。资产结构呈现“现金减少、存货与固定资产增加”的恶化态势:
类现金资产(货币资金+交易性金融资产)合计约35.95亿元,较年初的66.22亿元减少近30亿元,占比从21%降至12%。货币资金从60.97亿骤降至21.64亿,主要用于理财产品(交易性金融资产增至14.31亿)购买、固定资产投资及股东分红。
而存货58.33亿元,同比大增22.7%,其中开发成本从11.15亿激增至26.19亿(高新地产项目投入增加),库存商品与原材料亦有所增长。存货高企不仅占用资金,更在下行周期中蕴含减值风险。
另外,固定资产72.62亿元,同比大增19.9%,在建工程27.92亿元。金赛药业新生产基地、百克生物产能扩建等持续投入,使公司资产愈发“沉重”。在利润大幅萎缩的背景下,如此庞大的固定资产折旧将成为未来数年的沉重负担。
长期股权投资6.93亿元,较年初增加4.02亿元,主要系对传信生物增资并达到重大影响(持股比例升至33.32%),由其他权益工具投资转为权益法核算,以及新增对山东仕达思等的投资。
2.负债端
负债合计52.11亿元,较年初增加。有息负债明显攀升:短期借款6.21亿元(+156%),长期借款12.34亿元(基本持平),有息负债合计约18.55亿元,偿债安全边际收窄。
而经营负债中,应付职工薪酬从3.48亿增至4.86亿(+39.4%),应交税费从1.66亿降至0.85亿,其他应付款维持12亿水平。合同负债4.31亿,略有下降。
股东权益方面,未分配利润从174.83亿降至162.60亿,减少12.23亿元;库存股从6.31亿增至7.20亿,回购持续进行。
三、财报印象深析
1.医保谈判:生长激素的“戴维斯双杀”
2025年6月,金赛增(长效生长激素)成功纳入国家医保目录。这本是惠及患者的善举,却成为公司业绩的“绞索”。纳入医保意味着价格大幅下调,而公司为配合医保谈判,在第四季度集中调整了发货节奏与价格体系,导致相关收入及净利润显著减少。更深远的影响在于,医保支付价将成为市场定价的锚点,竞争对手(如特宝生物的怡培生长激素等)的步步紧逼,将使生长激素从“高毛利现金牛”沦为“普通处方药”。金赛药业2025年净利润仅4.87亿元,较2024年的约26亿元级别暴跌超过80%,这便是“戴维斯双杀”的残酷写照。
2.费用失控:销售费用突破50亿的“内卷”困局
2025年三费合计高达78.62亿元(销售50.91亿+管理14.99亿+研发24.72亿),三费率高达65%,同比2021年的约46亿增长超过70%。其中销售费用率42.1%,意味着每卖出100元产品,就要花掉42元做推广。在核心产品增长见顶、新产品尚需培育的过渡期,这种“烧钱换市场”的模式已难以为继。更讽刺的是,销售人员从2024年约3530人增至3767人,研发人员却从1264人裁至1049人(-17%)——这究竟是一家创新药企,还是一家销售驱动的仿制药企?
3.百克生物:从“希望之星”到“亏损包袱”
百克生物2025年营收仅6.05亿元,归母净利润亏损2.63亿元,与2023年营收18亿、净利润5亿的高光时刻形成惨烈对比。带状疱疹疫苗受新生儿出生率下降、竞品价格战及退货影响,销售断崖式下跌;水痘疫苗同样承压。百克生物不得不主动降价推进“惠民项目”,但短期已沦为失血点。疫苗板块的不确定性,再次证明其难以扛起第二增长曲线的大旗。
4.创新药:远水难解近渴,但曙光初现
研发投入29.36亿元,占营收24.3%,这一比例在国内药企中堪称激进。2025年,伏欣奇拜单抗(金蓓欣)获批上市,成为国产首款急性痛风性关节炎1类创新药;GenSci098注射液(甲状腺眼病)完成海外独家授权,潜在里程碑款13.65亿美元,7000万美元首付已于2026年1月到账。此外,亮丙瑞林注射乳剂、长效促卵泡激素等NDA获受理,管线梯队日趋丰富。
然而,创新药商业化是另一场马拉松。金蓓欣上市半年,尚处市场培育期,难以对冲生长激素的下滑;海外授权的首付款虽能充盈现金储备,但无法持续贡献利润。在研的35个1类新药中,多数仍处于临床早期,距离商业化至少还需3-5年。公司正从“投入驱动”向“价值驱动”转型,但转型的代价是短期利润的毁灭。
5.地产累赘:甩不掉的“资金黑洞”
其他应收款中,政府款项(康达地块拆迁款)期末余额9.77亿元,较年初的12.86亿元有所减少(2026年初返还约4.97亿),但仍占用大量资金。房地产业务库存(开发产品+开发成本)高达43.50亿元,在房地产市场下行周期中,减值风险如达摩克利斯之剑高悬。公司虽提出“代建+资产运营”的轻资产转型,但进度缓慢,地产业务仍是报表中的“不良资产”。
6.现金流与分红:“借钱研发”的窘迫
2025年经营现金流8.02亿元,而2024年度分红高达10.44亿元(每10股派26元),2025年度拟分红仅0.64亿元(每10股派1.60元),分红断崖式缩水。更严峻的是,期末货币资金21.64亿已无法覆盖有息负债18.55亿与存货增长之和。公司启动赴港上市(H股)筹备工作,并出售GenSci098海外权益回血,均指向同一个事实:账上没钱了,必须融资。
四、未来展望及估值调整
展望未来,长春高新正经历“凤凰涅槃”前最黑暗的时刻。生长激素的医保降价影响将在2026年全年体现,收入与利润将继续承压;百克生物短期内难以扭亏;创新药放量仍需要时间。2026年,公司大概率仍将处于“增收不增利”甚至“减收减利”的阵痛期。
但长远来看,若创新管线能如期兑现,公司并非没有翻盘可能:
一是2026-2027年伏欣奇拜单抗、长效促卵泡激素、亮丙瑞林等新产品陆续放量,有望贡献10亿级别增量收入;
二是GenSci098等海外授权后续里程碑款及销售分成,将改善现金流;
三是赴港上市若成功,可为研发与国际化提供弹药。
然而,对于生物医药企业而言,最大的风险在于“时间”。一款新药从上市到放量需要3-5年培育,而公司目前的现金储备与融资能力,能否支撑到黎明到来,我是打个大大的问号的?
考虑到公司正处于产品周期切换的至暗时刻,传统PE估值已失真(当前利润被一次性费用与降价严重扭曲)。我们采用“远期利润折现+资产重置”法进行毛估:
假设2028年(三年后)公司完成转型,新药贡献增量,利润恢复至20-25亿元(中性假设22亿)。考虑到创新药企的高投入、高不确定性,给予25倍PE并按80%折价,则三年后2028年的合理估值为:22亿×25×80%=440亿元。
若要求三年一倍的安全边际,则理想买点约为440亿×0.5=220亿元;一年内卖点按合理估值1.5倍计算为660亿元。
截至本报告撰写时(2026年9月30日),公司市值约为293亿,已处于合理估值下沿,距离理想买点不足25%,但“便宜”不等于“会涨”或“值得买入”。就我个人而言,长春高新已从“可以观察”降为“极度谨慎”——除非看到以下三个信号:
①2026年Q1-Q2扣非净利润环比企稳(半年报披露扣非净利同比下降超过50%,似乎没有好转的迹象);
②金蓓欣销售超预期(2026年上半年国内创新药已完成81笔对外授权交易,合同潜在总额逼近1100亿美元,达到2025年全年总额的约八成,增长趋势似乎还可);
③赴港上市顺利推进且估值合理。
否则,即便股价再跌,进入所谓的“理想买点”,有钱不惑也只会给予不超过1-2%的观察仓位。
郑重声明:以上仅为不惑个人观点,不构成任何买卖建议!投资有风险,决策需独立。
2026年10月7日