来源 :和谐趋势2026-10-20
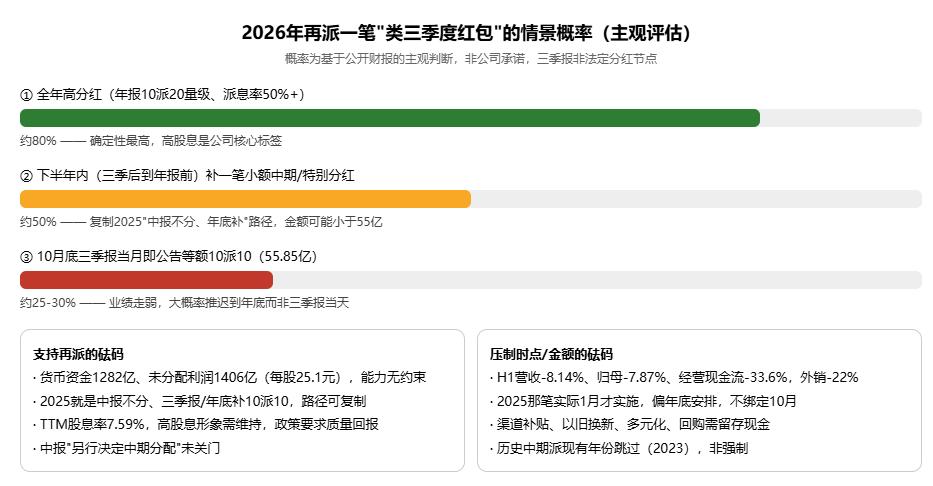
去年三季度分红,实际是以 2025 三季报为报告期、2026 年 1 月实施的10 派 10 元(55.85 亿)。三季报本身不是法定分红节点,这类派现是公司择机宣布的中期/特别分配,灵活性很大,不等于每年必发。
一、先看格力历年分红节奏(这是判断的基础)
证据来源:格力 2026 半年报、深交所分红公告、东方财富分红融资数据深圳证券信息有限公司指数事业部深圳证券交易所。
规律很关键:格力年中/三季度额外派现不是法定、也非每年固定——2023 年就跳过了;它是公司按当年现金流和意愿灵活安排。而且 2025 年的操作路径正是"中报不分→三季报/年底补一笔",这对 2026 有直接参照意义。
二、2026 年当前的家底与业绩
三、逐项分析
支持再分红(能力面很足)
现金不是问题:2026 年中报末货币资金 1282.48 亿、未分配利润 1405.94 亿,派 56 亿只占货币资金的 4%,账上完全负担得起。
有现成先例:2025 年正是"中报不分配→年底/三季报口径补 10 派 10",2026 中报同样写"暂不派发、另行决定",等于预留了下半年补派的口子。
高股息是估值支柱:当前 TTM 股息率 7.59%、行业第 3,公司有动机维持回报形象来托住股价。
削弱"三季报立刻等额派现"的因素
业绩和现金流走弱:2026H1 营收 896.73 亿(-8.14%)、归母 132.78 亿(-7.87%)、经营现金流净额 188 亿(-33.6%),外销主营- 21.98%受中东地缘冲击,盈利底气弱于 2025 年。
时点未必绑三季报:2025 那笔 10 派 10 实际在 2026 年 1 月公告实施,更像年底/年报前的股东回报安排;10 月三季报窗口当天就宣布的概率不高。
资金有其他去处:以旧换新补贴、渠道激励、工业储能/冰洗多元化、回购都需要现金留存。
四、结论与观察信号
最确定的不是"三季报再发一笔",而是"全年维持高分红":年报 10 派 20 量级、全年派息率 50%以上的概率约 80%,这是底线。
想等"去年那种 10 派 10 的三季度红包",10 月底三季报当天就落地的概率仅约 25-30%;更现实的预期是——即便补,也可能拖到年底/年报前,且金额小于 55.85 亿(情景②约 50%)。
跟踪三个信号:①10 月底三季报正文及董事会决议是否提中期分配;②11 月–次年 1 月有无临时股东会/特别分红公告(2025 就是这个窗口);③2026 全年现金流与外销是否回暖,决定补派力度。
一句话:能力上完全分得起,意愿上因业绩走弱更可能"攒到年报一起派",把它当成年报高分红的确定性来预期,而不是押注三季报当月复制去年红包。
#热爆趣创赛#举报/反馈