减持比例上限:不超过0.60%(685.56万股);
减持方式:集中竞价交易;
时间跨度:自2026年11月4日至2027年2月3日,整整跨越一个季度与元旦新年。
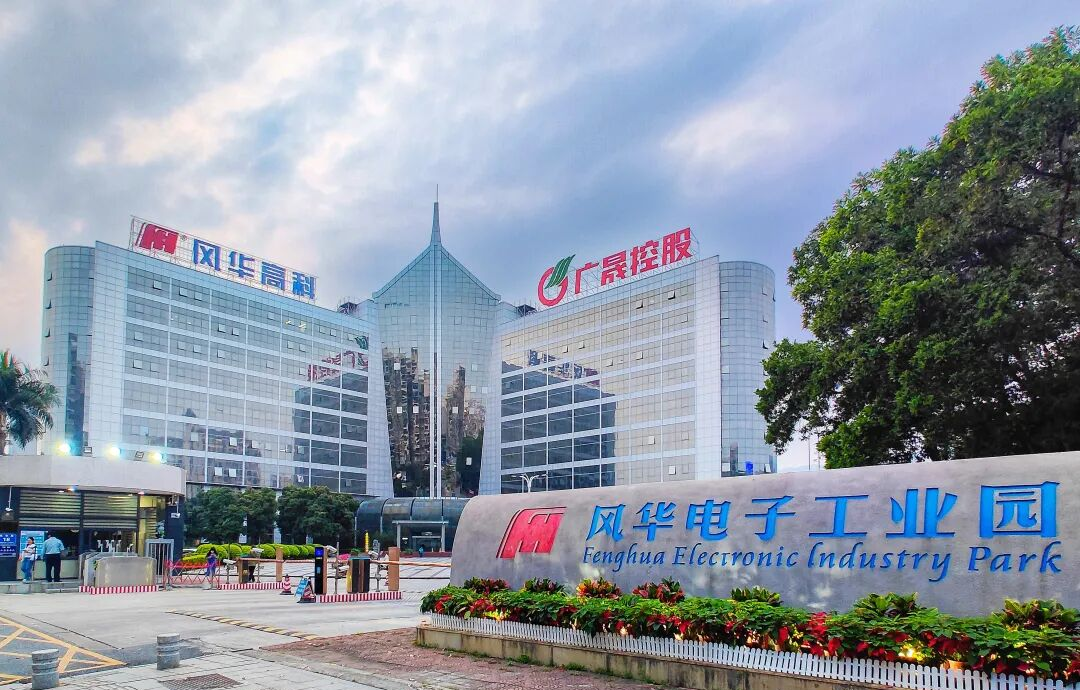
风华高科这则由控股股东广东省广晟控股集团抛出的减持计划,在公告栏里看似微不足道。
0.60%的体量,折算成二级市场成交额,不过是几千万至上亿元的规模;减持原因也是上市公司最常见的八字官样辞令——“自身资金安排”。
在动辄清仓式减持、协议转让5%以上的A股名场面面前,这种“细嚼慢咽”式的微量减持,极易被散户当成无足轻重的日常波澜。
然而,在严肃的资本市场博弈中,主体的身份往往比减持的绝对数额更加致命:
减持方不是财务投资的VC机构,也不是离职套现的高管自然人;
而是多年来代表广东省国资意志、深度掌控风华高科战略走向的第一大控股股东——广晟控股集团!
股份来源更是横跨了早期的无偿划转、此前的非公开发行(定增)以及二级市场真金白银的增持。
当一手主导了风华高科扩产定增、托底了被动元件自主可控大局的控股国资平台,突然在集中竞价通道挂出减持单;
这串不到1%的数字背后,绝非单纯的零钱兑现,而是地方国资盘活存量资产与被动元件行业周期反复拉锯下,一次耐人寻味的筹码试探。一、0.6%的克制背后:国资平台的资金账与盘活逻辑
要读懂这则公告,首先必须穿透广晟控股集团的资产负债表与诉求。
作为广东省属大型骨干国企,广晟旗下横跨矿业、电子信息、环保等多大板块,手握风华高科、中金岭南、广晟有色等数家上市公司平台。
在当前地方财政与国资考核全面转向“提高资本回报率、优化国有资本布局、盘活存量流动性”的深水区里;
大型国资集团面临着极具硬约束的现金流调配压力:
承担全省重大产业投资、战略新兴产业基金出资的刚性任务;
优化集团内部债务结构、降低综合财务杠杆的刚性要求。
为什么选择减持风华高科,而且精准卡在0.60%?
第一,极度规避大宗交易或大比例协议转让引发的市场恐慌。根据上市公司监管规则,大股东减持股份达到一定阈值或通过大宗交易折价甩卖,极易对二级市场产生估值踩踏。通过集中竞价减持不超过0.60%,既合法合规,又尽量把对盘面分时走势的冲击压到了最小,不触碰大股东地位动摇的红线。
第二,兑现部分浮盈,完成集团层面的年度现金回收指标。股份来源里赫然写着“非公开发行股份及二级市场增持股份”。这意味着广晟在风华高科此前低谷定增、或者行业底部救市时注入的资金,在经历了一定周期的修复后,需要按照国资运营逻辑进行部分轮动和退出,以“真金白银”回流集团母体,去支持其他更紧迫的战略战线。
这种减持,本质上是地方国资在存量资产中进行的一次微观“抽水回血”。二、被动元件的周期现实:弱复苏下的估值天花板
如果说集团层面的流动性需求是外因,那么风华高科所处的MLCC(片式多层陶瓷电容器)及片式电阻行业基本面,则是这笔减持无法回避的内生背景。
风华高科被誉为中国被动元件的“国家队代表”:
在过去的几年里,公司经历了耗资数十亿的祥和工业园祥和基地大扩产,承载着在高端MLCC和车规级电容领域替代村田、太阳诱电等日韩巨头的厚望。
然而,全球消费电子与硬件周期的现实,却走得异常曲折:
下游需求的二元分化:虽然新能源汽车、AI服务器对高容、车规级MLCC需求旺盛,但占据被动元件出货大头的传统手机、PC及家电市场,复苏斜率极其平缓;
价格战与产能消化包袱:国内同行在过去几年扩产凶猛,导致常规品类的价格常年徘徊在低位,行业毛利率难以迅速回到历史巅峰;高额固定资产折旧也在持续侵蚀着公司的利润释放弹性。
在周期的高点,大股东往往愿意锁仓以博取更高的市值溢价;
而在一个“底部虽过、但上方空间被产能过剩与需求疲软压制”的L型弱复苏区间;
控股股东选择在此刻兑现部分筹码,向市场传递的潜台词极其现实:
大资金并不预期短期内行业会出现超级大爆发。
落袋一部分确定性的现金,远比在二级市场继续等待漫长而充满不确定性的超级戴维斯双击,更加符合理性国资风控的准则。三、集中竞价的心理博弈:三个月的暗中压盘期
对于二级市场的普通投资者与机构股东而言,最棘手的从来不是“685万股”这个绝对数字,而是减持方式带来的心理压制(Overhang)。
公告明确:自2026年11月4日至2027年2月3日,以集中竞价方式减持。
这意味着在接下来的整整三个月里,风华高科的盘口将面临一种隐形的“戴维斯双杀预期”:
1.盘面缺乏向上突破的合力在集中竞价通道下,大股东的卖单是直接挂在撮合系统里的。每当股价因为行业利好或半导体情绪出现脉冲式上涨时,多头资金都会忌惮“大股东是否趁机出货”,从而不敢轻易封板或持续接力,客观上导致股价在减持窗口期内极易出现脉冲冲高回落的钝化走势。
2.机构调仓的连锁反应公募基金与险资在评估标的时,对“控股股东减持”这一动作向来给予负面的风险折价。即便0.6%比例极低,但控股股东亲自下场卖股的行为,会直接打消部分长线资金在这个时间窗口建仓做多的意愿,甚至可能诱发部分对冲盘提前抢跑减仓。
控股股东的一小步,往往被市场解读为产业资本对当前股价“性价比”判断的一大步。四、国资减持迷雾下,投资者的应对底牌
面对风华高科控股股东在年底关口的这则微量减持公告,穿行在硬科技与电子元器件博弈中的投资者,必须立下三条清醒的认知底牌:
1.坚决戒掉“大股东减持比例小就等于利好/无影响”的盲目乐观0.6%在数字上确实不会伤及风华高科的控制权根基,但集中竞价方式决定了其对二级市场流动性的边际侵蚀。在11月4日减持窗口正式开启后,密切跟踪每日盘口的成交量与大单流出情况,切忌在缺乏业绩催化的高点盲目追涨加仓。
2.核心跟踪“三季报扣非净利与高端品导入进度”被动元件企业的真正翻身,不看减持,看产品结构。将视线从减持公告移开,死死盯紧风华高科在汽车三电系统、AI服务器端的高端超微型、高容量MLCC的实际出货占比。只有当高毛利的高端品放量能够完全覆盖折旧成本、推动扣非净利润连续超预期,才能从根本上对冲大股东减持带来的筹码压力。
3.认清地方国资改革下的“资产轮动新常态”在高质量发展与财政化债的新周期下,地方国资不再是过去只进不出的“死水池”,而是会越来越频繁地通过微量减持、分红、ETF换购等合规手段盘活旗下上市公司筹码。对于地方国资控股的科技标的,必须重新审视其资本运作周期,优先选择大股东承诺不减持、或正处于大股东大手笔资产注入期的高确定性品种。
肇庆风华高科的自动化车间内,数以亿计的微型电容依然在测试流水线上飞速滑过。
而在资本市场的公告簿里,那一笔笔划向集中竞价系统的减持限额,已经在深秋的凉意中敲响了警钟。
资本市场的游戏向来务实而现实。
当扶持的重任交织着现金的诉求;
唯有用扎实的业绩增速与过硬的产品替代实力,才能在控股股东交出筹码的关口,真正赢得二级市场最坚固的托举与信任。