一年蒸发47亿、净利腰斩!古井贡酒20年神话,为什么在2025突然失灵?
从13.79亿到235.78亿,古井用了17年;跌回188亿只用了一年。一份20年数据复盘,揭开“渠道驱动”模式的终极反噬。
这不是运气问题,是模式问题。今天我们把这家徽酒龙头的20年摊开来看——它做对了什么、做错了什么,以及下一步必须怎么打。
这不是运气问题,是模式问题。今天我们把这家徽酒龙头的20年摊开来看——它做对了什么、做错了什么,以及下一步必须怎么打。
2025年古井贡酒交出了一份让整个徽酒圈沉默的年报:
营收188.32亿元,同比下降20.13%;归母净利润35.49亿元,同比下降35.67%。
一年时间,营收蒸发47.46亿——相当于把一个"洋河洋河股份有限公司全年利润"级别的体量从报表上直接抹掉。净利降幅是营收降幅的1.8倍,经营杠杆反向放大,杀得干脆利落。
更扎心的是对比:同期山西汾酒营收387.18亿、净利122.46亿。2020年两家差距不到40亿,2025年差距拉大到近200亿。
是行业不行吗?2025年全国白酒产量354.9万千升,同比下降12.1%,行业确实在缩。但汾酒只跌了不到10%(2026Q1为-9.68%),古井却跌了20%。行业是β,古井摔的这一跤,主要是α。
这篇文章,我们把古井贡酒2008—2026整整18年的数据摊开,讲清楚三件事:它凭什么赢、为什么输、接下来怎么活。一、20年,一条教科书级的增长曲线
先把成绩单亮出来,因为这份成绩单本身值得尊重。
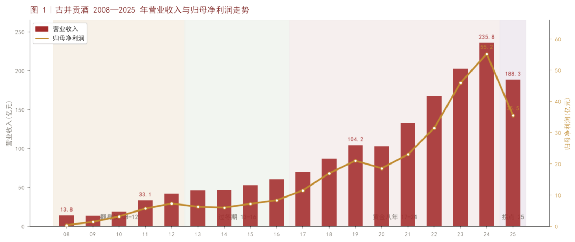
2008年,"古井贡酒·年份原浆"上市。那一年公司营收13.79亿,净利只有0.35亿,净利率2.5%——这是一家几乎不赚钱的酒厂。
然后是长达17年的爬坡:
2008—2012(翻身仗):年份原浆从一个新造的词,变成一个品类。2011年营收暴增76.04%、净利增长80.52%,加权ROE冲到31.65%——这是古井20年财务史上最漂亮的一年;
2013—2016(过冬期):三公消费限制,政商务场景骤缩,古井连续两年净利负增长,几乎零增长硬扛过去;
2017—2024(黄金八年):营收从69.68亿干到235.78亿(3.4倍),净利从11.49亿干到55.17亿(4.8倍),毛利率从74%提到79.9%;
2025(拐点):18年来首次两位数下滑,营收、利润、经销商数量、合同负债"四杀"。
18年营收增长17倍,年复合增速约18.4%。放在任何行业,这都是教科书级的成绩。
但问题恰恰藏在这条完美曲线里。
二、翻车不是意外:一条藏了15年的"剪刀差"
看古井的损益表,有一组数字必须放在一起看:毛利率、销售费用率、净利率。
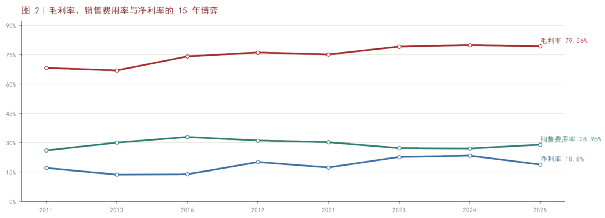
三条线摆在一起,古井的体质问题一目了然:
毛利率一路狂飙:从2008年的约58%涨到2024年的79.9%,18年提升超过20个百分点。这说明产品结构升级是成功的——年份原浆占比77.6%、毛利率84.86%,消费者是认这个品牌的。
但净利率始终跑不上去:2021年毛利率75.1%,高于行业均值;净利率17.9%,却低于行业均值。毛利率接近80%、净利率不到19%——中间那60个百分点的差距,一大半被销售费用吃掉了。
古井的销售费用率长期在27%—33%区间徘徊:2016年冲到32.91%的历史高位(同期汾酒约22%、洋河约12%—15%),2025年"逆势保市场"又反弹到28.98%。
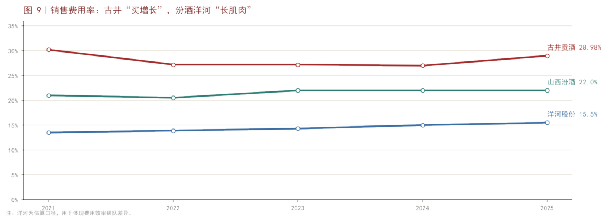
高费用率的本质,是品牌自然拉力不足。
翻译成人话:古井的酒不是消费者排队来买的,是靠厂商团队带着经销商"插旗、打井、育户、上量",一支几千人的地面部队一个终端一个终端铺出来的。费用一停,动销就停。
费用应该是杠杆,不应该是燃料。古井把燃料当杠杆用了15年。
这套打法在增量时代是神器——2011年的"县县通"深度分销、2019年破百亿、2024年冲上235.78亿,都吃到了这波红利。但它有一个致命前提:渠道愿意持续进货。
一旦行业进入存量博弈,这个循环就会反噬:压货→渠道消化不了→价格倒挂→经销商亏损→拒进货→厂家再压更多货→更深的倒挂。
2025年,反噬来了。三、价格全线倒挂:经销商每卖一瓶亏一笔
如果只看报表,你会以为古井只是"增长放缓"。但把镜头切到渠道,你会看到另一个世界。
主力产品的出厂价与市场批价,是这样的:
| 产品 | 出厂价 | 市场批价 | 倒挂幅度 |
| 古5 | 130元 | 95—100元 | 约25% |
| 古8 | 260元 | 190—200元 | 约25% |
| 古16 | 480元 | 400元左右 | 约17% |
| 古20 | 560元 | 470—530元 | 长期倒挂 |
全线倒挂,倒挂幅度普遍20%—27%。
这意味着什么?经销商每进一批货,账面就亏一笔。销售动力完全靠厂家返利和费用补贴吊着。一旦返利跟不上,渠道就"躺平"——2025年古井经销商数量净减少224家,从峰值5,089家降到4,865家,这是古井18年来经销商数量首次净减少。
而倒挂的根源,不是消费者不认这个品牌——年份原浆84.86%的毛利率证明品牌溢价还在。问题在于渠道不愿再囤古20。
更要命的是这套模式在下行期的三个连锁反应:
第一环:价格倒挂→渠道信心崩塌。经销商不是傻子,卖一瓶亏一瓶的生意没人愿意长期做。当倒挂成为常态,经销商的第一反应是停止进货、低价甩货自救,价格进一步踩踏;
第二环:渠道信心崩塌→厂家政策加码。为了保住回款,厂家只能加大返利、加大费用投入——于是销售费用率2025年反弹到28.98%,利润被进一步侵蚀;
第三环:政策加码→串货乱价升级。高额返利让部分经销商铤而走险跨区低价串货,价格体系彻底失控,守规矩的经销商跟着受伤,劣币驱逐良币。
这三个环节环环相扣,构成了一个自我强化的下行螺旋。古井2025年的困境,不是某个环节出了问题,而是整个螺旋开始转动。
再看一个前置信号:合同负债(经销商预付款)2023年约33亿,2024年约34亿,几乎零增长。经销商已经"吃不下"了,而报表还在高位运行——2024年的235.78亿里,有多少是真实动销、有多少是渠道库存,2025年的-20%就是答案。
古井输的不是品牌,是渠道模式。它把"渠道推力"用到了极致,也就把"渠道风险"攒到了极致。四、18年成败:五成五败,条条有数据
五大成功,撑起了235亿的体量:
1.年份原浆的品类创造(2008)——用一个新词占住一个空白心智,把公司从净利率2.5%救到20%+,这是白酒行业近20年最成功的品类案例之一;
2.三通工程的地面统治力——路路通、店店通、人人通,安徽省内县级市场渗透率近乎垄断,徽酒基本盘稳如泰山;
3.产品结构的持续上移——毛利率从58%到79.9%,年份原浆占比77.6%,每一步都踩在消费升级的节拍上;
4.古20卡上次高端身位——在徽酒阵营里率先站住500元价格带;
5.管理层12年稳定——梁金辉2014年执掌至今,战略连续性是区域酒企里少见的。
五大失误,同样条条扎心:
1.费用换增长的路径依赖——销售费用率长期27%—33%,费用买来的是渠道推力,永远买不到品牌拉力;
2.黄鹤楼并购十年未成第二曲线——2016年8.16亿收购51%股权,十年过去不仅没扛起增长,2025年Q4还一次性计提商誉减值3.15亿;
3.经销商无节制扩张——从约1,000家扩到5,089家,数量翻五倍,串货乱价随之而来,渠道利润被稀释殆尽;
4.高端塔尖缺位——古26、古30、年三十的存在感远低于青花30、国窖,没有塔尖,塔身就没有支撑,这是古20长期倒挂的深层原因;
5.全国化"进得去、扎不下"——省外市场多年投入,始终没有复制出第二个安徽。
一句话总结:
古井赢在把一个产品做成品类、把一个省做成堡垒;输在把费用当增长引擎、把渠道当品牌替代品。
再往深看一层,五成与五败其实是同一枚硬币的两面。
年份原浆的品类创造是"品牌动作",但此后的增长主要靠"渠道动作"驱动——前者积累的是消费者心智资产,后者积累的是渠道库存资产。2011年古井的加权ROE冲到31.65%,那是品类红利最浓的年份;到2023—2024年,同样亮眼的营收增长里,渠道库存的成色越来越重。
组织上也是同样的逻辑:三通工程让古井拥有了徽酒最强的地面部队,但几千人的厂家团队意味着极高的人力成本刚性——市场好的时候这是统治力,市场差的时候这就是费用率下不来的死结。
成功的种子里埋着失败的基因,这不是古井一家的问题,是所有"渠道驱动型"酒企的宿命。区别只在于:谁能在周期反转之前,完成自我革命。
五、对照汾酒:同一起跑线,两种命运
如果觉得上面的批评太狠,看看汾酒就知道了——差距不在行业,在模型。
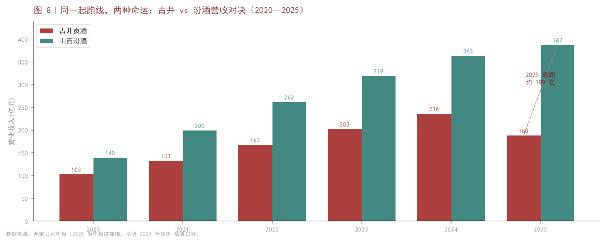
2020年,古井营收102.92亿,汾酒139.90亿,差距37亿;到2025年,古井188.32亿,汾酒387.18亿,差距199亿。五年时间,汾酒把古井远远甩在身后。
更值得琢磨的是2026年Q1:古井营收-18.59%、净利-31.03%;汾酒营收-9.68%、净利-19.03%。同一场寒冬,体感完全不同。
汾酒凭什么?"八高模型"给出了解码。先把这个模型拆开看,你会发现它不是八个口号,而是一套环环相扣的系统工程:
高势能品牌——"汾酒是世界上第一瓶白酒"的品类叙事+汾酒博物馆、杏花村遗址的文化背书,把6000年酿造史讲成信仰;
高势能产品——通天塔组合:青花30·复兴版定义天花板,青花20赚利润,老白汾稳基本盘,玻汾用几十元的价格给全国人民"递第一口清香";
高势能市场——保龄球打法:山西是母球(Mother Ball),打倒河南、内蒙,再带动环山西,最后全国化,每一步都是"做透一个、辐射一片";
高势能渠道——1+N+X:一个核心商统筹,N个专业商分场景,X个终端联合体直达消费者,厂商各干各的专业的活;
高势能组织——大区公司化+内部阿米巴,让每个作战单元自己算账、自己打仗;
高势能人才——"271"强制分布考核:20%优秀者重奖、70%合格者培养、10%落后者淘汰,队伍始终保持张力;
高势能运营——"125"运营法则与配额制:发货量严格按动销×1.1控制,宁可少卖也不压货;
高势能价费——"汾享礼遇"把费用跟着开瓶走,控盘分利,让每一分费用都花在终端动销上。
八个维度指向同一个目标:让企业的每一个动作都在积累势能,而不是消耗势能。
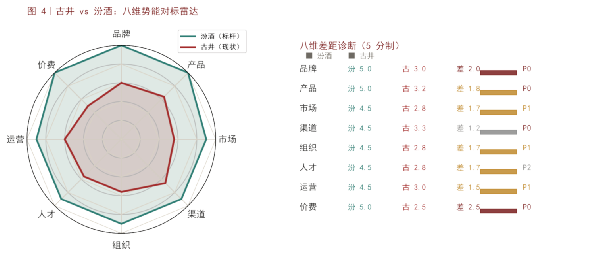
把两家放在八个维度上打分,差距一目了然:
价费(差2.5分,P0级):汾酒"汾享礼遇"把费用从"给经销商的返利"改造成"跟着开瓶动销走的精准激励",费用效率提升、价格盘稳定、数据沉淀三件事一次完成。古井有"五码合一"的技术底座,却没有把费用政策重构在底座之上;
渠道(差1.2分,P0级):汾酒"1+N+X"模式让经销商回归专业分工,古井"1+1"把经销商干成了"资金池+配送商";
品牌(差2.0分,P0级):汾酒把青花30的价值讲成了一套可被复述的话术体系,古井还停留在"年份""原浆"这两个被行业稀释殆尽的词上;
产品(差1.8分,P0级):汾酒有通天塔——青花30定义天花板、青花20赚利润、玻汾抢流量;古井的塔,没有尖。
汾酒的胜利不是某一点的胜利,是系统的胜利。古井的被动也不是某一点的被动,是系统的被动。
六、必须说句公道话:2025年Q4的"主动刹车"
批评完了,有一件事必须说清楚——古井2025年的难看报表里,藏着一份负责任的清醒。
拆开2025年看:前三季度累计营收164.25亿、净利39.60亿,反推Q4单季营收只有约24亿、净利约-4.1亿。
单季亏损,不是崩塌,是刹车:主动停止发货,清理渠道库存;一次性计提黄鹤楼商誉减值3.15亿,把历史包袱一次出清;分红率提升到65.5%,用真金白银回报股东。
这是典型的"财务大洗澡+渠道排雷"。与其在2025年压货保住一个虚假的235亿,不如在2026年轻装上阵打真正的仗。从经营角度看,这是古井近三年做过的最正确的决定。
2026年Q1数据也印证了出清效果:净利率21.6%,高于2025全年的18.8%——减值出清后,盈利能力在修复。
但刹车只是止血,不是治病。治病,要动模式。
七、古井的下半场:十大工程怎么打?
基于汾酒八高模型的借鉴和古井的实际,我们把古井的转型拆成"古井八高·十大工程"。这里讲最关键的五个。
第一刀:价费工程——学汾酒,建"古享礼遇"
这是全部转型的枢纽。古井已经把"五码合一"铺到了每一瓶酒上,缺的只是把费用政策彻底重构在这套底座之上:费用不再按进货量返给经销商,而是跟着开瓶扫码走——谁开瓶、谁动销,费用就给谁。控盘分利,把定价权从渠道手里拿回来。
价格盘修复三步走:2026年止血(控货稳价)、2027年回升(批价回到出厂价上方)、2028年重建定价权。
第二刀:产品工程——重建"古井通天塔"
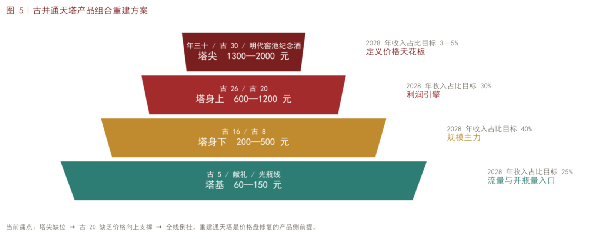
现在的古井产品线是"有塔身、没塔尖"。重建后的通天塔长这样:
塔尖:年三十/古30/明代窖池纪念酒,1300—2000元,使命不是走量,是定义价格天花板——塔尖立不住,古20就永远悬空;
塔身上:古26/古20,600—1200元,利润引擎;
塔身下:古16/古8,200—500元,规模主力;
塔基:古5/献礼/光瓶线,60—150元,抢开瓶量、抢年轻用户的第一口。
对古20的策略是"提值不提价":升级包装、明确基酒年份、严控发货量,把批价修复到550元以上——先让经销商赚钱,再谈增长。
第三刀:渠道工程——从"1+1"到"1+N+X"
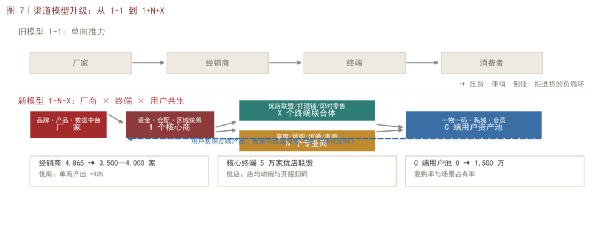
"1+1"模式的核心问题是:厂家背上几千人的地面部队,经销商沦为资金池和配送商,C端触达几乎为零。
升级方向是"1+N+X":1个核心商:资金、仓配、区域统筹;N个专业商:宴席、团购、流通、电商各干各的专业的活;X个终端联合体:优店联盟、打酒铺、即时零售。
量化目标:经销商从4,865家精简到3,500—4,000家,单商产出提升40%;核心终端建成5万家优店联盟;C端用户资产池从0做到1,500万。
第四刀:市场工程——古井版"保龄球"
不学汾酒全国开花,学汾酒"打保龄球":一个球瓶一个球瓶地打。安徽是母球(Mother Ball),江苏、河南、山东是第一排球瓶,长三角是主攻方向。省外不做全面进攻,只做样板复制——一个县级样板做透(终端200家、动销率60%、经销商盈利),再复制到下一个县。
第五刀:徽酒内战——把迎驾挡在安徽门外
不把省内守牢,所有的全国化都是空中楼阁。徽酒"老二"迎驾贡酒(603198),是古井在家门口最贴身的对手——它不是远处的狼,是同一块地里的另一只虎。
先看清楚对手的斤两(数据说话):
2024年迎驾营收73.44亿、净利25.89亿,以洞藏系列为主的"中高档"收入57.13亿、占比81.59%、毛利率81.07%——它和古井打的是同一个价格带:洞6对古5、洞9/洞16对古8/古16、洞20对古20,正面重叠、寸土必争;
但它2025年上半年营收31.6亿、同比-16.89%,净利11.3亿、同比-18.19%,二季度降幅扩大到营收-24%、净利-35%,省内营收同比-20%——这是它上市以来最差的一份成绩单,比古井2025年的下跌更陡、更早加速;
它的命门很清楚:省内依赖度极高(2024年省内50.93亿、占近七成,省外仅19亿且增速仅1.3%),渠道窄得可怜(经销商1377家,而古井5089家,差近4倍),高端化上不去(洞20/洞30接受度有限)、全国化实质性停滞。
换句话说,迎驾是个"省内强、省外弱、塔尖缺、渠道浅"的对手。它能在安徽跟古井肉搏,却经不起一场消耗战。古井的应对,不是和它拼谁的返利更高,而是打三张牌:
第一牌:守住"血肉带",别用压货自伤。100—400元的古5/古8/古16,是古井安徽基本盘的生命线,也正是洞藏的主攻带。这一带一旦也陷入倒挂和价格战,迎驾就赢了——因为古井在安徽的根比迎驾深,自伤的代价更大。修复批价、保证经销商利润,比多压一车货重要一百倍。
第二牌:把战争从"价格"拉到"价值"。迎驾打"生态洞藏",古井就打"年份原浆+九酝酒法+明代窖池群"——这是迎驾复制不了的文化资产。在安徽消费者的心智里,把"好酒"的定义权牢牢攥在古井手里,迎驾的"生态牌"就永远差半口气。
第三牌:用C端运营碾过迎驾的渠道短板。迎驾1377家经销商、省外停滞,恰恰说明它的用户运营是弱项。古井有"五码合一"、有打酒铺、有轻度古20切入年轻群体——把这些C端武器在安徽铺满,把"安徽人喝的古井"变成"安徽人的古井",迎驾的渠道浅、年轻化慢两块短板就会被持续放大。
一句话:徽酒内战,古井输不起安徽,但迎驾也耗不起长期战。2025年迎驾加速滑坡已经说明,它的牌面比古井更薄。古井只要在省内不犯"渠道冒进"的低级错误,守土有余、压制有牌——真正的危险从来不是迎驾反超,而是古井自己先在安徽把价格盘打穿。
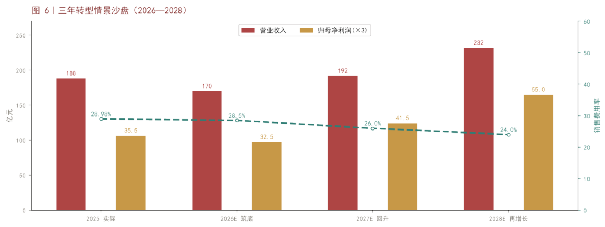
三年沙盘(推演口径):2026年主动把营收控制在165—175亿,换结构健康;2027年回升至185—200亿;2028年冲220—245亿。
除了这五刀,还有五项工程同步推进,共同构成"古井八高·十大工程"的完整拼图:
组织工程:大区公司化改造,让每个大区像独立公司一样经营——自己算投入产出账,费用与动销挂钩,而不是与压货挂钩;
人才工程:借鉴汾酒"271"强制分布,打破国企式的"论资排辈",让营销队伍里20%的尖兵拿到有竞争力的激励,10%的末端坚决调整;
运营工程:全面配额制——发货量严格按动销×1.1控制,宁可短期少卖,绝不给渠道添库存;
产区工程:把亳州产区、明代窖池群、《九酝酒法》打包成"中国酿·世界香"的产区叙事,用产区高度托举品牌高度;
用户工程:以"五码合一"为底座,把每一次开瓶、每一个扫码沉淀为用户资产,C端用户池目标1,500万——未来十年,谁掌握消费者谁赢,而用户资产只能一天一天攒。
十大工程不是十个平行项目,而是一场基因改造:价费是枢纽、产品是骨架、渠道是血脉、品牌是灵魂、组织人才是肌肉。少动一刀,全身反弹。八、结语:真正的考题,是愿不愿意忍受一年"难看的报表"
写到这里,可以给出全文最重要的判断了:
古井贡酒的转型,在战略上没有难度——方向已经清晰,汾酒已经把路蹚出来了,古井的底子(品牌、产能、省内基本盘、现金储备)甚至比当年的汾酒更好。
真正的难度只有一条:董事会是否愿意为长期健康,承受2026年难看的报表。
如果因为增长压力重新压货,2025年Q4那一脚刹车就白踩了——价格倒挂的修复窗口需要4—6个季度,中间任何一次压货都会前功尽弃。
二十年前的古井,靠一个"年份原浆"完成绝地翻盘;二十年后的古井,需要的是一场从"渠道驱动"到"品牌×用户双驱动"的基因改造。
这一次,没有捷径。费用换来的增长是借来的,迟早要还;品牌攒下的势能是自己的,谁也拿不走。
古井的账上躺着足以穿越周期的现金,手里握着徽酒最深的渠道网络,脚下站着中国最富庶的华东市场。牌不差,就看怎么打。
酒是陈的香,模式是新的强。古井的下半场,值得所有人盯着看。
*数据来源:古井贡酒(000596)、山西汾酒(600809)历年年报及定期报告;中国酒业协会行业数据;渠道批价为市场监测口径,早期价格为渠道调研估计值。本文为行业研究,不构成任何投资建议。