安徽古井贡酒股份有限公司(股票简称:古井贡酒)是中国老八大名酒企业,前身为起源于明代正德十年的公兴槽坊,1959年转制为省营亳县古井酒厂。1992年集团公司成立,1996年9月在深交所上市。
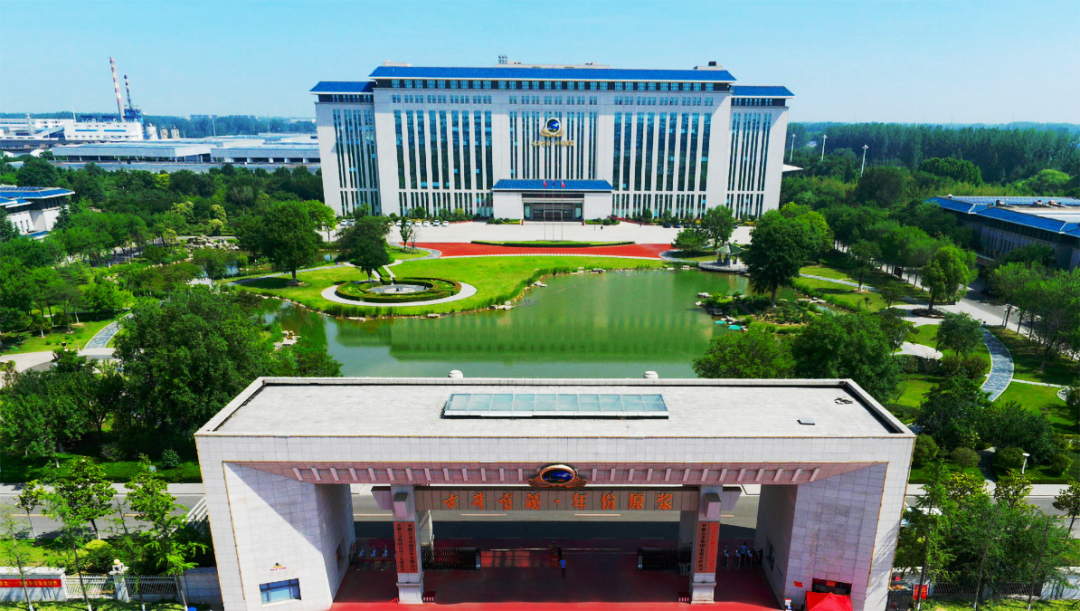
古井贡酒拥有古井贡、黄鹤楼、老明光、九酝酒四大品牌,浓香、清香、酱香、明绿香、古香和烤麦香六种香型,有国家工业遗产古井贡酒·年份原浆传统酿造区和黄鹤楼酒业武汉厂区等八大生产基地。
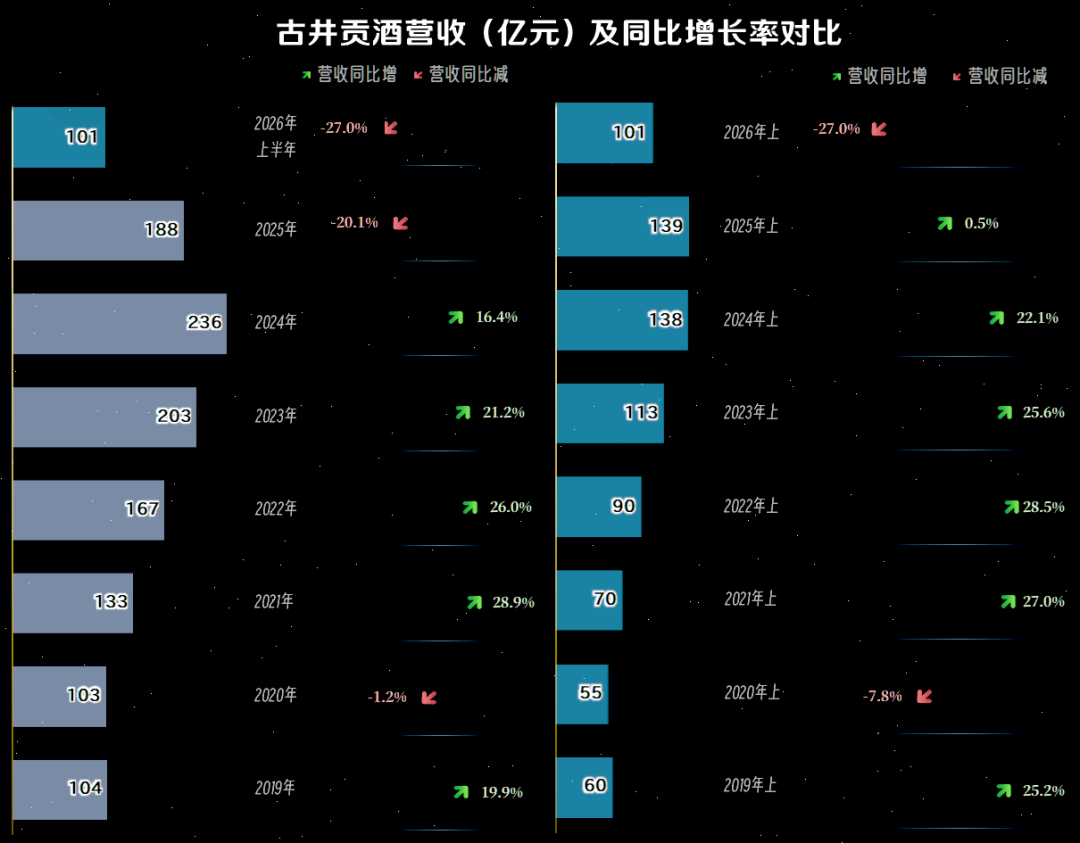
2026年上半年,古井贡酒的营收同比下跌27%,延续了从2025年下半年开始的下跌趋势。
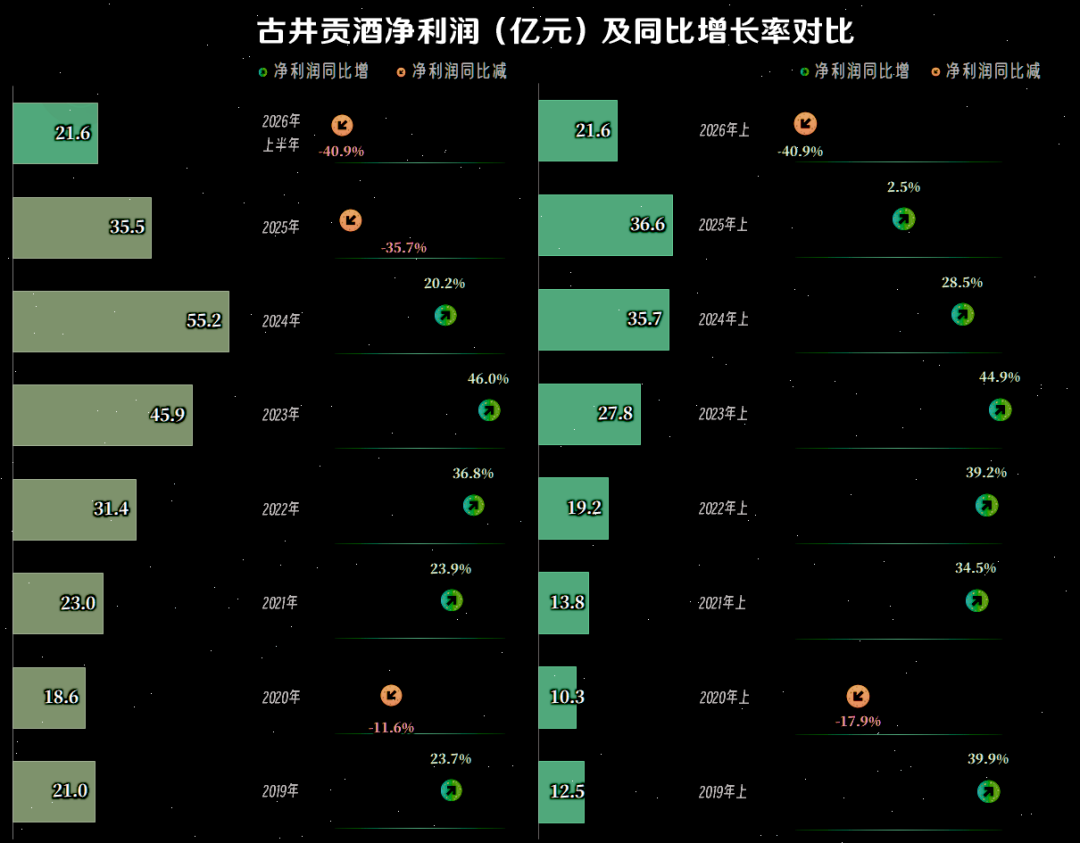
古井贡酒的净利润与营收变化趋势接近,只是幅度要大很多。
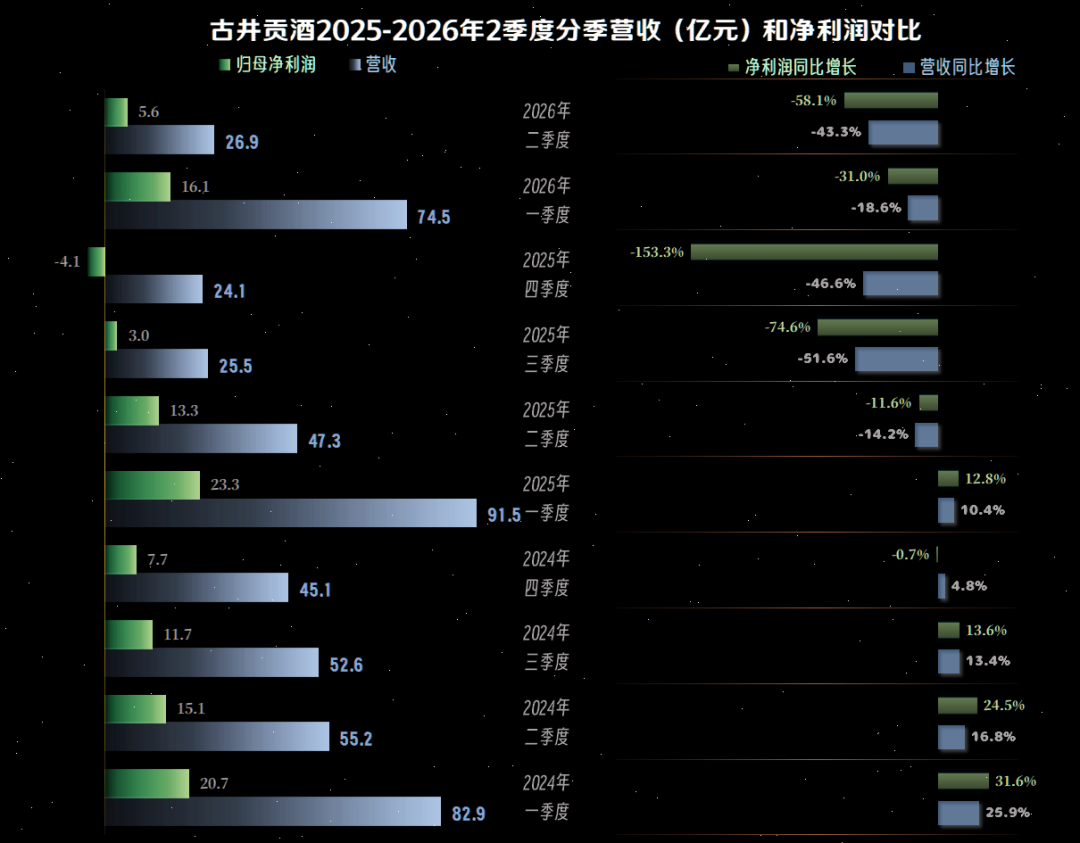
分季度来看,营收和净利润双双下跌,其实是从2025年二季度就开始的,只是下跌幅度不大,和一季度综合后,2025年上半年仍在增长。
2026年二季度的营收就是第二轮“螺旋向下”的趋势了,麻烦的是,跌幅并没有收窄,更没有反弹的迹象,形势还是比较严峻的。
每年的一季度是旺季,营收和净利润逐季下滑,直到次年一季度重新再来一轮这种循环。2025年同样是这种季度间的差异,四季度直接跌成亏损,这还是比较少见的。
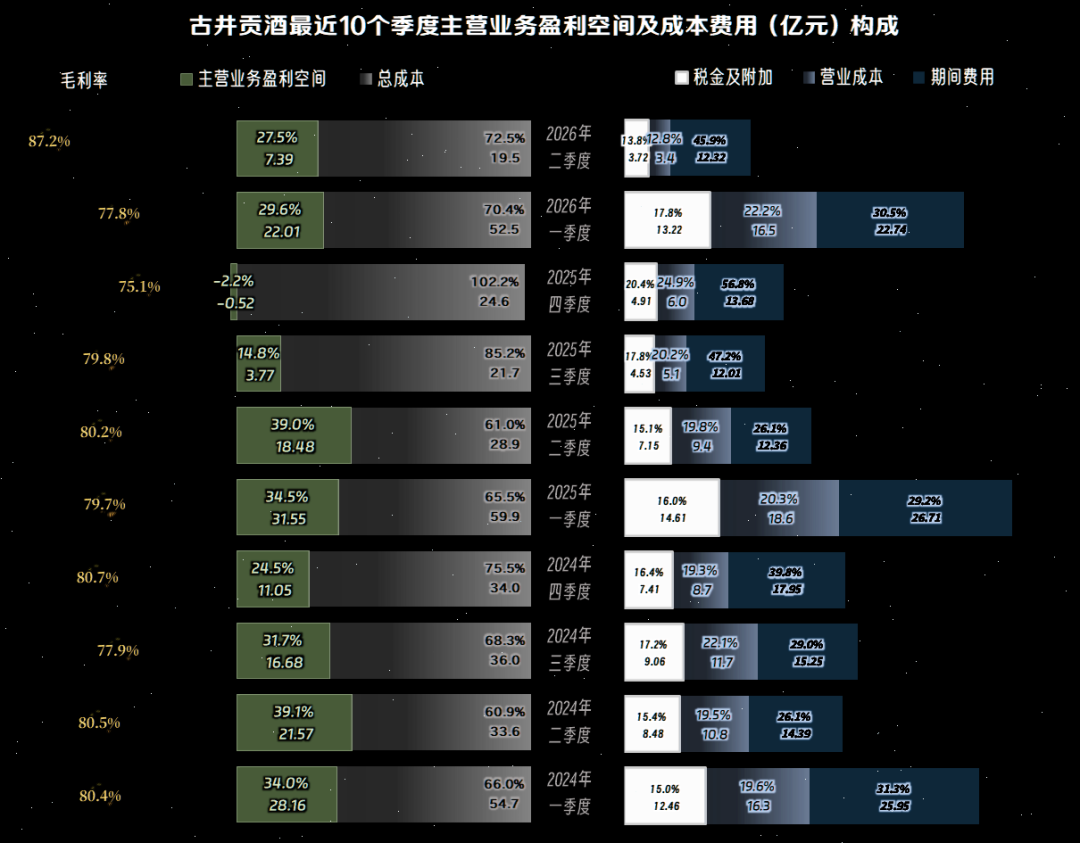
2025年四季度的亏损并非全是受其他收益方面的影响,其主营业务就已经出现了亏损。
毛利率在波动中有下滑的趋势,但是2026年二季度突然大幅增长,显得有点意外。
季度的主营业务盈利空间总体上是同比下跌的趋势,前两年是二季度的水平一般还要高一些。由于二季度的营收规模比一季度小得多,主营业务盈利空间方面的优势,并不能转化为当季更高的净利润。
麻烦的是,2026年二季度,主营业务盈利空间较一季度的优势消失了,不能说这一定就会导致严重的后果,但大概率不是什么好的信号。
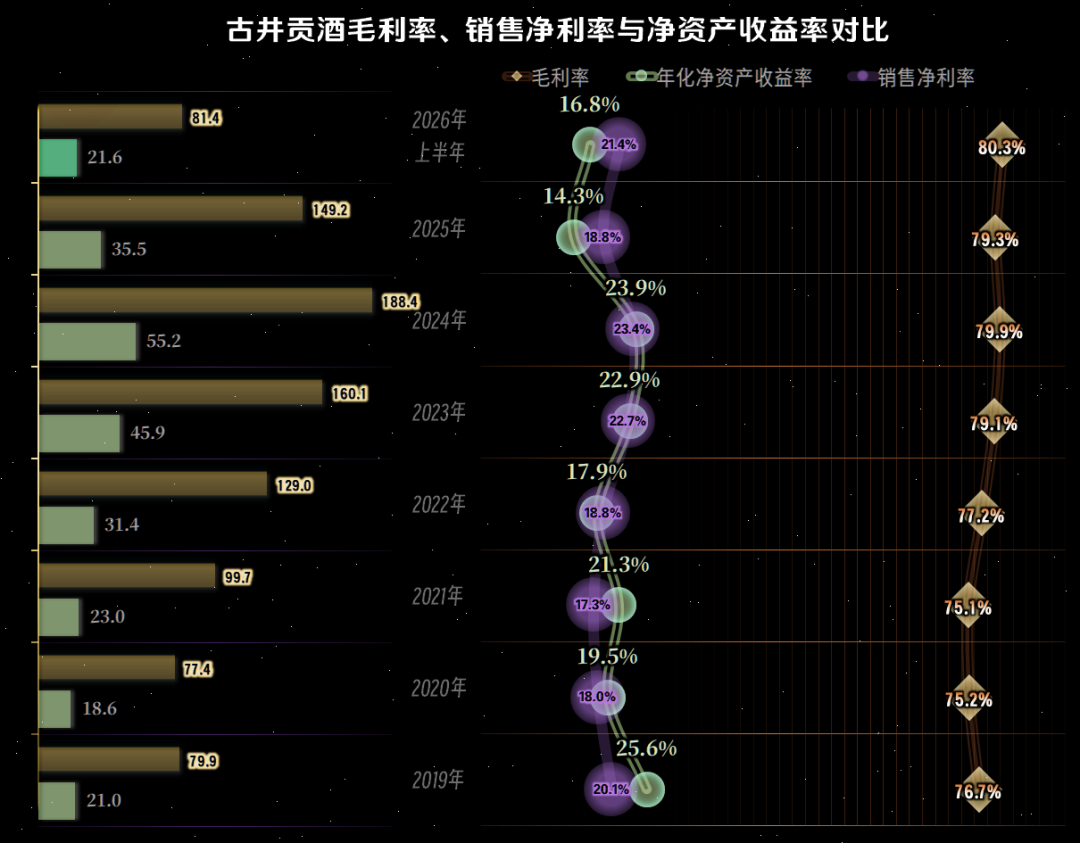
古井贡酒的毛利率持续提升了好些年,2025年略有下滑,2026年上半年超过了80%。这不仅较2025年全年的水平更高,同比也是有所提升的。
销售净利率和净资产收益率一直都是极为优秀的高水平,2025年和2026年上半年的下滑,暂时对这两项指标的影响不算太大。
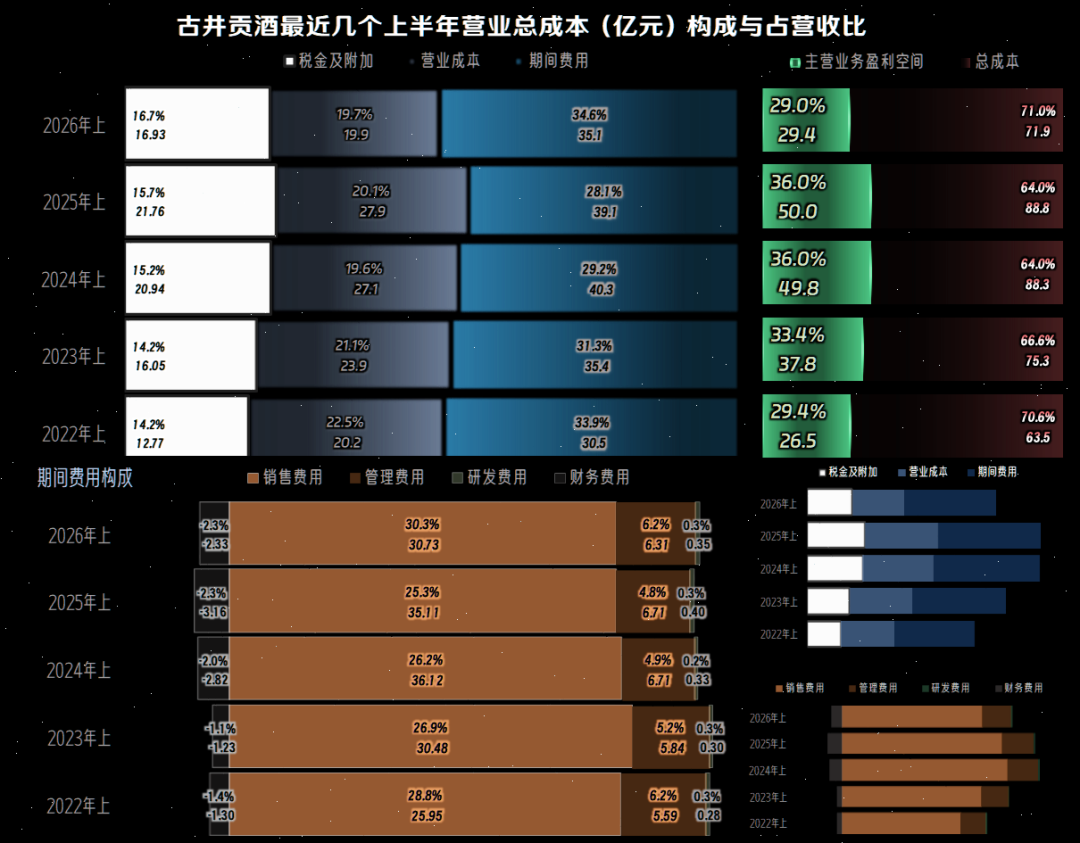
2026年上半年的主营业务盈利空间同比下跌了7个百分点,其中,毛利率增长还抵消掉了一部分影响,主要是期间费用占营收比的上升导致的。
虽然古井贡酒也在尽力压缩销售费用等期间费用,但无奈营收下跌的幅度更大,期间费用占营收比上升就不可避免了。
税金及附加占营收比的上升,对主营业务盈利空间的下降,也有一定的影响。
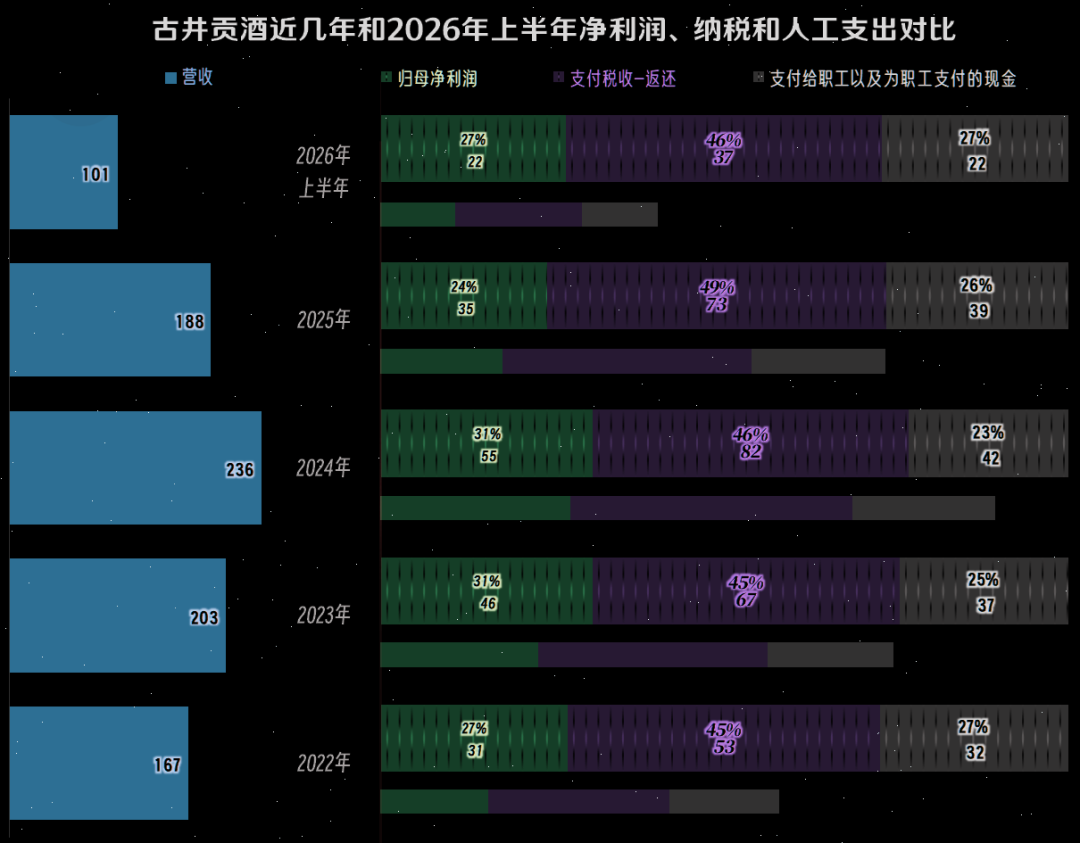
在分配去向方面,古井贡酒在税收方面的贡献一直远高于当年净利润,但税收占比并没有超过一半。和其他同行们相比,其职工薪酬类的支出占比要高得多,这应该与其子品牌和生产基地偏多,以及具体的生产组织安排相对复杂有关。
在行业上行期,酒企的职工薪酬类支出偏高,并不是什么大的问题,但是,在行业下行期,这就是一个不小的负担。
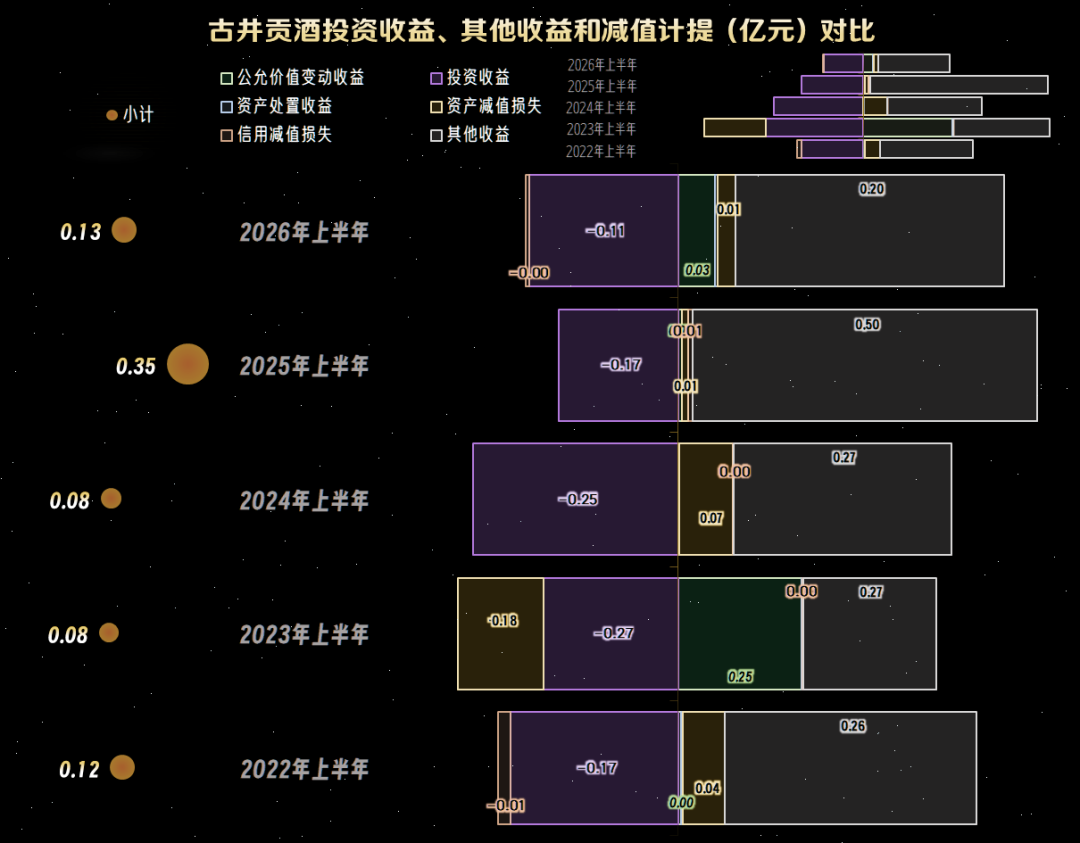
在其他收益方面,2026年上半年的净收益同比有所下降,主要是政府补助类的收益下降了。面对现在的形势,补助越来越不太可靠,原因主要是地主家已没有余粮了。
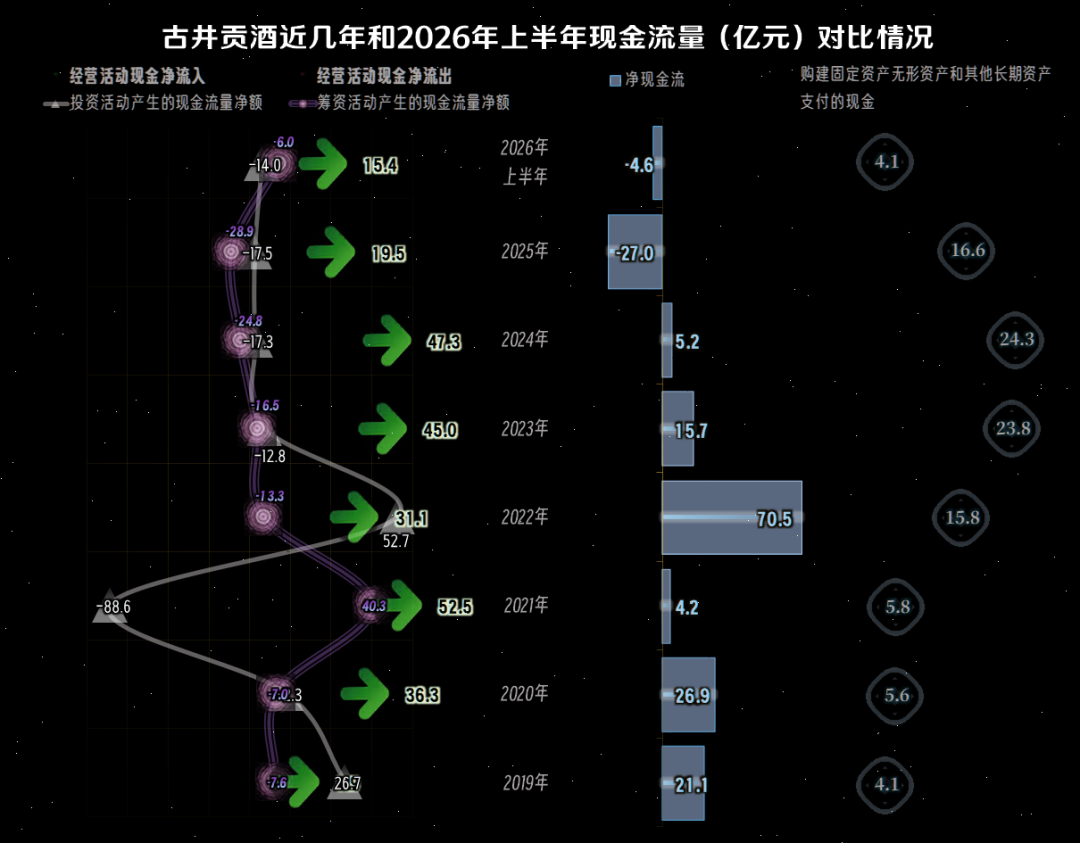
经营活动的净现金流一直都是大额净流入的状态。2025年的下降幅度偏大,2026年上半年的表现还可以。
前三年的固定资产类投资规模偏大,这主要是因为古井贡酒的生产基地较多,品牌也比较复杂,整个体量是相当大的,这方面的投入也就比较大。
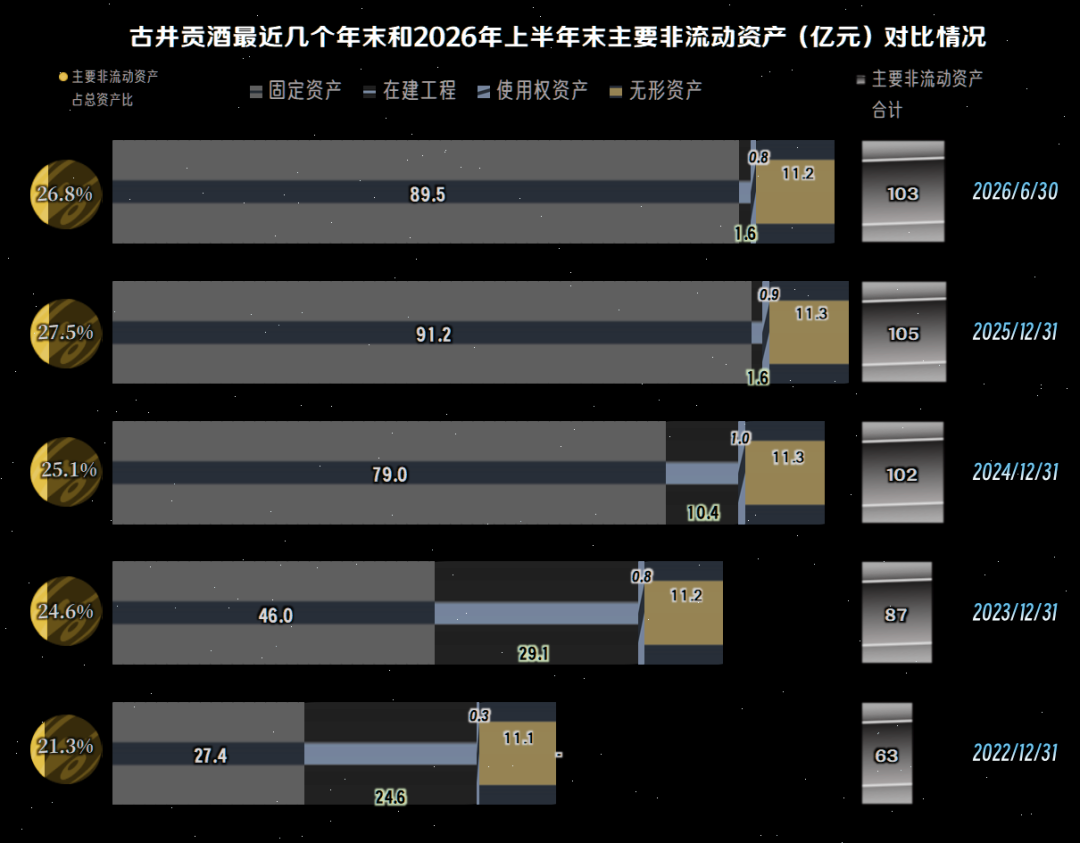
在2024年末,“主要经营性长期资产”超过100亿元以后,增长就开始变慢了。2026年上半年的主要经营性长期资产和固定资产都出现了下降。
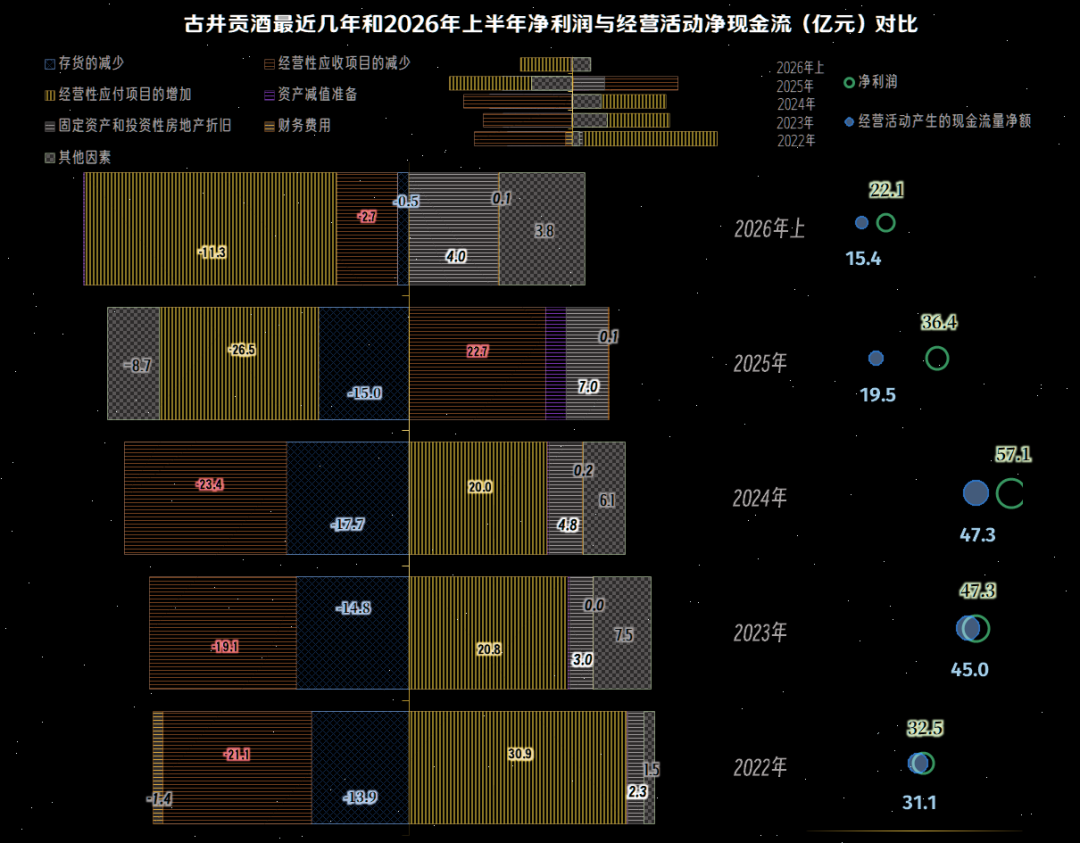
经营活动的净现金流一直不及当年净利润,主要原因是“存货”在持续占用营运资金。2024年及以前,经营性应收项目也在增加营运资金占用,需要靠经营性应付项目来抵消部分影响。
2025年和2026年上半年,经营性应付项目开始出现“还账”的现象;经营性应收项目,在2025年反过来起抵消作用,但2026年上半年又出现了增长。
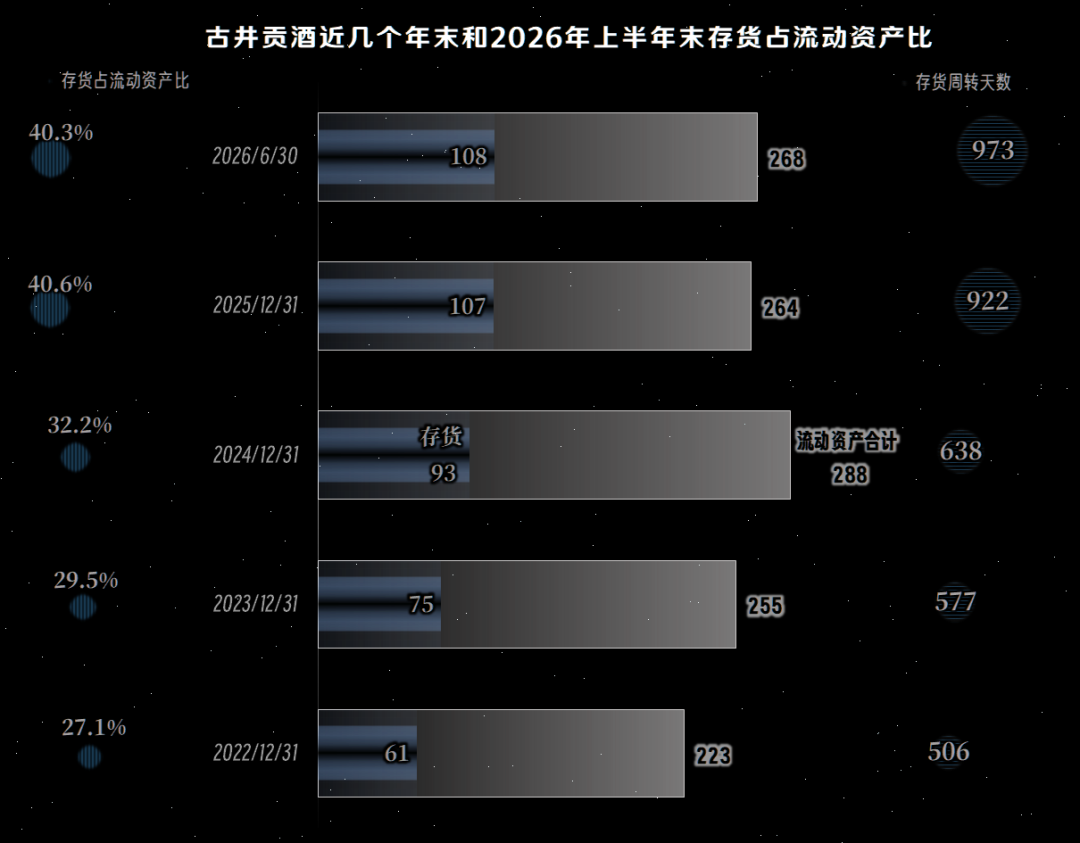
前几个年末的存货规模增长较快,2026年上半年增长幅度相对较小。至于说其内部结构的变化,和其他同行的操作几乎一样,都是“原材料”和“库存商品”较年初下降,主要的增长来自于“自制半成品及在产品”。说白了就是不好卖的产品,有现存的流程,按程序转为为窖藏。
存货周转天数在持续拉长,3年半累计拉长的天数快要翻倍了。以前只要资金上没压力,通过增加窖藏等措施,先放在存货中没有问题,甚至以后还能多赚钱。
现在的情况正在变化,如果这些窖藏在后续市场中变现受阻,相信不少酒企会逐步放弃这样的安排,毕竟任何措施都有极限,不能一直埋头玩下去。
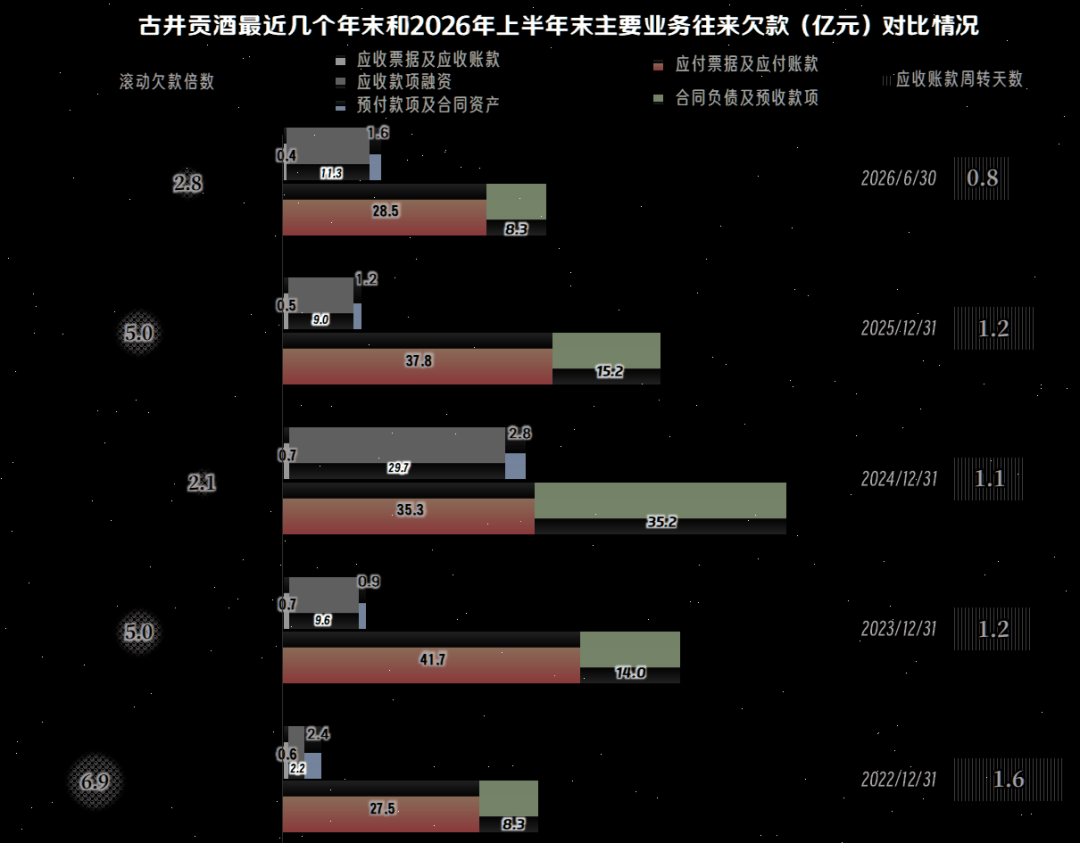
古井贡酒的应收账款周转天数最长也不到两天,总体上采取了行业惯用的“现款现货”或“先款后货”的销售策略。至于说在应收项目方面的变动,主要是应收账款融资项目减少导致的。
“应付票据及应付账款”在2023年末就达到了峰值,最近几个期末都在下降。预收性质的“合同负债”等项目,晚了一年,在2024年末达到峰值之后就开始了下降。
预收性质的款项下降,正好对应着后续期间的营收下滑。从2026年上半年的情况看,后续期间的营收,仍有较大可能会继续下滑。
古井贡酒当然有可能无视这些指标的变化,想办法重新拉动营收,怎么办呢?那就不能沿用以前的经营模式,必须进行大的调整才行。
不管是降价、给经销商返利或授信,还是其他什么方式的调整,调整销售策略,在短期内还是有效果的,能否持续见效就不好说了。
麻烦的是,这些措施都有很强的副作用,弄不好可能会得不偿失。之所以这样说,是因为古井贡酒为何以前不做尝试而必须被迫进行呢?那就是他们以前判断,这些方式的副作用可能太大。
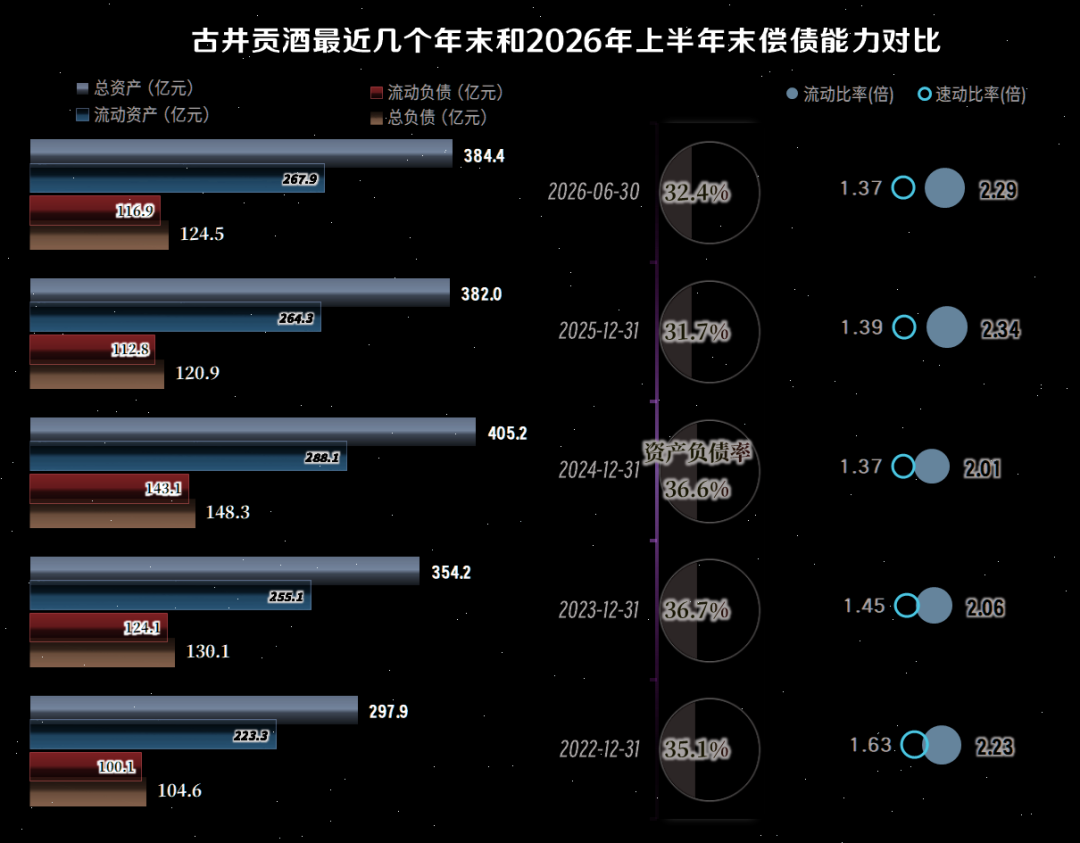
古井贡酒的资产负债率不算高,流动比率在两倍以上,速动比率也在1倍以上,长短期偿债能力都是很强的。其资产规模比较大,整体实力在国内的酒企中算是比较强的。
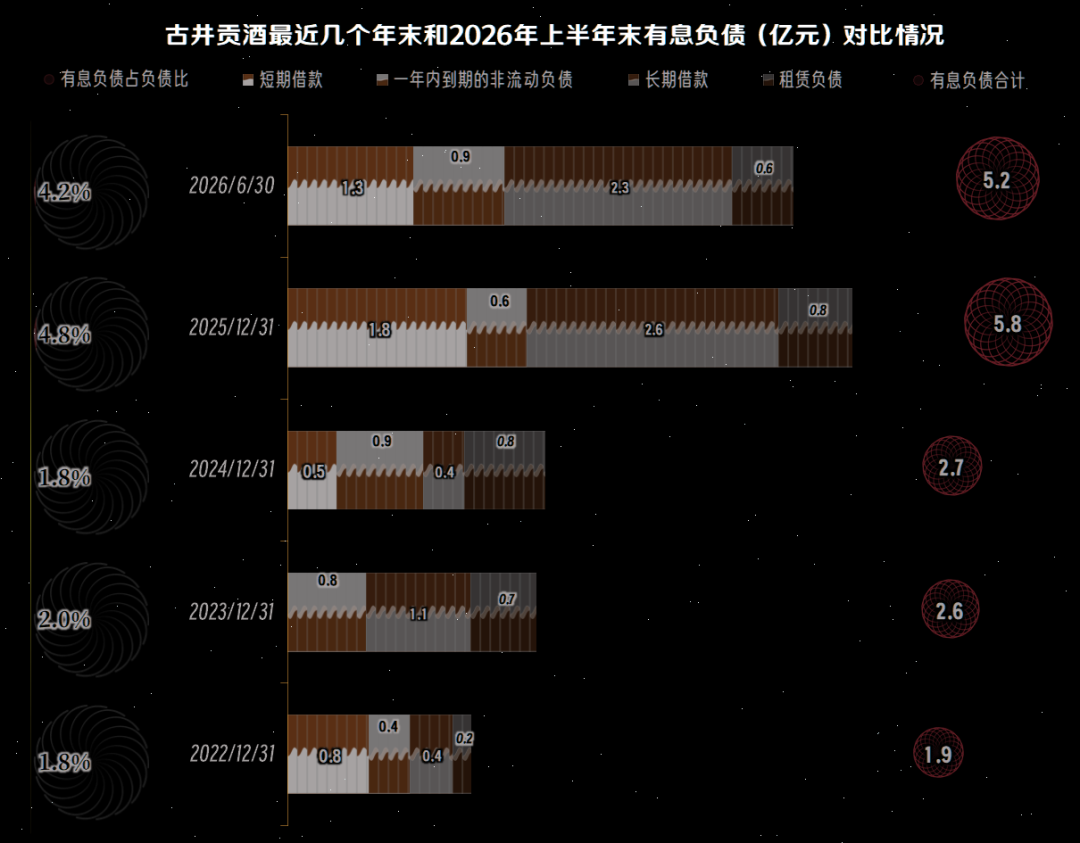
古井贡酒的有息负债规模很小,2025年末以来增长至5亿多元,其实也是较低的水平,短期内不存在偿债和利息负担这方面的明显压力。
古井贡酒已经连续五个季度出现营收和净利润双双下跌的情况,哪怕其整体实力较强,也面临着必须进行调整的选择了。
现在比较麻烦的是,行业内产能过剩严重,普遍的内卷中并没有谁试出了一条普遍适用的“标准答案”,那么大家就挖空心思,各自发招吧。
为什么会说可能有“标准答案”呢?这并非我张口就来,上一轮面临行业需求萎缩的时候,全行业试出的标准答案是“高端化”。
至于这一轮行业下行中的标准答案是什么?不用说我不知道,这19家上市酒企中,没有任何一家的决策层敢出来拍胸脯说自己知道,只能把答案留给时间去验证了。
数据来源:本文数据均来自上市公司公开披露信息。
风险提示:本文仅为财报解析,不构成投资建议,市场有风险,投资需独立决策、风险自担。
欢迎关注看更多文章,如需解读个股财报,请留言注明股票简称或代码。