摘要
宁夏国资入主,借资产置换实现绿电转型,业绩实现扭亏
1996年公司于深交所上市,主要为轴承制造与销售。2006年以来公司控股股东几度易主。自2020年12月起,宁夏回族自治区人民政府成为公司实际控制人。经过宁夏国资体系内部股权变更,宁夏唯一的区属国有能源企业宁夏电投在2026年4月成为公司控股股东。
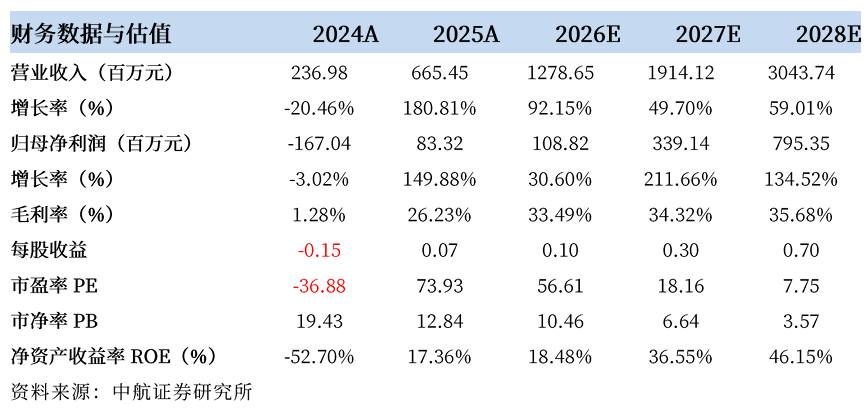
2025年7月通过重大资产重组,公司置入宁夏电投持有的宁夏电投新能源有限公司的100%股权(交易价格8.1亿元),置出轴承业务相关资产。交易完成后,公司的主营业务由轴承资产销售变更为风电、光伏及储能电站的投资开发和运营管理。借资产置换,公司不仅转型绿电运营,而且扭转连年亏损局面。2025年公司实现营收6.65亿元、归母净利润0.83亿元。公司在2026年7月实现摘帽,并将股票简称由宝塔实业更改为新能股份。
积极扩建风光新能源电站,托管宁夏国资体系旗下新能源资产
截至2025年底,公司持有24.9万千瓦风电资产、257.2万千瓦光伏资产、300MW/600MWh储能电站,发电和储能场站均位于宁夏境内,主要客户为国家电网宁夏。同时,为避免同业竞争,宁国运、宁夏电投将旗下的新能源电站转交给公司进行股权托管。
2026年公司计划继续推进多个大型新能源场站的建设,计划投资金额约17.5亿元。截至2026年7月,公司(含托管)在建风光储项目合计318万千瓦,配套储能960MW/1920MWh,项目计划在2026年至2027年分批并网投运,届时公司总装机规模(含托管)将突破1000万千瓦。
“宁电入湘”等外送通道和“算电协同”战略落地,为宁夏绿电消纳打开新空间
宁夏风光资源丰富,新能源装机和发电量近十年稳步增长,2025年省内新能源发电量占比达到25.4%。宁夏是西电东送重要的送端,2025年发电量和用电量的差值达到1044亿千瓦时,位居全国第五。“宁电入湘”于2025年投产,主要向湖南输送新能源电力。湖南省2025年的用电缺口达554亿千瓦时,排在全国第八。此外,宁夏正在推动第四回直流输电工程建设,加快布局与西北省份间的电力互济工程。外送电价通常不低于区内交易电价,为宁夏新增的新能源发电项目,提供更广阔的消纳市场。
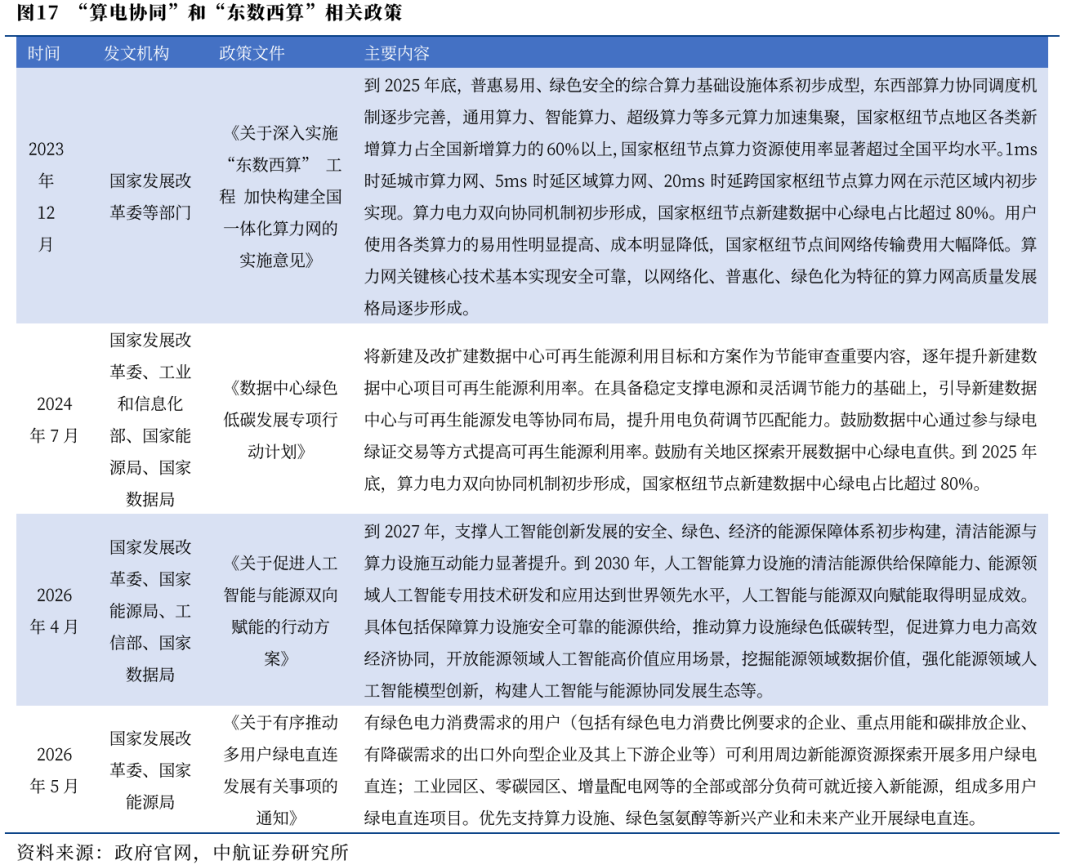
作为“东数西算”八大枢纽节点之一,宁夏枢纽(中卫数据中心集群)稳居全国十大智算集群前三。“算电协同”相关政策和战略,要求国家枢纽节点新建数据中心绿电占比超过80%。2026年5月全国首个大规模“算电协同”绿电直连项目——中国大唐中卫云基地50万千瓦光伏电站在宁夏中卫正式投运。作为“东数西算”和“算电协同”战略落地的重要节点,宁夏枢纽的绿电直连应用前景广阔,也为宁夏地区的绿电消纳打开新的消纳场景。
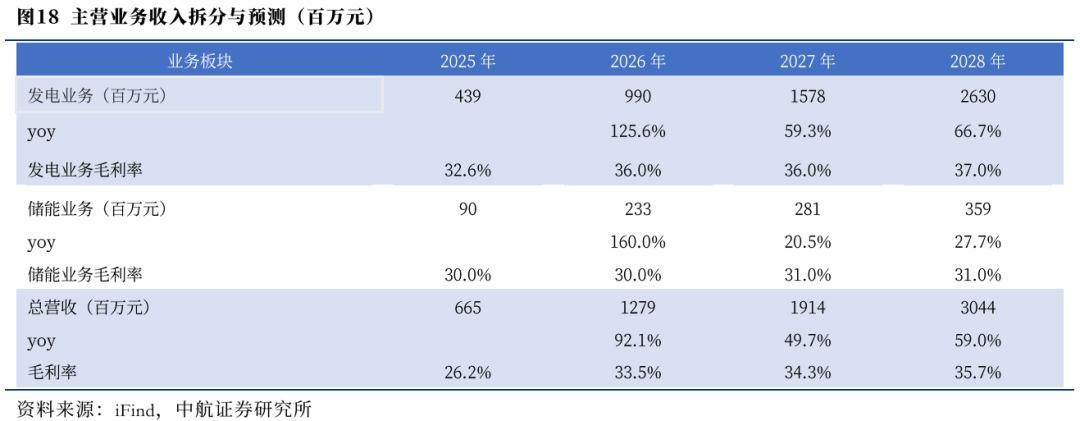
投资建议:公司装机规模和发电量有望持续增长。随着宁夏外送通道的不断完善,叠加“东数西算”重要节点宁夏枢纽的区位优势,以及“算电协同”战略的稳步推进,公司综合电价有望提升。预计2026/2027/2028年公司归母净利润分别为1.1/3.4/8.0亿元,EPS分别为0.1/0.3/0.7元/股,对应最新收盘价(7月28日)的PE分别为56.6/18.2/7.8倍。
风险提示:新电站项目投产不及预期,外送通道建设进度不及预期,新能源项目补贴回收进度不及预期,绿电直连等业务开拓进展不及预期,风光资源扰动影响。
一、宁夏国资控股,借资产置换完成绿电转型
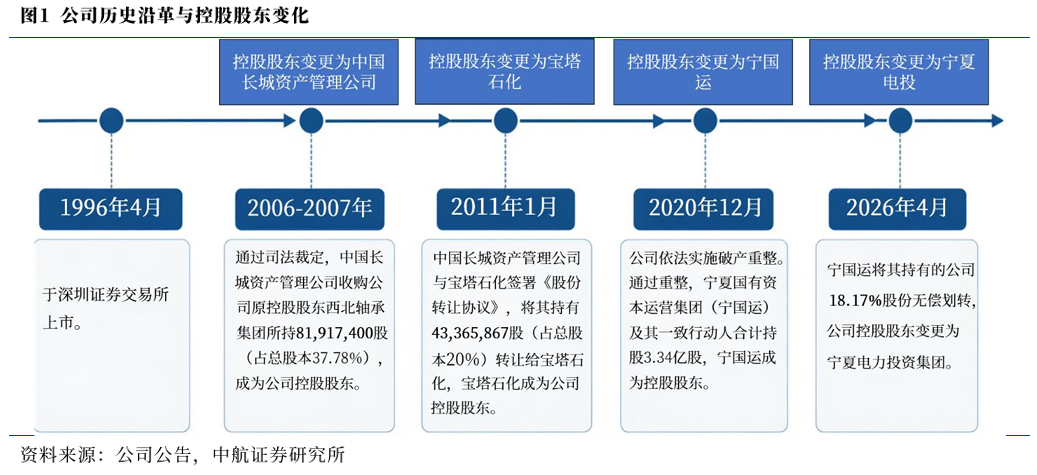
(一)宁夏国资入主完成控股公司历史上经历过多次股权变动,控股股东几度易主。
1996年公司于深交所上市,主业为轴承制造、销售。2006年~2007年中国长城资产管理公司通过收购成为公司的控股股东。2011年1月民营企业宝塔石化与中国长城资产管理公司签署股份转让协议,继而成为公司控股股东。2020年12月公司依法实施破产重组,宁夏国有资本运营集团(宁国运)成为控股股东。宁国运是由宁夏回族自治区人民政府批准设立的国有独资公司。2026年4月经过宁国运的股份无偿划转,宁夏电力投资集团(宁夏电投)成为公司控股股东。历经多轮股权变动,截至目前公司实际控制人为宁夏回族自治区人民政府。2026年公司名称由“宝塔实业股份有限公司”(证券简称:宝塔实业)变更为“宁夏国运新能源股份有限公司”(证券简称:新能股份)。
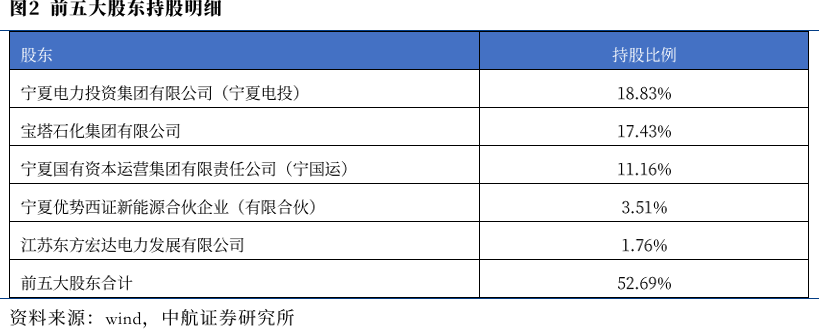
公司第一大股东为宁夏电投,持股比例为18.8%。宁夏电投为宁夏唯一的区属国有能源企业,经营的发电供热业务在宁夏区域内处于垄断地位。第二大股东为宝塔石化,持股比例为17.4%。第三大股东为宁国运,持股比例为11.2%。宁国运为宁夏电投的控股股东,总计持股比例100%。作为宁夏电投和宁国运的实际控制人,宁夏回族自治区人民政府间接持有至少约30%的公司股份。
(二)通过资产置换步入新能源发电运营领域
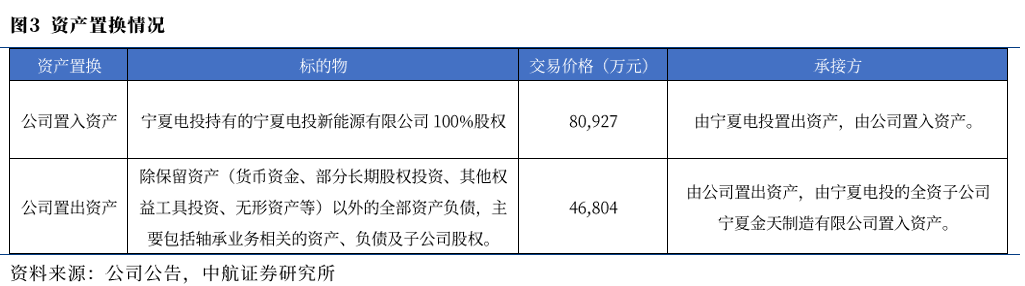
2025年6月公司与交易对方宁夏电投正式签署《重大资产置换及支付现金购买资产协议》,确定最终交易方案。2025年7月11日,公司召开股东大会审议通过重组方案,同日作为资产交割日,置出、置入资产完成交割。交易方式为资产置换+现金支付。置入资产与置出资产交易价格的差额,由公司向宁夏电投支付34,123万元填平。经过此次资产置换,公司主营业务由轴承、船舶电器的生产与销售,变更为光伏发电、风力发电及储能电站项目的投资开发和运营管理,以及船舶电器的生产与销售。
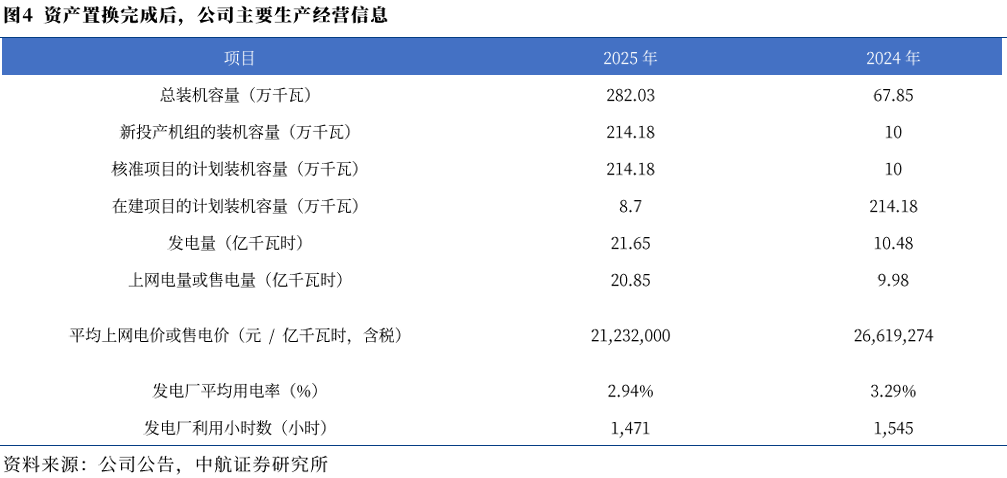
截至2025年底,公司持有的新能源总装机达到282.03万千瓦,包括24.85万千瓦风电资产、257.18万千瓦光伏资产,以及300MW/600MWh储能电站。公司的发电和储能场站均位于宁夏境内,主要客户为国家电网宁夏。2025年公司所属电站完成发电量21.65亿千瓦时,同比增长106.58%;完成上网电量20.85亿千瓦时,同比增长108.92%。其中,参与市场交易电量19.63亿千瓦时,占总上网电量的94.15%。
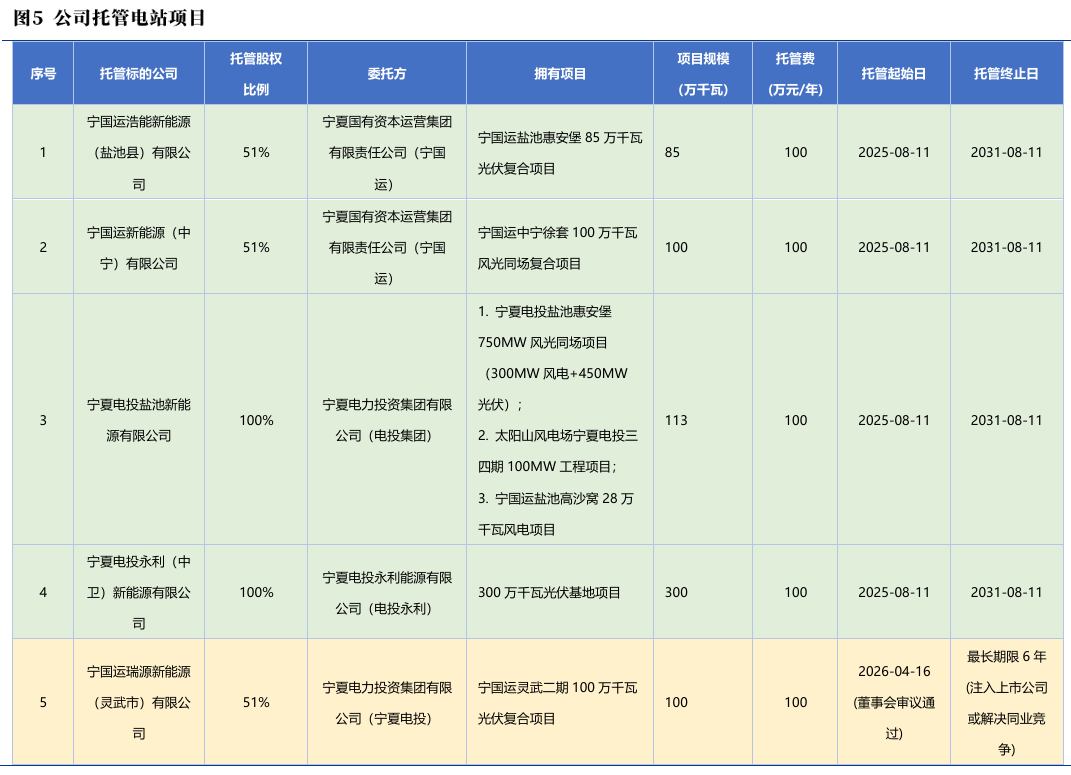
2025年8月公司股东宁国运、宁夏电投,先后于2025年8月、2026年4月发布《关于避免同业竞争的承诺》,将旗下的新能源电站转交给公司进行股权托管。公司按项目固定收取100万元/年的托管费。
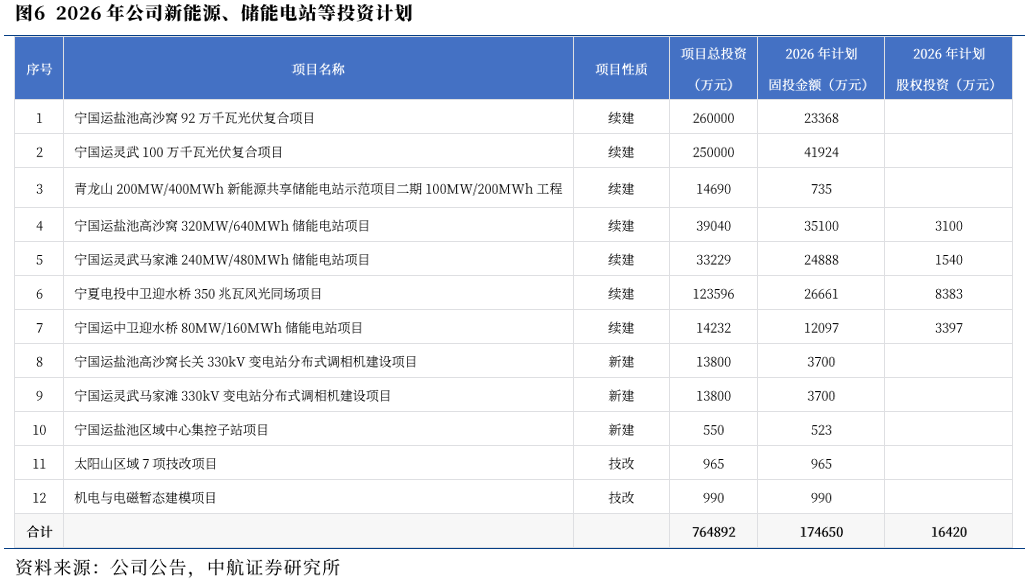
2026年公司固定资产类计划总投资17.5亿元,股权计划投资1.6亿元,投资所需资金来源为公司自筹及金融机构融资。截至2026年7月,公司(含托管)在建风光储项目合计318万千瓦,配套储能960MW/1920MWh,项目预计2026年至2027年分批并网投运,届时公司总装机规模(含托管)将突破1000万千瓦。大股东宁国运后续新增风光指标、新型储能等新能源项目将优先注入公司,形成“投产一批、在建一批、储备一批、谋划一批”的长效项目储备库,持续为公司输送优质资产,打开长期扩容通道,未来增长空间充足。
(三)通过资产置换剥离亏损业务,成功实现摘帽
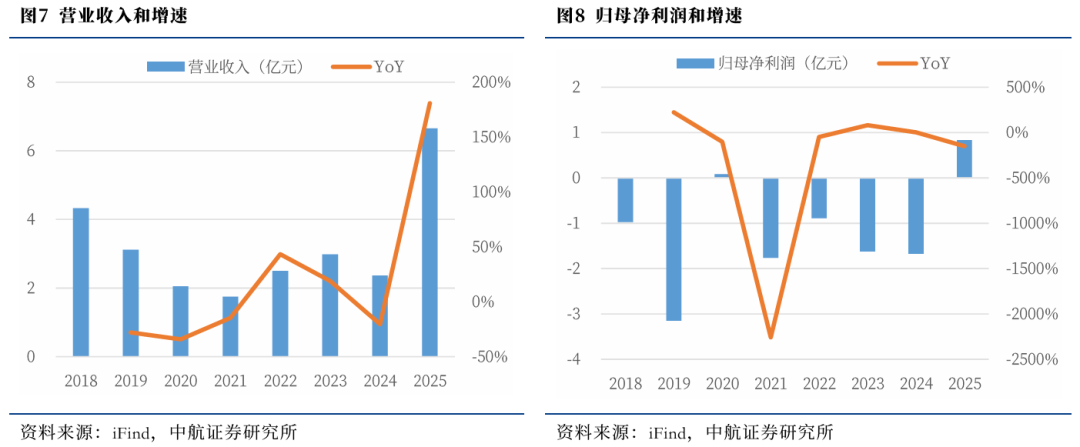
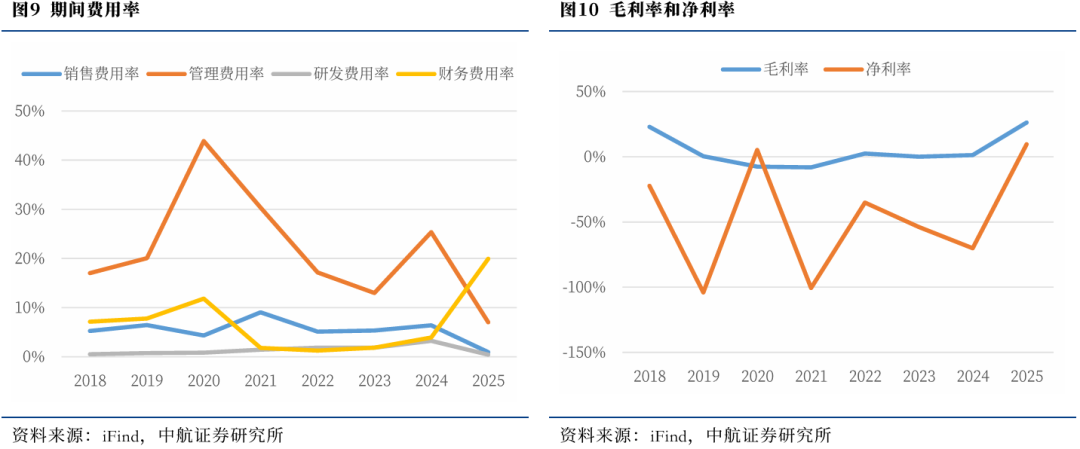
2021年~2024年公司持续亏损,且营收处于1.8亿元~3亿元之间。2025年4月发布《关于公司股票交易被实施退市风险警示暨股票停复牌的公告》,公司股票简称由“宝塔实业”变更为“*ST宝实”。公司在2025年7月完成重大资产置换,通过置出持续亏损的轴承业务,置入盈利能力较强的新能源业务,从根本上改变公司的盈利能力。2025年公司营收为6.65亿元,归母净利润为0.83亿元。2026年7月公司发布《关于公司股票交易撤销退市风险警示暨停复牌的公告》,公司股票简称由“*ST宝实”变更为“宝塔实业”,并于同一月份将公司股票简称改为新能股份,同时维持股票代码000595.SZ不变。
二、宁夏绿电外送和“算电协同”,有望打开增长新空间
(一)宁夏新能源发展迅速,外送通道打开新空间
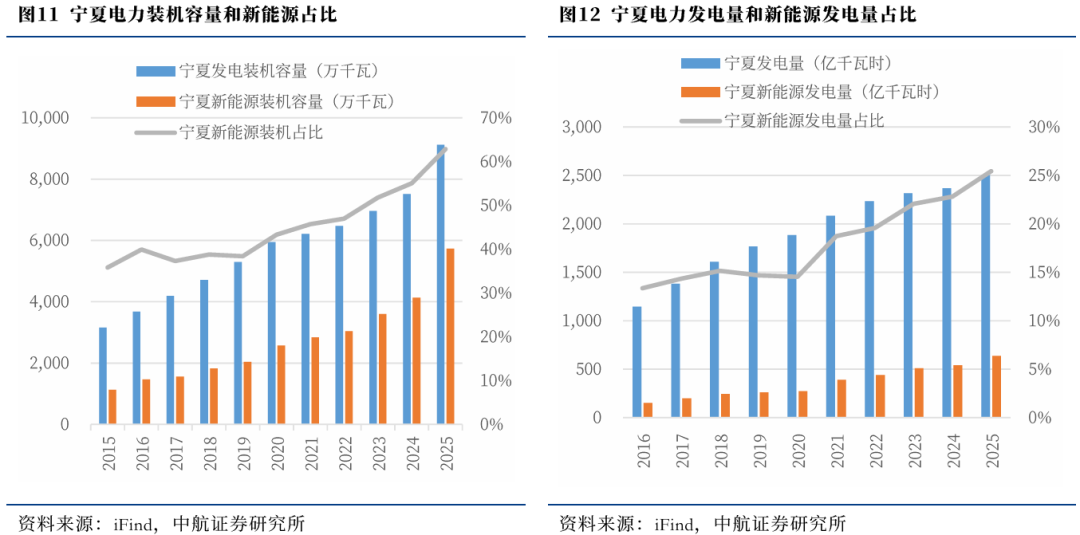
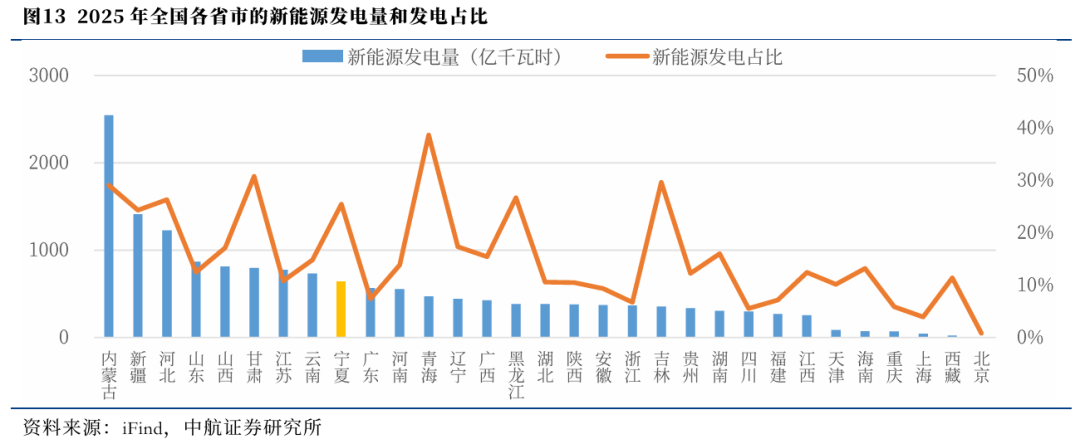
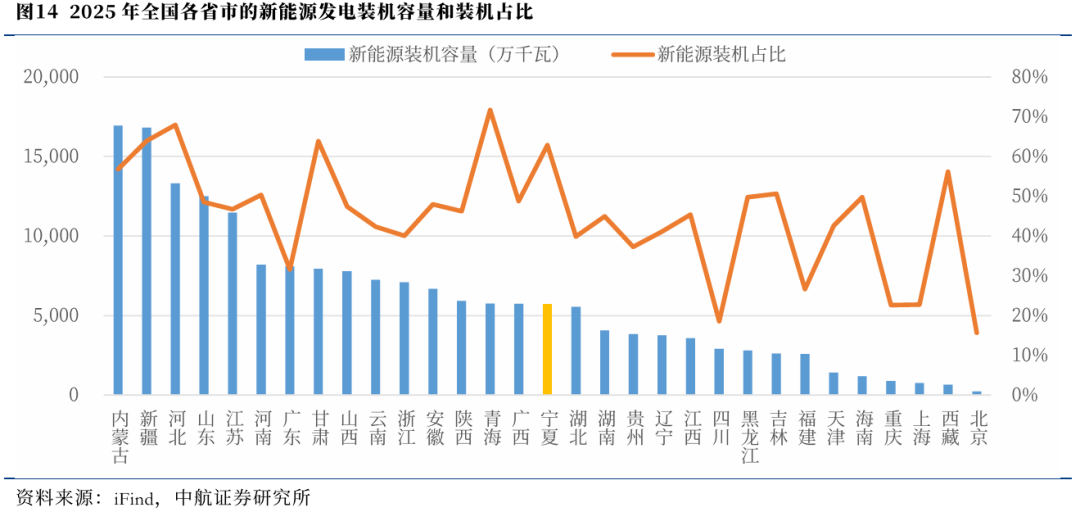
宁夏作为全国首个国家新能源综合示范区,荒漠土地资源充裕、光照风力条件优越,风光发电利用效率高。近十年来,宁夏发电装机容量稳步增长,新能源装机占比则稳步提升。截至2025年底,宁夏新能源装机量达到57.3GW,占全省电力装机的比重为62.9%。同时期,宁夏电力发电量实现稳步增长,其中新能源发电量占比逐年增高。截至2025年底,宁夏新能源发电量达637亿千瓦时,占全省发电量的比重达25.4%。
全国层面来看,截至2025年宁夏新能源发电量排在全国第九,新能源发电的省内占比排全国第七。截至2025年宁夏新能源装机量排在全国第十六,新能源装机的省内占比排在全国第五。
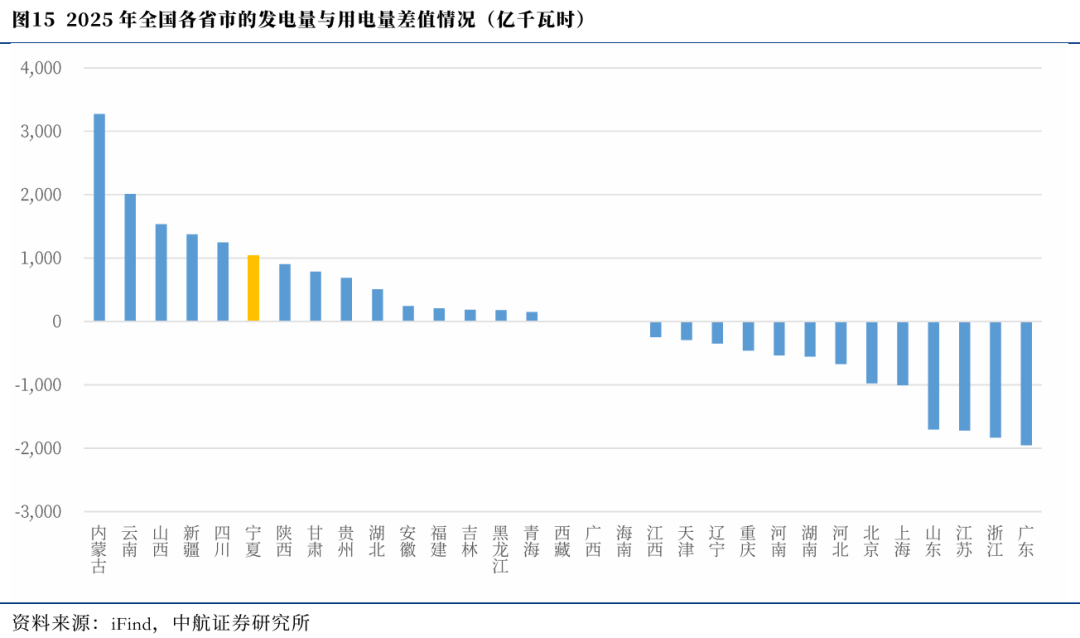
2025年全国有17个省市的发电量大于用电量,主要分布于西北部地区,发电量与用电量差额排名前三的省市分别是内蒙古、云南、山西,分别有3273、2014、1536亿千瓦时的发电盈余。2025年宁夏发电量与用电量的差值为1044亿千瓦时,排在全国第五。
2025年全国有14个省市的发电量小于用电量,主要分布于沿海地区,用电量与发电量差额排名前三的省市分别是广东、浙江、江苏,分别有1951、1830、1720亿千瓦时的用电缺口。
宁夏是“西电东送”的重要送端,已建成银东直流、灵绍直流等外送通道。2025年宁夏第三条直流外送通道“宁电入湘”工程建成投运,是中国第一条以开发沙漠光伏大基地、输送新能源为主的特高压输电通道。该工程旨在将宁夏回族自治区的“沙戈荒”新能源电力(以风电、光伏为主)向湖南省输送。2025年湖南省的用电缺口达554亿千瓦时,排在全国第八。
“宁电入湘”工程建成后,将进一步打开宁夏新能源电力的外送空间,省间外送电价通常不低于区内交易电价,为宁夏新增的新能源发电项目,提供更广阔的消纳市场。
宁夏正在推动第四回直流输电工程建设,加快布局与西北省份间的电力互济工程,到2030年跨省区交直流输电能力提升约40%、外送电量新能源占比超35%。
(二)“算电协同”为绿电消纳带来新机遇
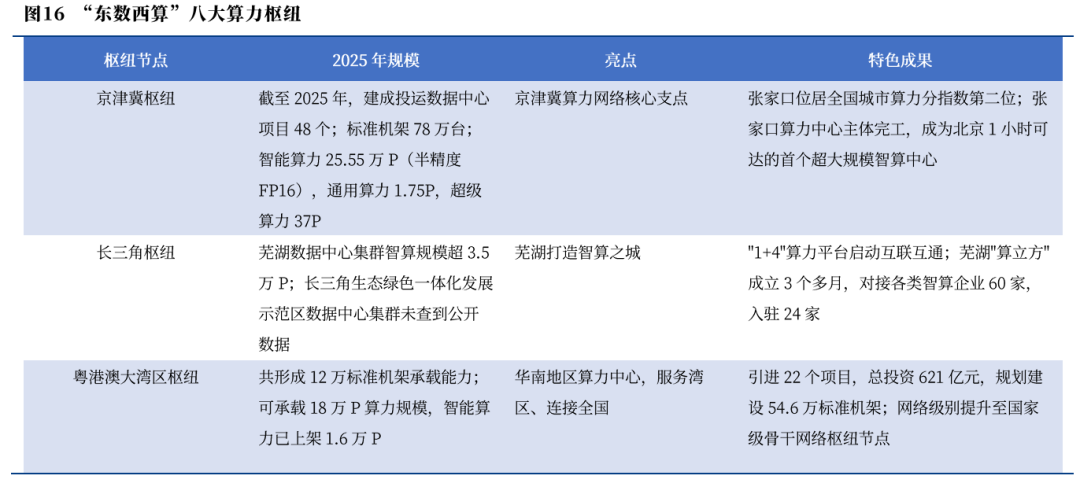
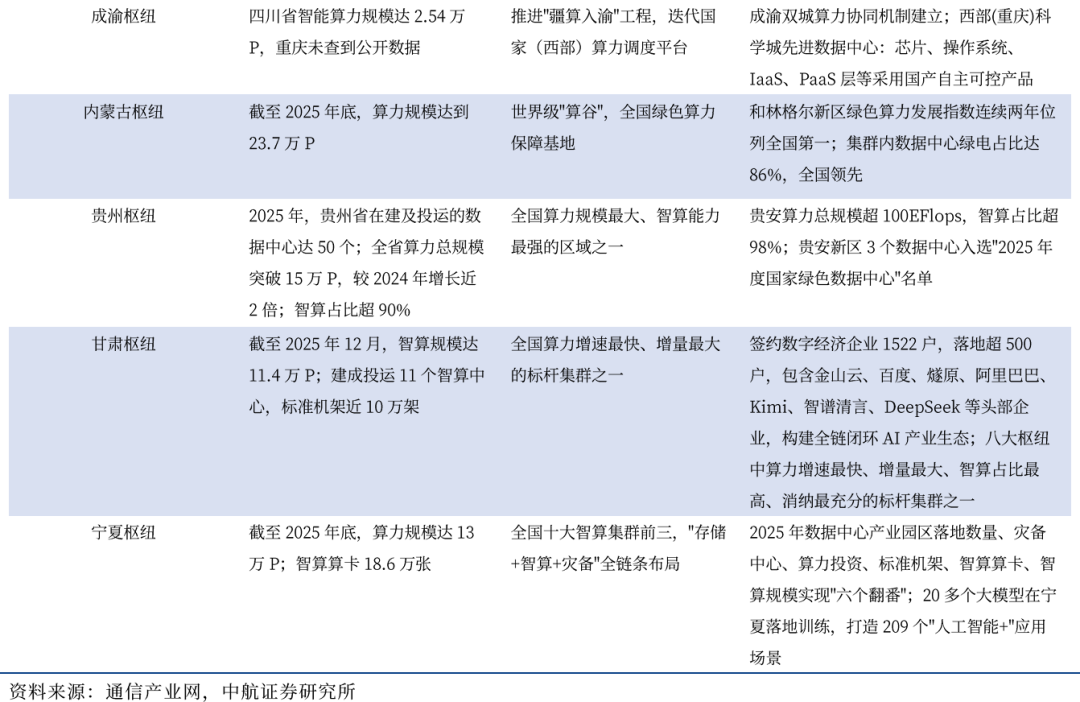
“十四五”期间“东数西算”工程启动,截至目前已形成8个枢纽节点和10个数据中心集群,覆盖东、中、西14个省份。“十四五”以来,我国算力总规模年均增速近30%,算力产业呈蓬勃向上的发展态势。
截至2025年8月,包括贵州在内的八大国家枢纽节点集聚60%以上新增算力,智算规模达62万Pflops,约占全国总量的80%。如今我国算力总规模、智能算力规模都位列全球第二。
宁夏枢纽(中卫数据中心集群)稳居全国十大智算集群前三,2025年底算力规模达13万P,智算算卡18.6万张,全年实现数据中心产业园区落地数量等“六个翻番”,中金数据集团400亿元重大项目顺利推进,建成多城市直达链路,20多个大模型落地训练,打造209个“人工智能+”应用场景。
2023年12月《关于深入实施 “东数西算”工程加快构建全国一体化算力网的实施意见》提出,国家枢纽节点新建数据中心绿电占比超过80%。2026年4月《关于促进人工智能与能源双向赋能的行动方案》提出,提升清洁能源与算力设施的互动能力,推动算力设施绿色低碳转型,并为之构建绿电供给、高效用能、碳排放管控协同的全链条绿色低碳发展体系。算力中心与绿电应用深度绑定,绿电直连成为“算电协同”直接的应用场景。一方面结合全国丰富的风光资源来应对算力中心的能源瓶颈、低碳用电问题。另一方面,在现有并网资源紧缺的背景下,为相对过剩的风光电站提供新的消纳途径。
2026年5月全国首个大规模“算电协同”绿电直供项目——中国大唐中卫云基地50万千瓦光伏电站在宁夏中卫正式投运。待项目完成后,整体项目年发电量可满足中卫云基地数据中心22.9亿千瓦时用电需求。随着一期项目的全面运营,后续二期项目的接续建设,中卫市将形成规模达460万千瓦的全国首个大规模“算电协同”绿电供应项目,为国家“东数西算”工程和算电协同国家战略落地提供坚实支撑。
三、盈利预测:
公司收入和盈利增长的驱动力来源于自身装机规模的和发电量的扩张,以及综合电价的提升。综合电价提升空间主要受到外送电比例,以及“算电协同”等背景下的绿电直连项目的开拓进展的影响。公司作为宁夏国资背景的新能源发电运营商,发电站均位于宁夏境内,而且正在积极投资和储备新的风光电站项目。在宁夏外送通道稳步运营和扩容,绿电直连等项目开拓顺利的背景下,随着公司新能源新增装机规模扩张,业绩潜力有望得到释放。
四、风险提示
1)新电站项目投产不及预期:新电站项目投产和并网进度不及预期,会影响公司整体收入和盈利扩张的进度。
2)外送通道建设进度不及预期:外送通道容量扩张进度不及预期,将影响宁夏新能源外送电量规模。新能源外送电价相对较高,外送规模增长不及预期将影响整体电价收入。
3)新能源项目补贴回收进度不及预期:公司新能源电站中,存在有补贴的电站项目。若新能源补贴回收进度不及预期,或将造成损失计提。
4)绿电直连等业务开拓进展不及预期:“算电协同”下的绿电直连为新能源电站带来稳定优质的负荷,预计能有效提高电价收益。若相关业务进展不及预期,或将影响业绩增长。
5)风光资源扰动影响:风光资源的强弱波动会直接影响新能源电站出力情况,进而影响上网电量和发电收入。