快刀辨风向,冷眼观酒市。
酒市观察哨|快刀李海
2026年的白酒半年报,我逐份看完了。看完只有一个感觉:冷。
贵州茅台依然热得发烫,但曾经的"高端三当家"泸州老窖,却结了一层厚厚的冰。营收暴跌36%,净利腰斩43%,这哪里是"调整"?这分明是"失速"。
今天这篇观察哨,我不讲客套话。咱们把这层遮羞布扯下来,看看老窖到底怎么了。
一、一张表,看懂头部阵营的"冰与火"
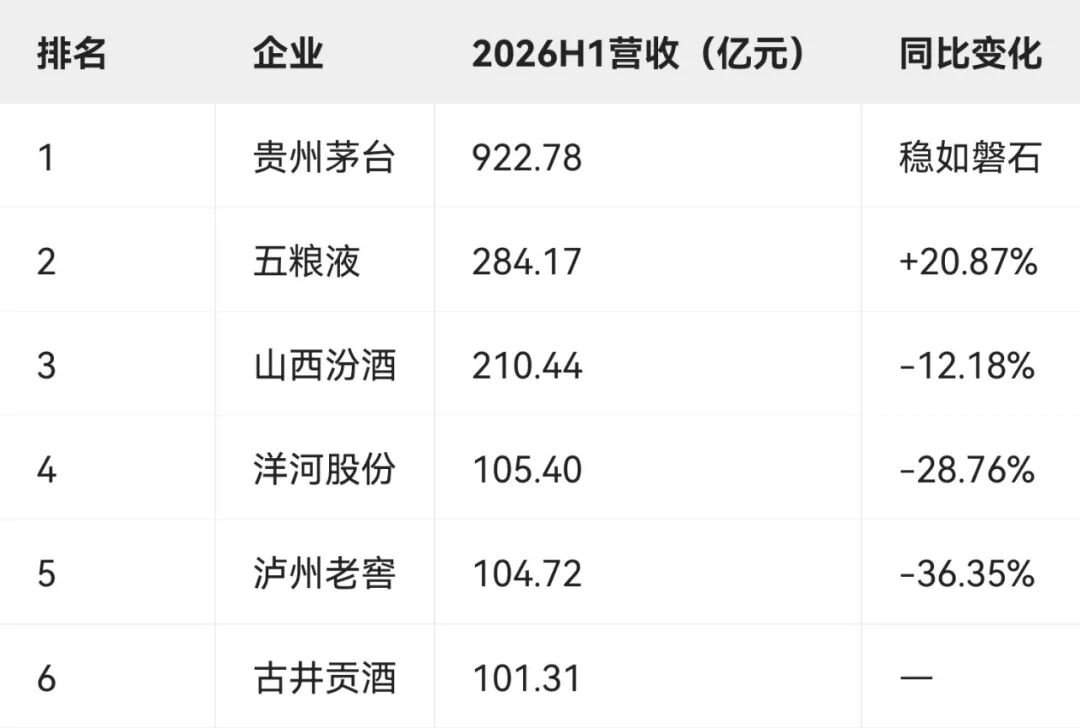
几个关键事实,请大家反复咀嚼:
-△汾酒营收是老窖的整整两倍,差额105.72亿——这已经不是"差距",这是断层。
-△洋河同样在跌,跌幅28.76%也不小,但人家凭0.68亿的微弱优势,硬是压在老窖头上。瘦死的骆驼,还是比马大。
-△老窖的净利润同比暴跌43.37%,前五名中跌幅最猛。营收跌三成,利润跌四成——这说明什么?说明渠道在流血,经销商在割肉。
一句话定调:曾经的"茅五泸"铁三角,已经彻底成为历史。新的三强格局是"茅五汾",而泸州老窖,正在经历一场前所未有的"中年危机"。
二、深度复盘:老窖这一跤,到底摔在哪里?
很多人会说,行业整体不好,老窖跌也正常。
我不同意。
同样是下滑,茅台稳如泰山,五粮液还在正增长,汾酒跌12%就算"承压"了。凭什么老窖跌36%?
问题不在大环境,在自己。
1.国窖1573的"双百亿"光环,遮不住价格体系的崩塌
公开信息显示,国窖1573系列销售额曾突破300亿大关(52度超200亿,38度超100亿)。数字很漂亮,但品牌销售额≠上市公司营收,中间隔着巨大的渠道库存和打款节奏。
我们通过一张表来看看国窖1573的发展速度及国窖1573高低度的增速对比:
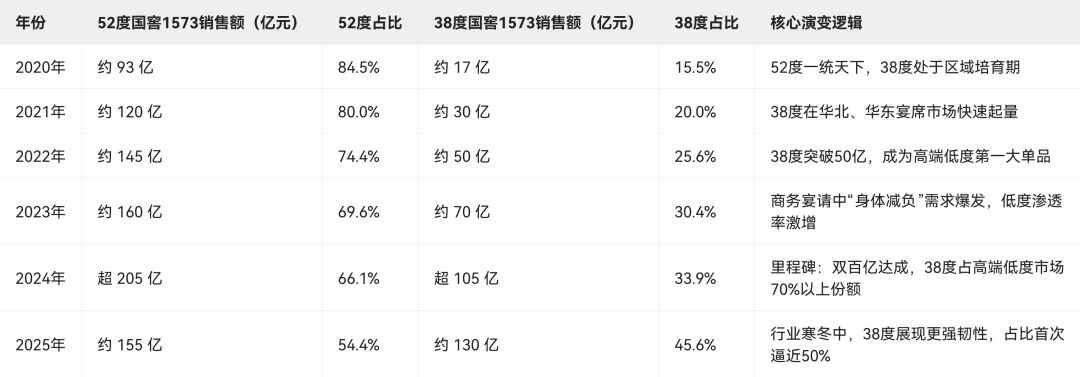
进入2026年,白酒行业进入残酷的“存量绞肉机”阶段。
坚决不降价:面对五粮液变相降价、茅台批价波动的市场压力,泸州老窖在2026年上半年做出了最艰难的决定——国窖1573坚决不降价、主动控量。
2026年上半年,国窖1573面临的核心困境是:终端动销乏力,价格倒挂严重。渠道参考价52度约825元、38度约625元,看似守住了底线,但实际终端成交价早已击穿。经销商卖一瓶亏一瓶,谁还愿意替你推?
老窖选择了"控量挺价",主动牺牲规模保价格。方向没错,但代价是营收腰斩——这是饮鸩止渴和刮骨疗毒之间的艰难抉择。
2.中端产品"青黄不接",腰部彻底塌陷
这是老窖最致命的短板。
看看汾酒:玻汾是大众光瓶酒的绝对王者,年销百亿级;青花系列从青花20到青花50,覆盖次高端到超高端,矩阵完整。汾酒是"上下通吃"。
老窖呢?国窖在天上飞,但脚下的特曲、头曲等腰部产品,在全国化竞争中严重掉队。当商务消费降级,大家喝不起国窖时,并没有转而喝老窖的中端——他们去了汾酒和古井贡的阵地。
高端够不着天花板,中端守不住基本盘。这是老窖当前最尴尬的处境。
3.区域"偏科"严重,全国化短板在寒冬中彻底暴露
老窖长期依赖四川大本营和华北部分市场。在华东这个全国最大、最肥的高端白酒战场,老窖的渗透率远不及汾酒和洋河。
汾酒这几年干了什么?全国化。清香型品类红利+全域渠道渗透,从华北到华东、从华中到华南,汾酒的经销商网络像毛细血管一样铺开。当行业进入存量绞杀阶段,谁的网络密、谁的终端多,谁就能活下来。
老窖的区域集中度太高,一旦核心市场饱和或承压,没有足够的"增量市场"来对冲风险。
三、身后有狼:古井贡的刀,已经架在脖子上了
如果说被汾酒拉开差距是"天灾",那被古井贡逼近就是"人祸"。
看看第六名的古井贡酒:101.31亿。
与第五名泸州老窖的104.72亿相比,差距只有3.41亿元。
3个亿是什么概念?在白酒行业,这就是一个大省代理商一年的任务量。只要老窖在接下来的中秋、国庆旺季稍微打个盹,或者古井贡在安徽大本营之外再攻克几个亿——
"老五"的位置,瞬间易主。
古井贡凭什么?两个字:狼性。
"年份原浆"大单品策略执行得极其坚决,从古5到古20、古26,价格带覆盖清晰,终端掌控力极强。
更关键的是,古井贡的全国化扩张正在加速,而老窖的全国化还在"补课"。
在存量博弈的时代,慢进就是退,不退就是死。
四、快刀李海寄语:下半场,比的是谁活得久
2026年的半年报,是一份残酷的淘汰赛成绩单。
- 茅台和五粮液:稳坐钓鱼台,高端白酒的"双寡头"格局短期内无人能撼动。
-山西汾酒:坐稳第三,下一步的目标是缩小与五粮液的差距。清香复兴的红利还在释放。
- 洋河股份:虽然承压,但渠道底蕴还在。瘦死的骆驼比马大,短期内不会掉队。
- 泸州老窖:最危险的时刻。 前有标兵渐行渐远,后有追兵兵临城下。如果下半年不能通过控量挺价稳住国窖基本盘、激活特曲等腰部产品、补齐全国化短板,那么未来的白酒头部名单里,"泸州老窖"这个名字,可能真的要往后挪一挪了。