我爱我家(000560)。周五再度涨停,整个房地产服务板块领涨全市场;周末楼市“四连发”王炸,条条砸在它的主营业务上,资金已经提前反应,用涨停投了票。
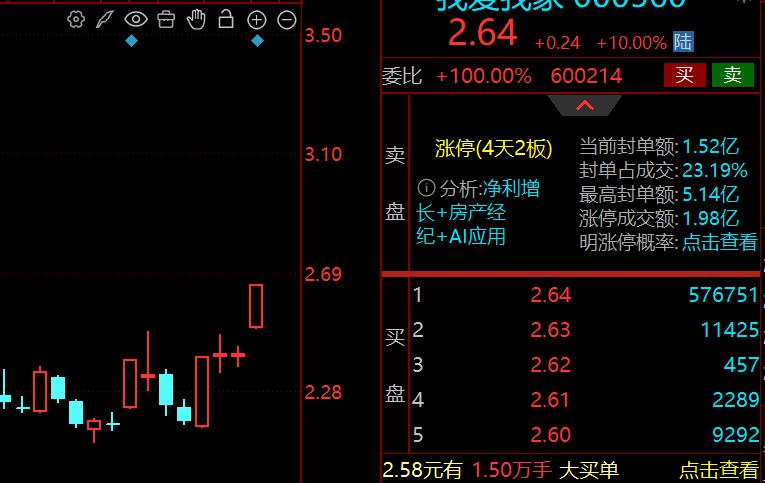
这是一只【政策松绑+中报困境反转+长租公寓第二曲线】三线共振的标的:经纪业务是基本盘,相寓是增长引擎,房贷40年和现房销售政策是推动当下走势最关键因素。市净率只有0.66倍,净资产打骨折卖。但便宜有便宜的理由——商誉高悬、TTM还亏着。公司成色到底如何,账本里见真章,给大家挖一挖。
一、这家公司什么来头?
我爱我家,前身是昆百大A——1994年就上市的老牌百货,2017年装入我爱我家经纪资产后改名换姓。这是一家从云南百货柜台转型成北京房产中介的神奇公司,总部在北京,实控人谢勇。
江湖地位很清晰:全国性住房经纪服务企业,门店+经纪人模式,深耕北京、上海、杭州、南京、苏州等核心城市。论体量是行业老二——老大贝壳在美股港股,A股里做纯中介生意的,就属它牌面最大。
二、四条业务线,谁在挣钱谁在拖后腿
【第一板块】经纪业务:基本盘,量增价跌。
上半年收入18.75亿,占总盘子四成;GTV(总交易额)1013.8亿。北京、上海二手房交易单量分别同比+24.3%、+29.7%,双双跑赢当地大盘。受益于成交结构改善,买卖业务佣金率同比提升,毛利率19.6%。
典型的“量增价跌”,房子均价还在跌,成交量已经反弹。对中介来说,只要量先起来,账就能先活过来。
【第二板块】资管业务(相寓):最像收租的第二曲线
相寓是长租公寓品牌:在管房源35.8万套,同比+12%;出租率95%,平均出房天数只要9.5天——房子挂出去平均9天半就能租掉,运营效率稳居行业头部。
上半年GTV 91.4亿(+6%),剔除核算方式调整影响后毛利率19.9%,同比提升5.83个百分点。也就是说,这35.8万套房源是接近“躺赚”的现金流资产。周末证监会新政明确支持租赁住房项目发REITs——相寓这批资产,未来就是REITs的基石。
【第三板块】新房业务:拖后腿,但有转机
上半年收入4.3亿,同比-7.3%,毛利率10.4%。开发商自身难保,分销佣金战打得起劲。但注意:周末新政推行现房销售,新房卖的是所见即所得,渠道中介的信任度反而被政策放大。
【第四板块】商业租赁及服务:边角料
收入1.57亿,同比-10.1%,不展开细说。
三、催化剂:四份文件全砸在主业上
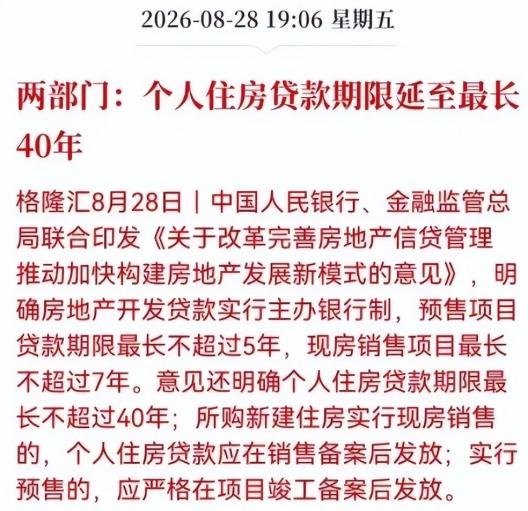
周五晚间四份文件同时落地:房贷期限最长30年→40年(1999年以来首次);证监会支持房企并购重组、租赁住房/商业地产REITs;现房销售制度;五个信贷管理办法打包出台。
对中介行业的传导很直接:贷款年限拉长=月供门槛下降=有效需求扩容。CREIS中指数据,上半年重点30城二手房成交+6%,京沪成交量创近5年同期新高;京沪挂牌量较年初下降约11%,核心地段租金回报率已超过存款利率——房价筑底的三要素正在凑齐。
再叠加“金九银十”传统旺季和9月前京沪深蓉密集松绑,卖方已经喊出中介行业的“戴维斯双击”。
四、财报分析:利润是怎么回来的,能不能持续
2026年中报核心数据:营收47.02亿(-16.9%),归母净利润8079万(+110.4%),扣非净利润8799万(+76.3%)。毛利率约13%,同比提升3.2个百分点;管理费用-7.1%、销售费用-7.5%。
单看收入还在缩,但拆开看,质量却在变好:
第一,Q1净利润只有545万,Q2单季干到7534万——环比增长13.8倍。
第二,第二,Q2 GTV 720.6亿,环比+29.7%、同比+3.8%,四大业务Q2全部同比转正——右侧拐点确认。
第三,全年大概率扭亏,账是能算过来的:
其一,基数拆开看:2025年全年亏9663万,但分季度是Q1赚627万、Q2赚3213万、Q3赚393万、Q4单季亏1.39亿——全年亏损几乎全是Q4一个人扛的。而Q4的大头,是投资性房地产公允价值变动损失(税后归母口径约4000万)加年末集中计提的减值,属于账面坑,不是经营坑。
其二,安全垫已经垫上:2026上半年落袋8079万,下半年只要合计不亏超过这个数,全年就翻正。去年Q3单季还是赚的,今年Q2单季7534万的斜率摆在那,相寓95%出租率又是月月进账的稳定器。
其三,变数也摆在明处:Q4是它传统的减值清算季,万一房价再度走弱、公允价值再挨一刀,单季吞掉上半年利润并非不可能。
目前股价2.64元,市值约62亿,市净率0.66倍——每股净资产约4块钱,市场只肯出2块6。如果金九银十兑现、全年利润向2亿量级修复,对应PE 30倍上下。这不是简单的价值洼地,是困境反转的弹性博弈。
五、风险提示
第一,增利不增收的成色问题。利润修复一半靠省钱(费用砍了7%),一半靠佣金率。如果“金九”量能不及预期,Q3利润随时反复。
第二,商誉高悬。当年收购形成的商誉还趴在账上,本报告中报就同步计提了信用减值和资产减值,商誉占比偏高。业绩若反复,减值就是二次暴击。
第三,利好兑现节奏。政策四连发是周五盘后的事,今天高开是大概率明牌——短线情绪资金撤退时,获利盘砸起来不带商量。
第四,竞争格局。贝壳一家独大、市占率断层领先,佣金战、抢房源的仗随时开打,老二的日子没有躺赢一说。
第五,房价企稳证伪风险。整套逻辑的地基是“核心城市房价止跌企稳”,如果金九银十继续以价换量、挂牌量重新上升,逻辑可能就要推倒重来。
好了,今天关于我爱我家我就讲到这里,关注我,每天了解市场最热的上市公司。举报/反馈