更多报告阅览请下载申万宏源融成APP
需求相关高频好于生产
文?|赵伟、屠强、耿佩璇
联系人?|屠强、耿佩璇
报告正文
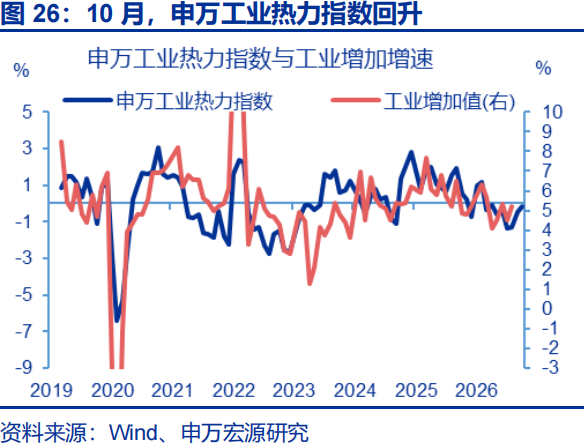
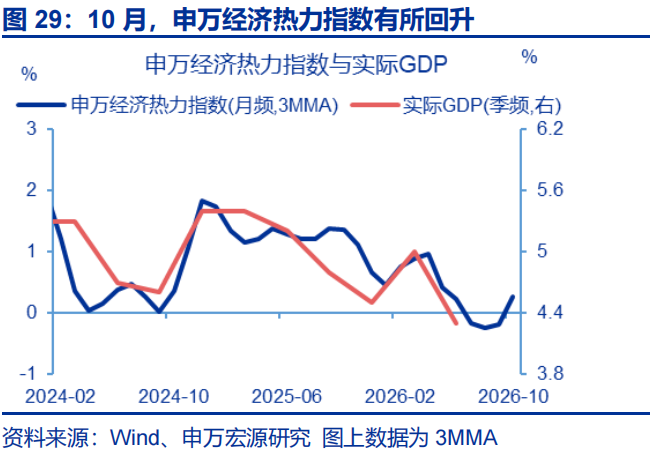
2.申万经济热力指数:10月经济景气延续修复
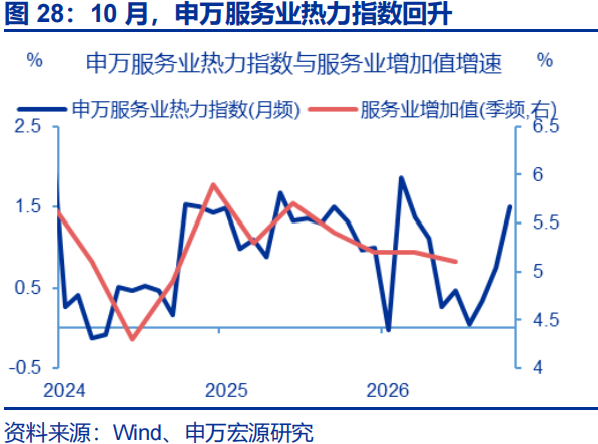
10月,经济景气持续修复。10月以来,申万经济热力指数0.8%、较前月回升0.6个百分点;其中,申万工业热力指数同比为-0.2%、较前月回升0.3个百分点,申万服务业热力指数同比为1.5%、较前月上行0.8个百分点。
3.?高频跟踪:需求相关高频好于生产
3.1 生产高频跟踪:工业开工表现分化,建筑业需求偏弱
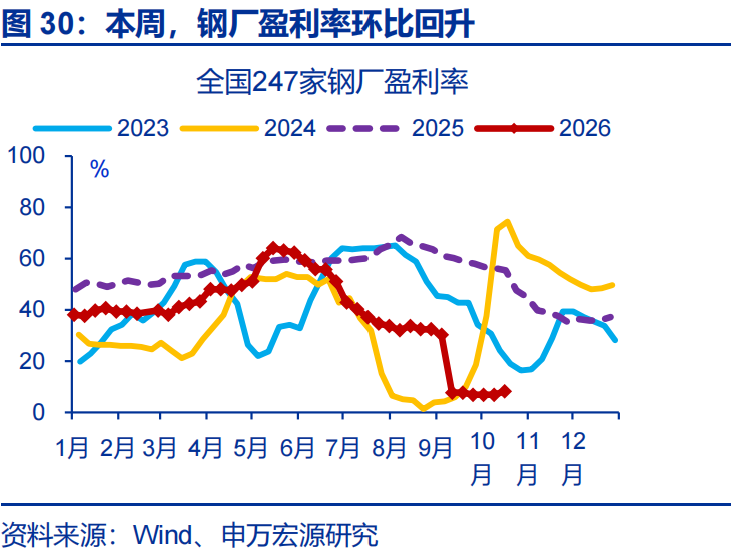
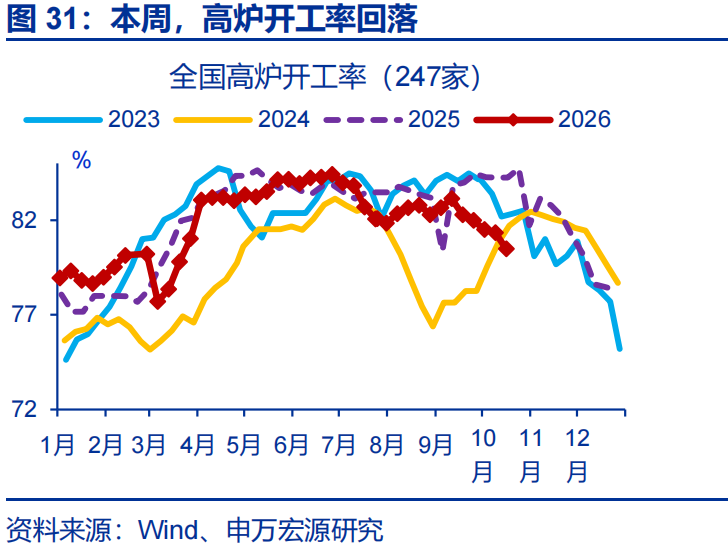
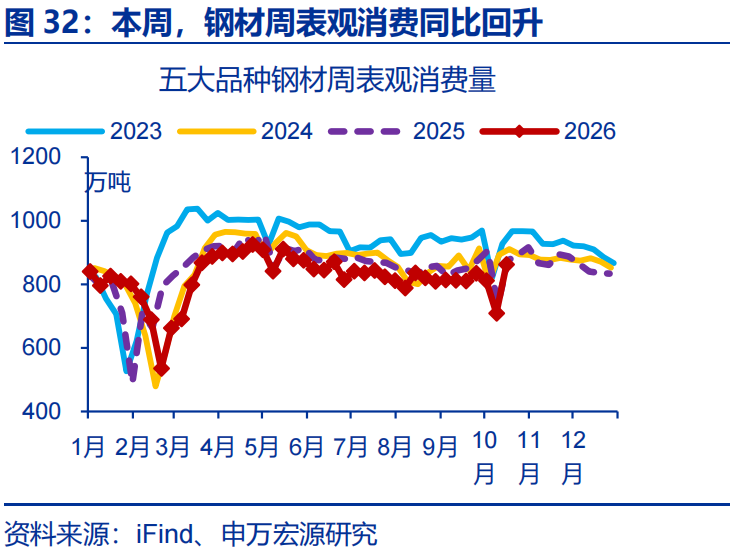
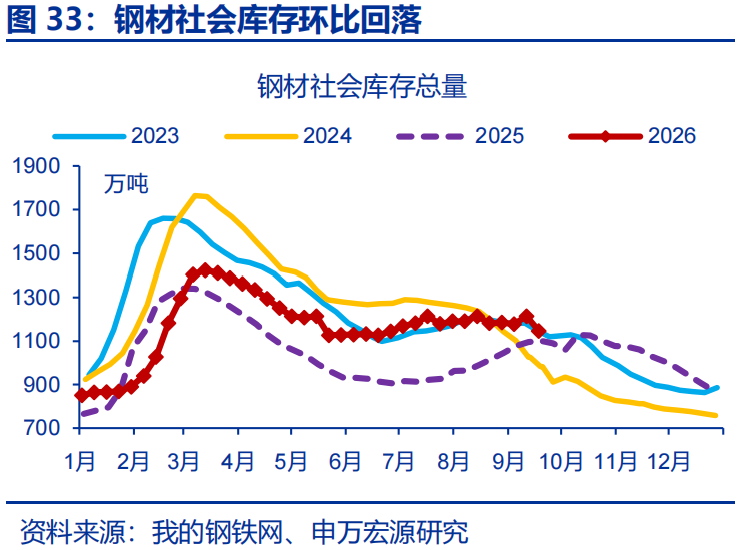
工业生产中,高炉开工率有所回落。本周(10月12日到10月18日),高炉开工率环比-0.9%,同比回落0.9个百分点至-3.8%;钢材表观消费环比21.7%,同比回升2.1个百分点至-1.4%。
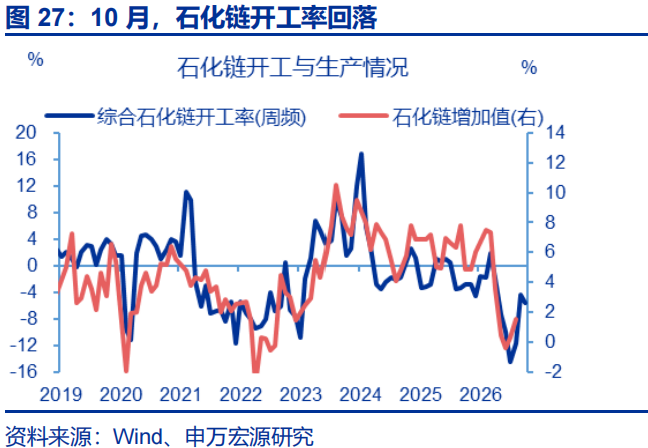
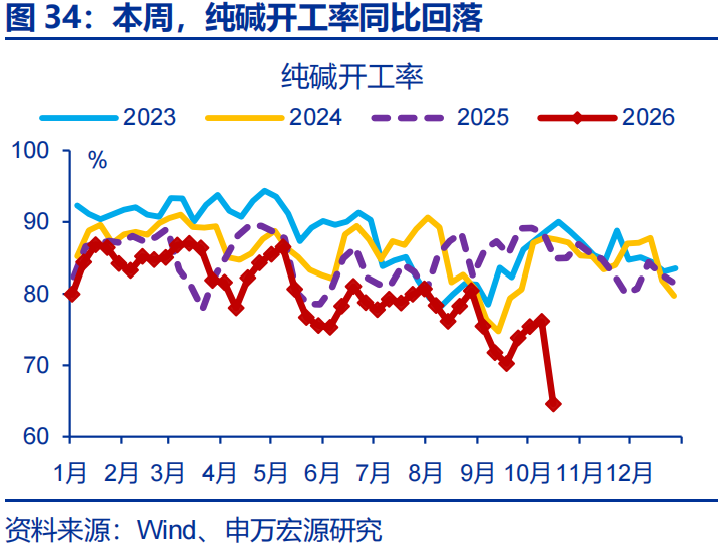
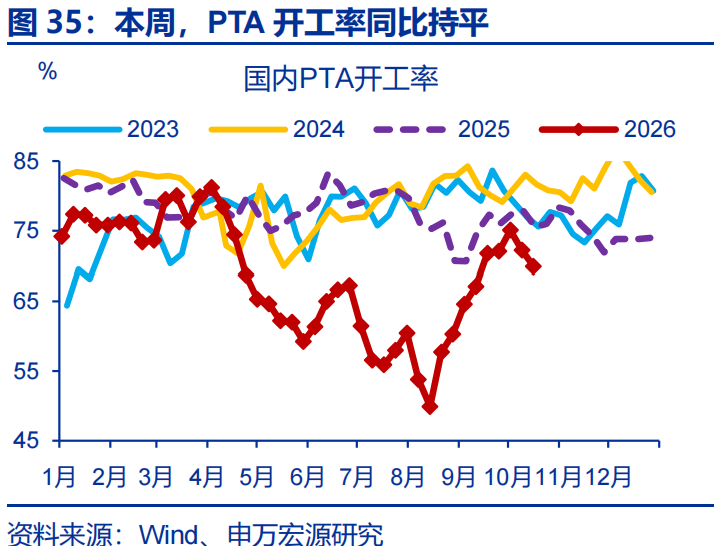
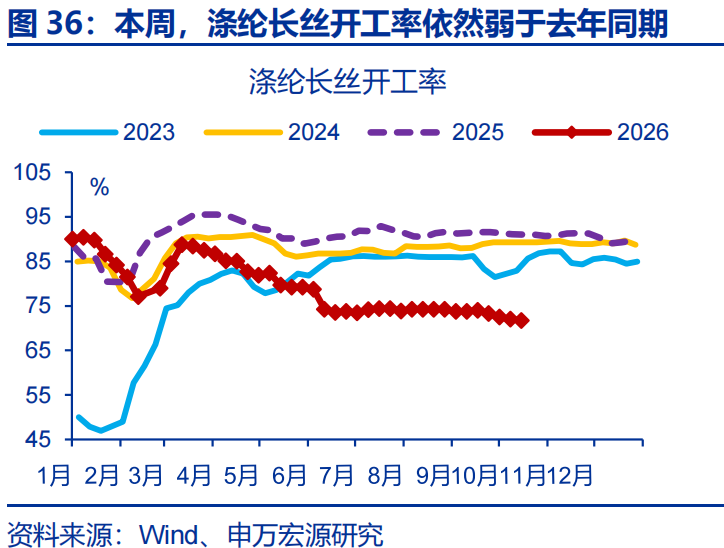
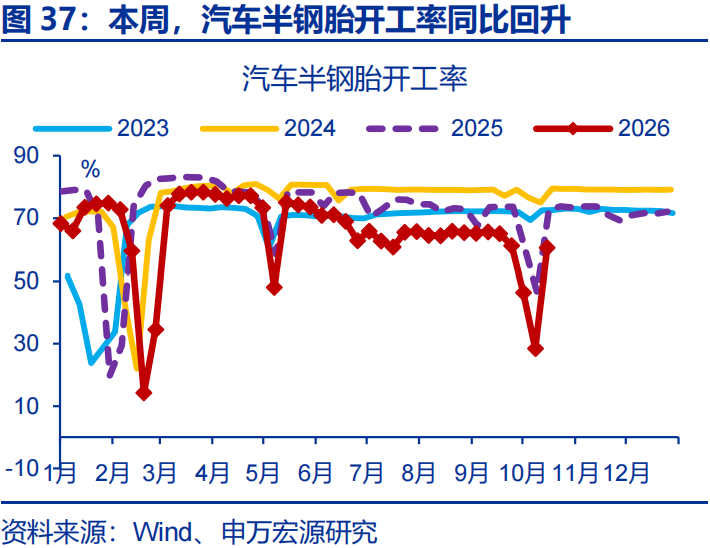
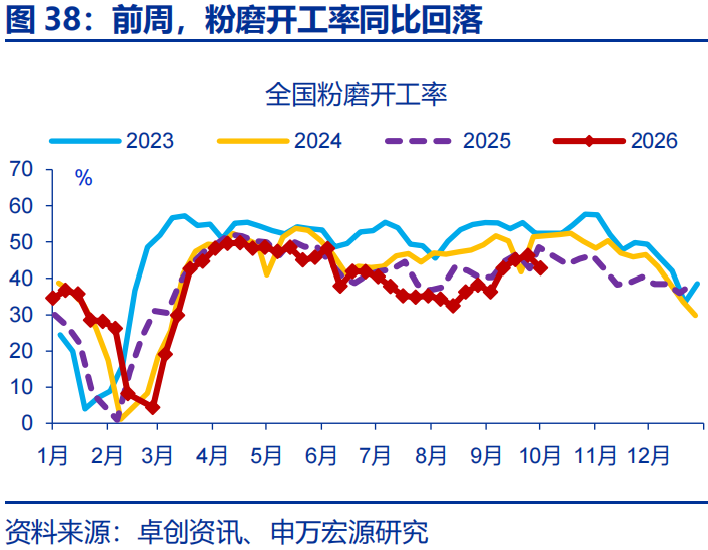
石化链开工普遍回落,汽车链开工明显回升。本周(10月12日到10月18日),石化链中纯碱开工率环比-11.6%、同比回落8.1个百分点至-20.3%;PTA开工率环比-2.3%、同比持平仍为-5.6%;涤纶长丝开工率环比-0.3%、同比小幅回落至-19.3%。消费链中,汽车半钢胎开工率环比32.0%、同比回升5.7个百分点至-12.3%。
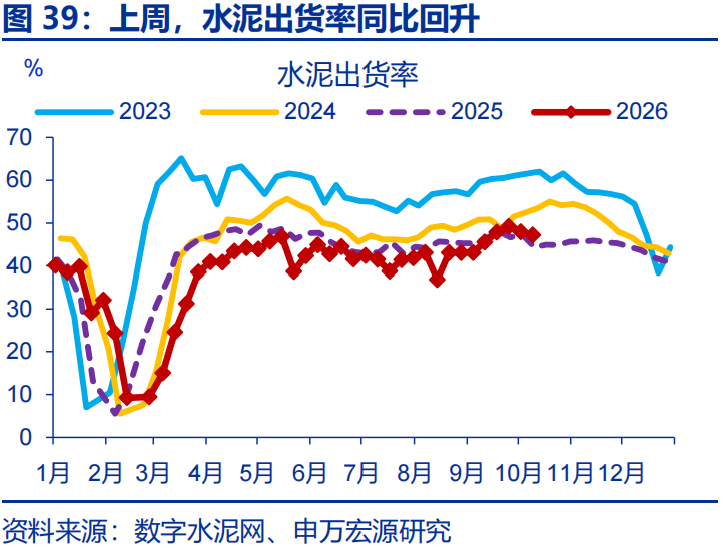
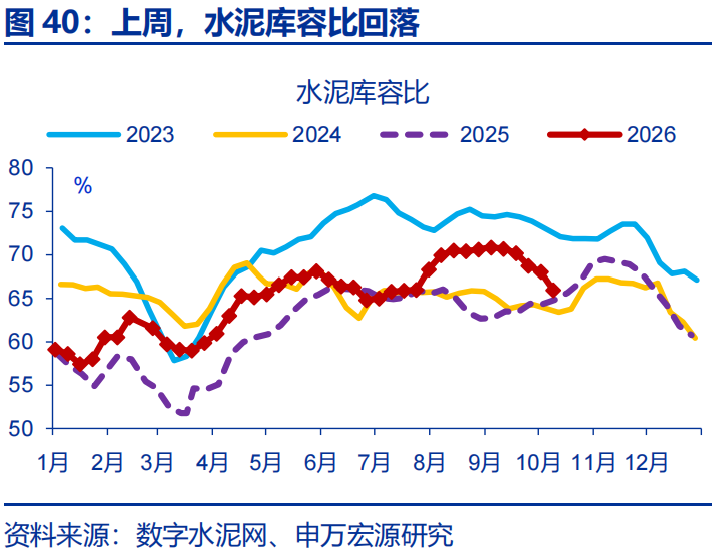
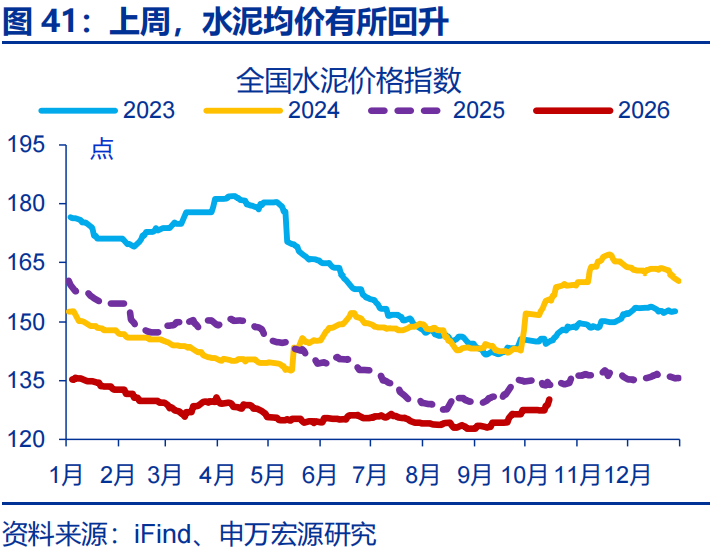
建筑业方面,水泥出货环比回落,价格有所回升。上周(10月5日-10月11日),水泥出货率环比-0.7%、同比回升2.3个百分点至2.9%。库存方面,水泥库容比有所回落,环比-2.1%,同比回落2.6个百分点至1.1%。此外,水泥周内均价环比2.1%。
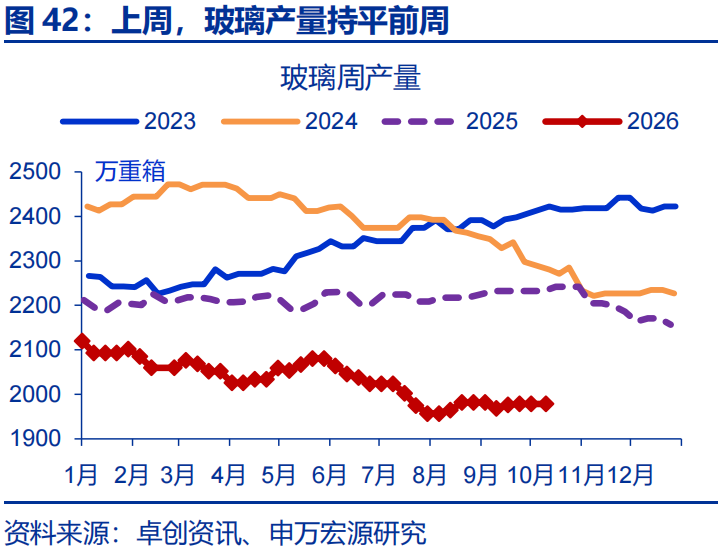
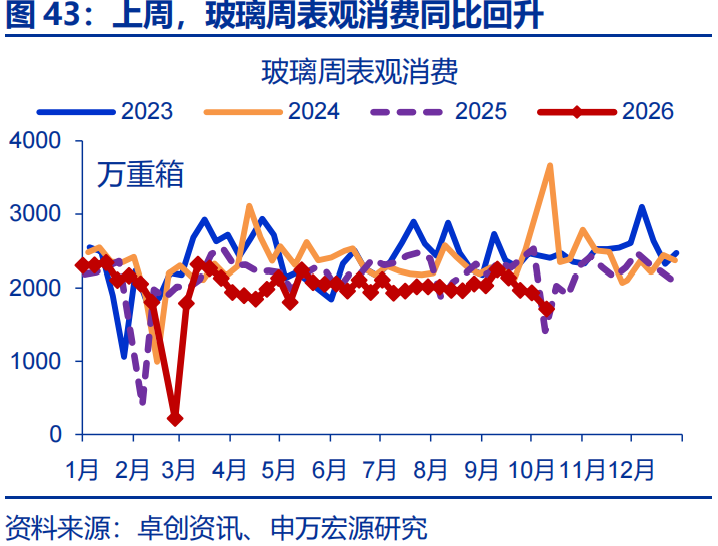
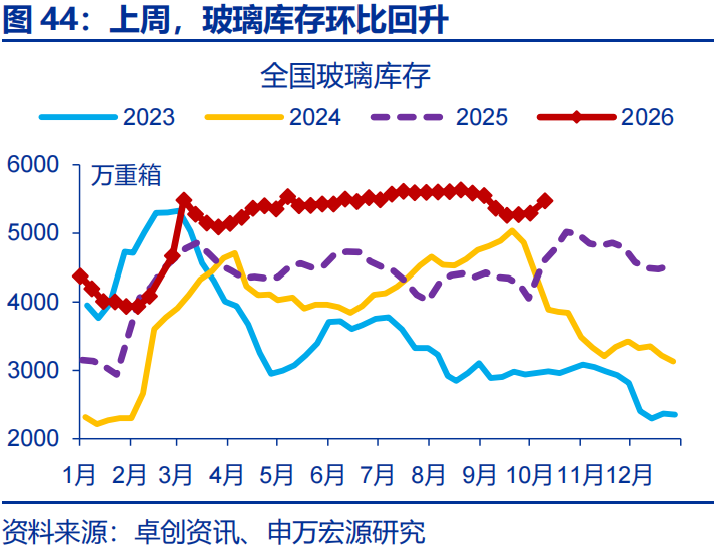
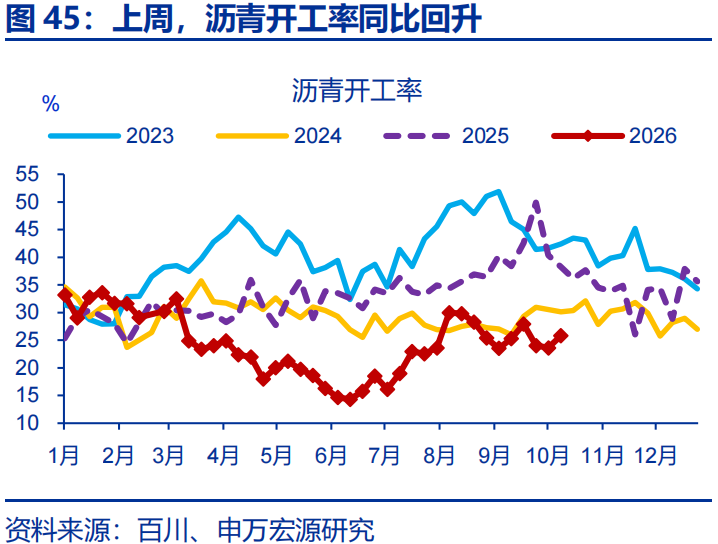
玻璃生产持平、需求回落,沥青开工率有所回升。上周(10月5日-10月11日),玻璃产量环比0%,同比持平,仍为-11.3%;玻璃表观消费环比-11.4%,同比回升44.8个百分点至21.4%。沥青开工率环比2.2%,同比回升4.3个百分点至-12.4%。
3.2 需求高频跟踪:商品房成交环比回升,人流出行分化
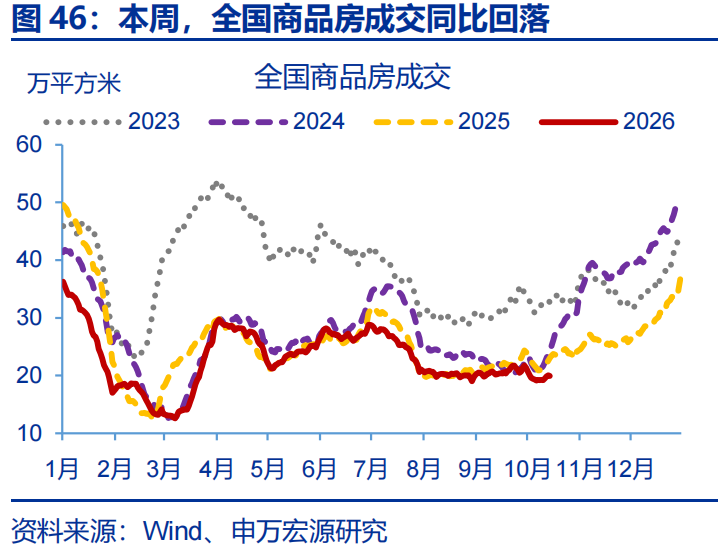
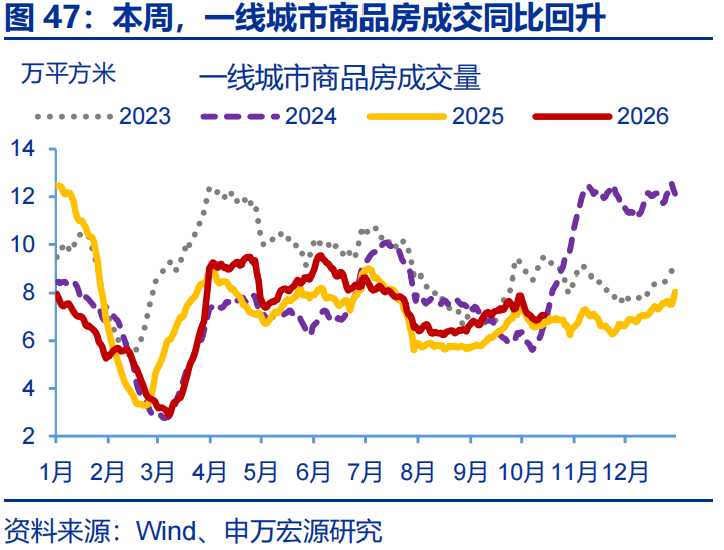
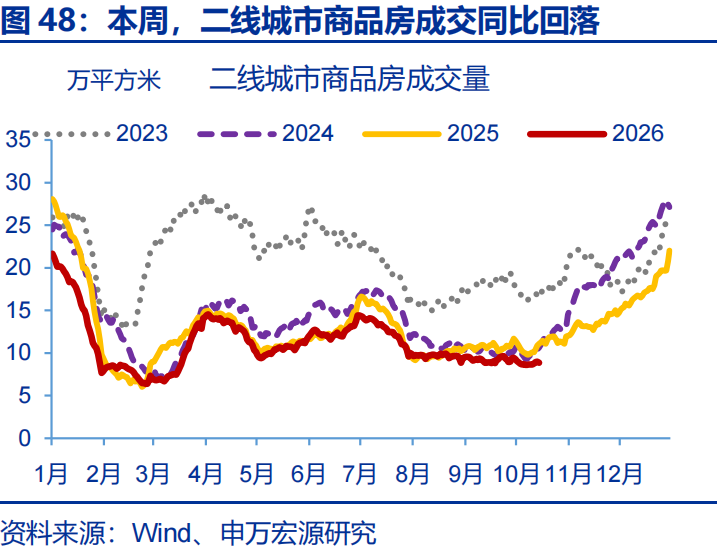
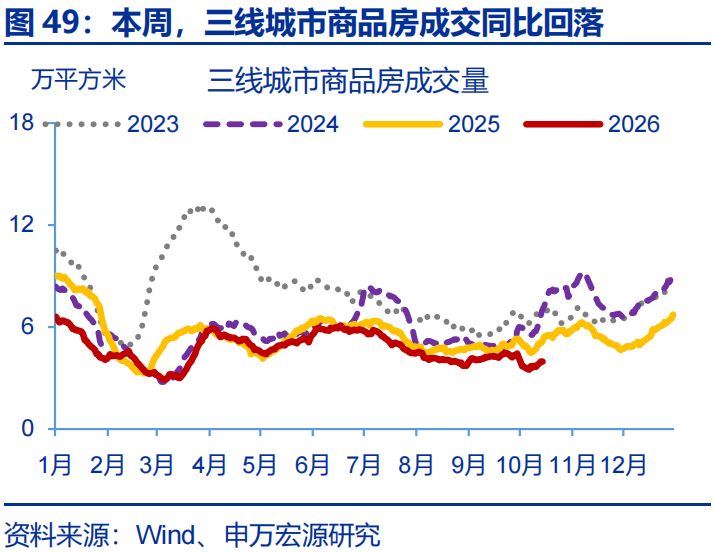
商品房成交同比回落,二线城市回落幅度较大。本周(10月12日到10月18日),30大中城市商品房日均成交面积环比3.5%、同比回落5.4个百分点至-13.3%。其中,一线城市商品房成交环比1.8%,同比回升0.3个百分点至4.9%;二线、三线城市商品房成交环比分别为2.6%、6.8%,同比分别回落8.3、6.2个百分点至-20.2%、-23.6%。
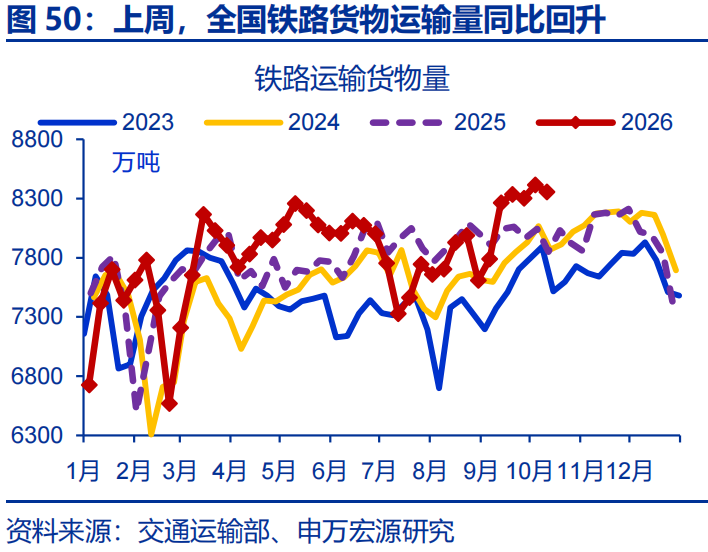
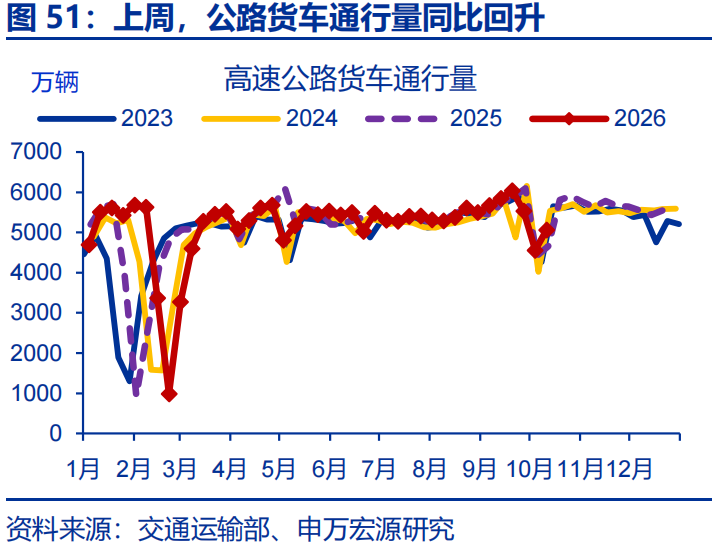
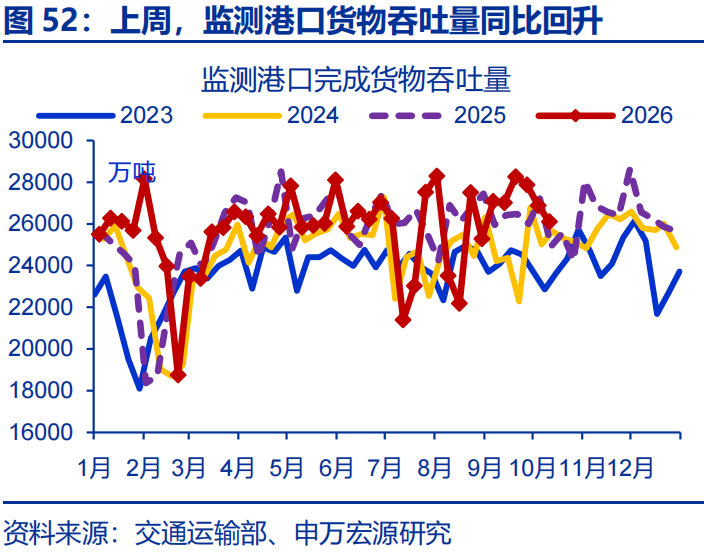
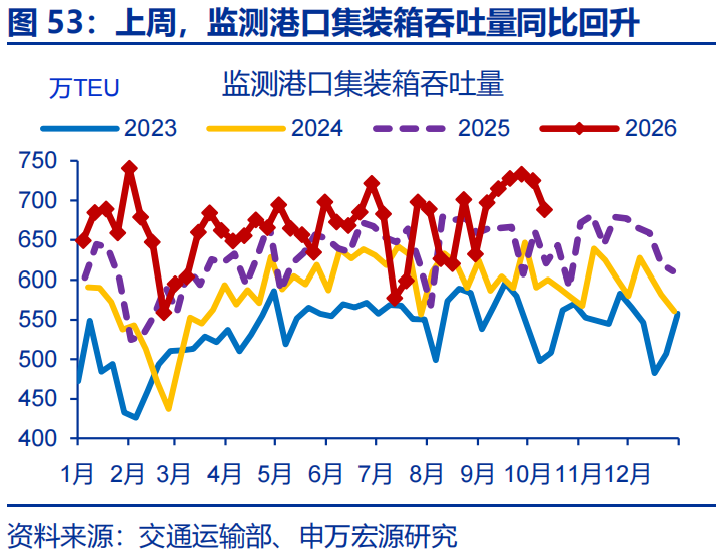
公路货运同比改善,港口货物吞吐量同比回升。上周(10月5日-10月11日),与内需相关的铁路货运量同比回升1.8个百分点至6.5%,公路货车通行量同比回升5.3个百分点至8.6%。与出口相关的港口货物吞吐量同比回升6.0个百分点至4.7%,集装箱吞吐量同比回升1.2个百分点至10.9%。
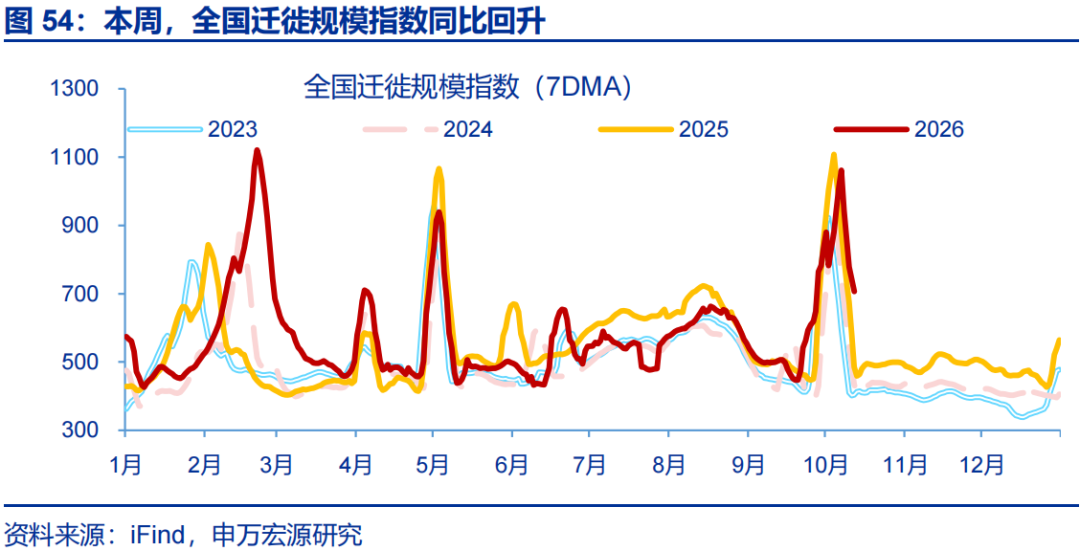
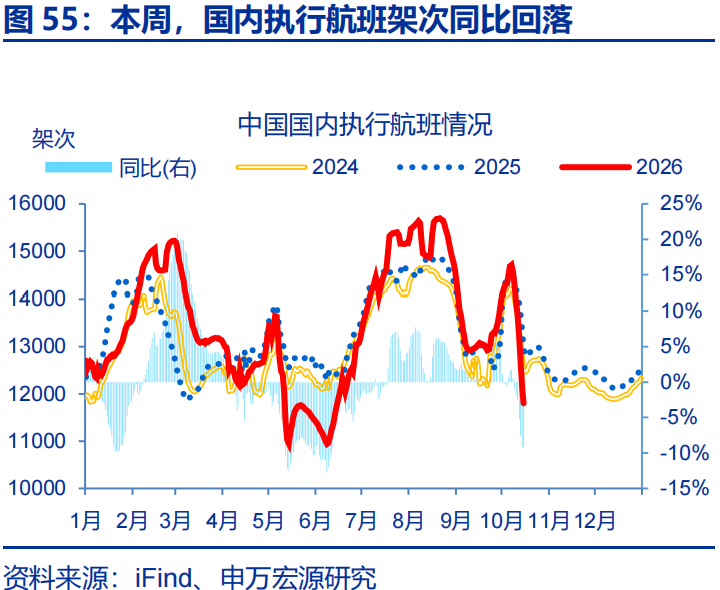
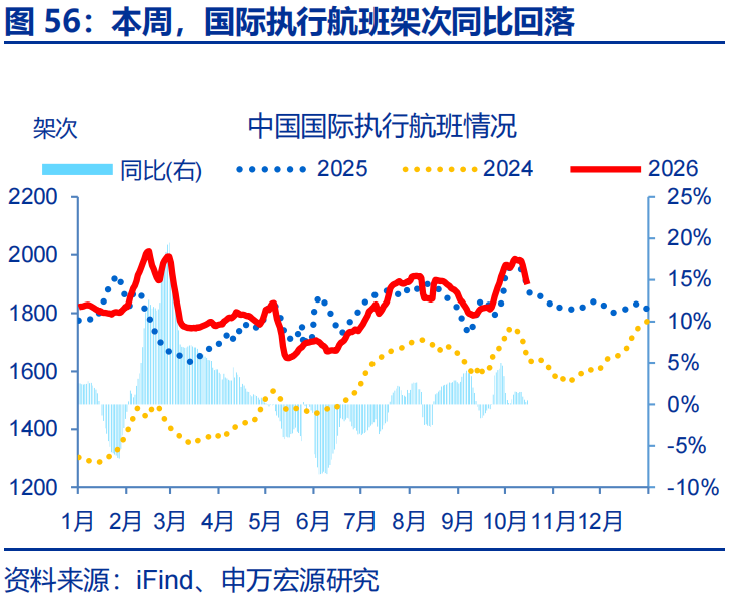
跨区人流强度同比回升。本周(10月12日到10月18日),全国迁徙规模指数环比-25.3%,同比回升25.1个百分点至45.3%。国内、国际执行航班架次同比分别回落7.2、1.0个百分点至-9.2%、0.5%。
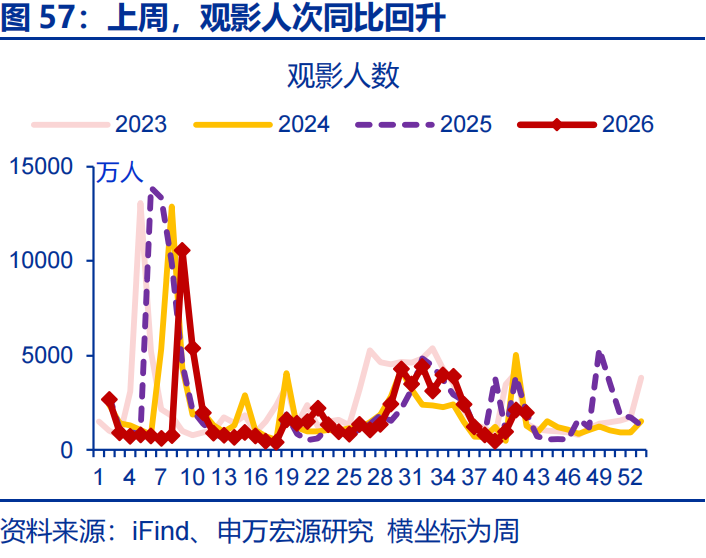
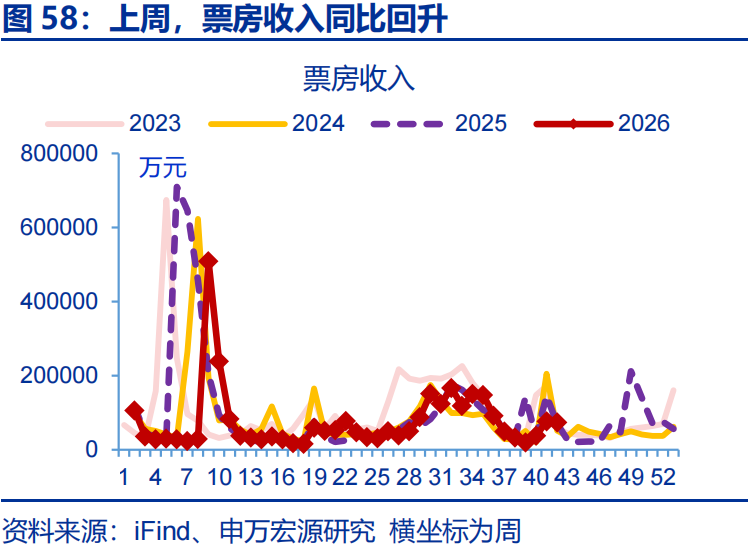
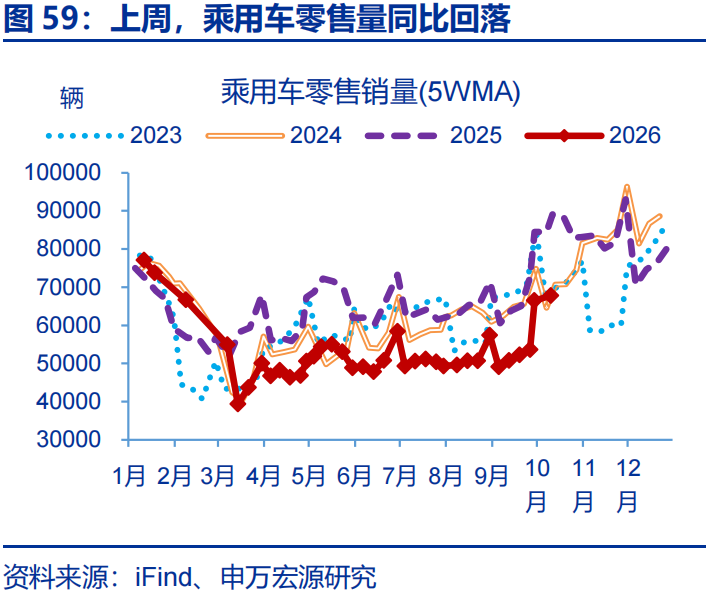
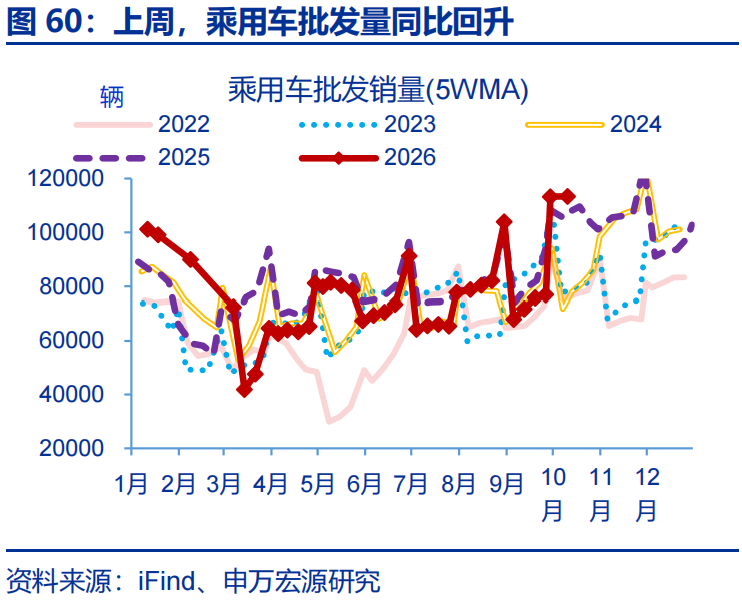
观影消费显著回升,汽车销售表现分化。上周(10月5日-10月11日),电影观影人次同比回升45.7个百分点至0.2%,票房收入同比回升51.5个百分点至4.0%。汽车销售方面,乘用车零售量环比2.0%,同比回落2.6个百分点至-23.9%;乘用车批发量环比0.1%,同比回升0.9个百分点至5.5%。
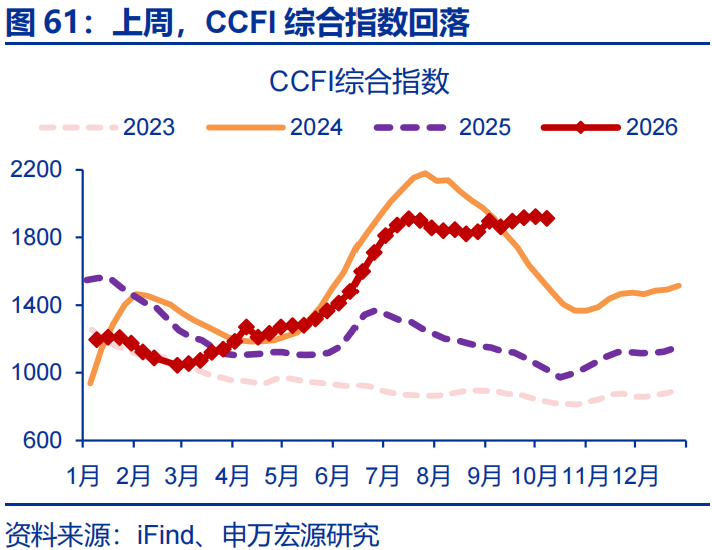
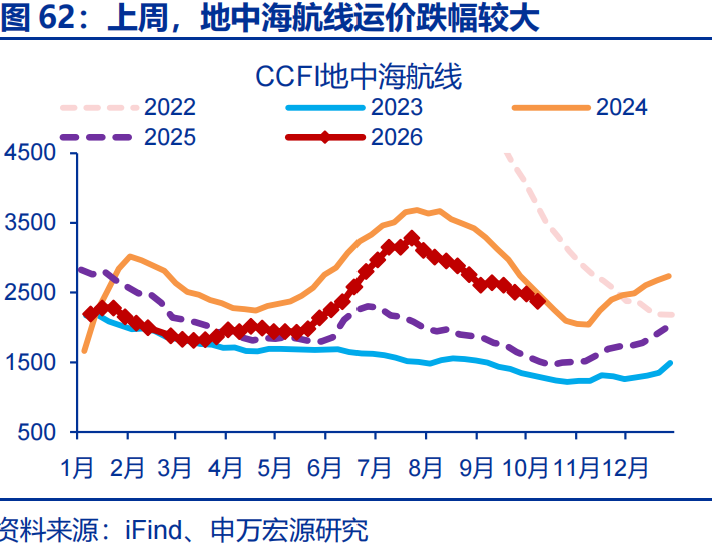
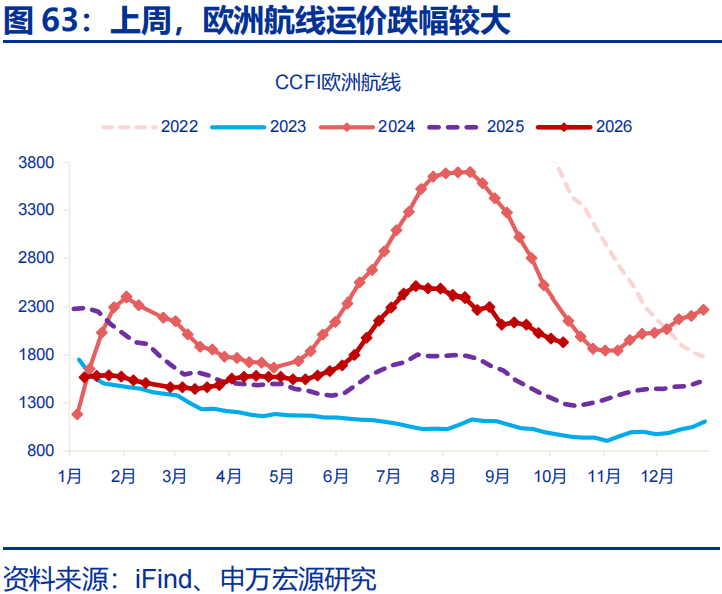
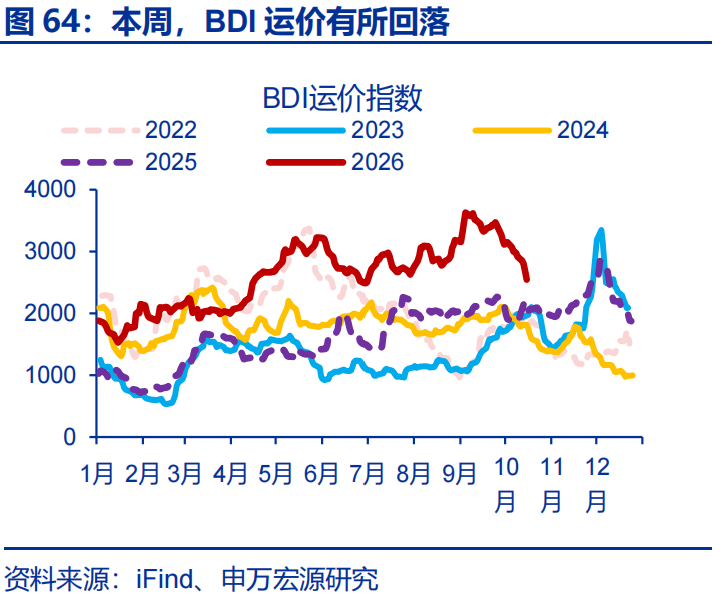
出口方面,集运价格总体小幅回落,地中海、欧洲航线跌幅较大。上周(10月5日-10月11日),CCFI综合指数环比-0.6%,地中海、欧洲航线运价跌幅较大,环比分别为-4.3%、-2.0%。本周(10月12日到10月18日),BDI价格有所回落,环比-15.0%。
3.3 物价高频跟踪:农产品价格多数回落,工业品价格分化
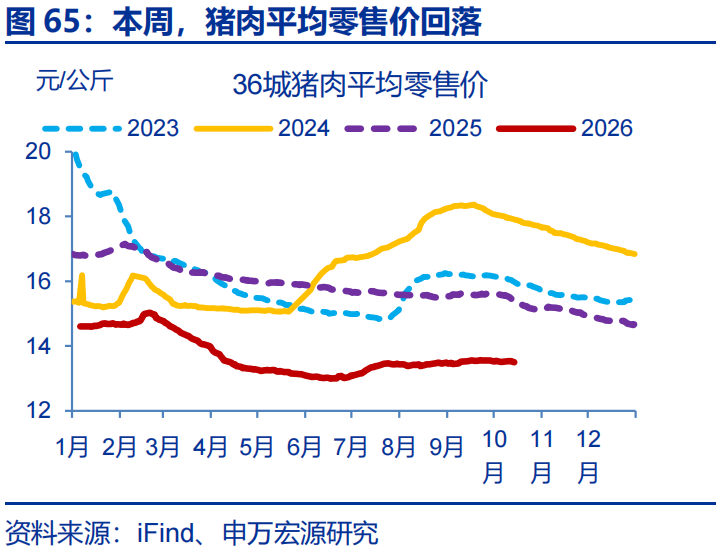
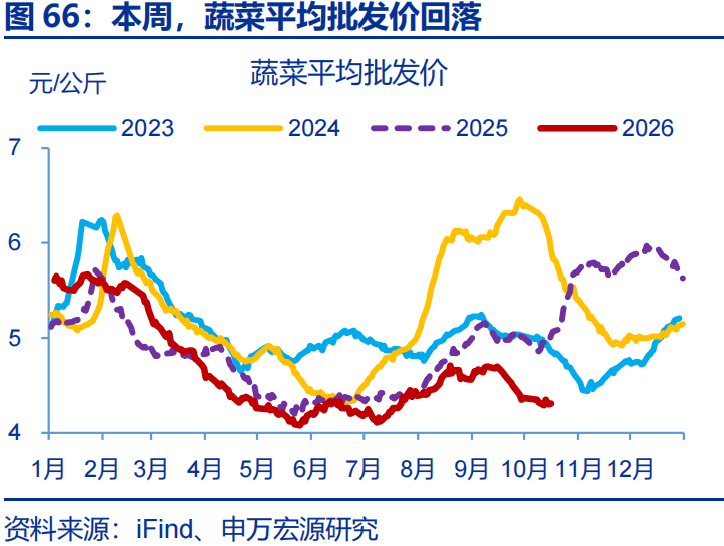
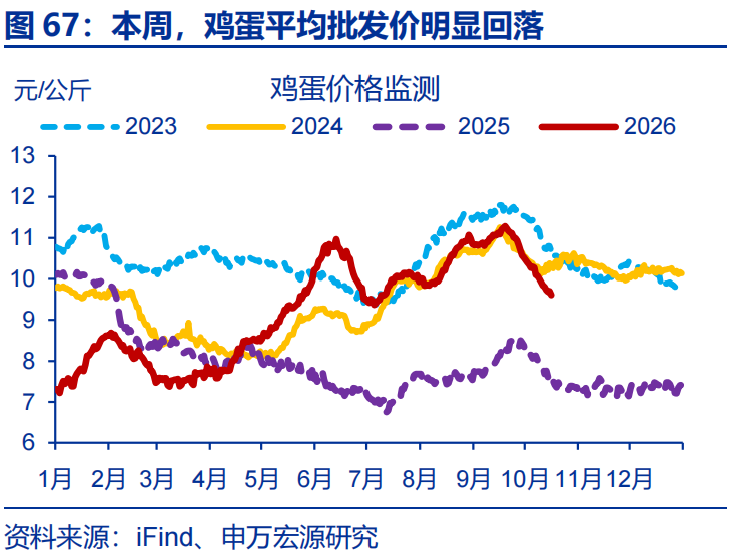
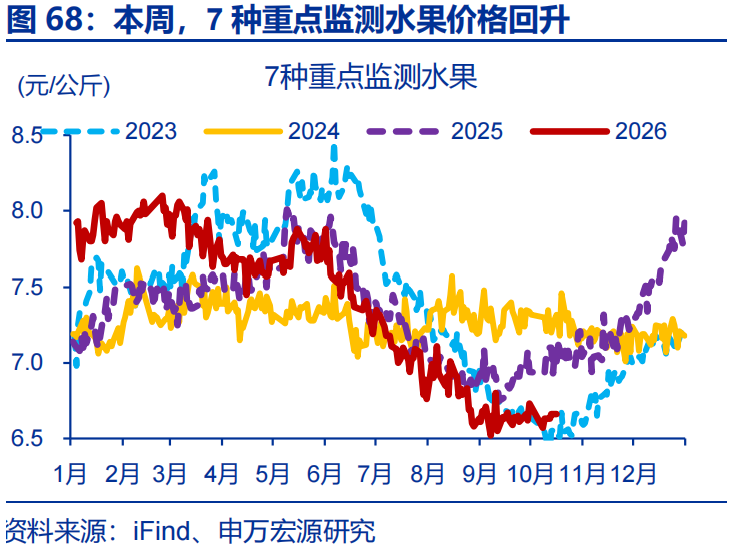
农产品价格多数回落。本周(10月12日到10月18日),猪肉、鸡蛋、蔬菜、环比分别为-0.1%、-3.9%、-0.2%,水果价格环比0.5%。
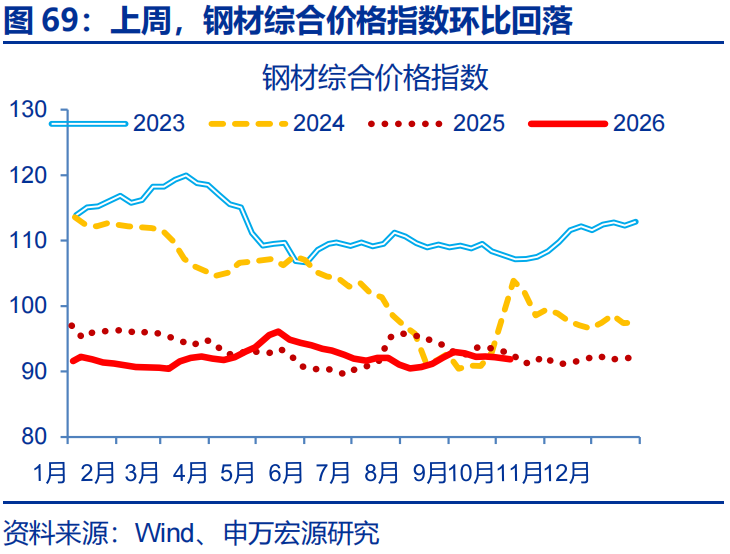
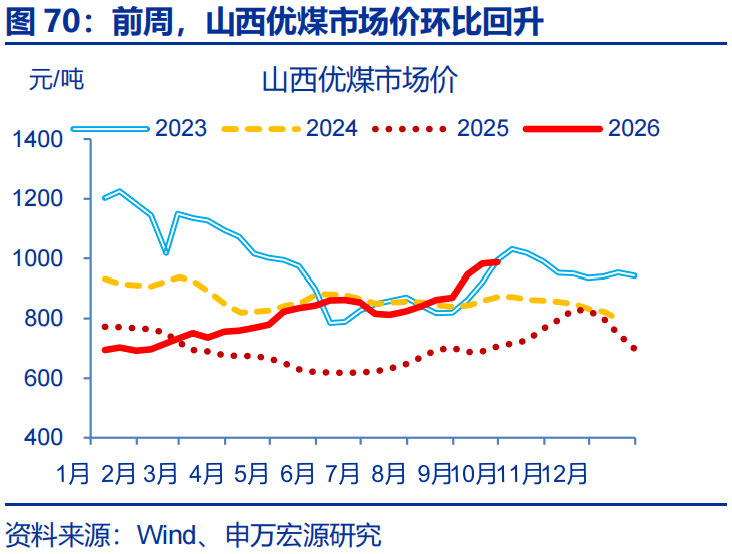
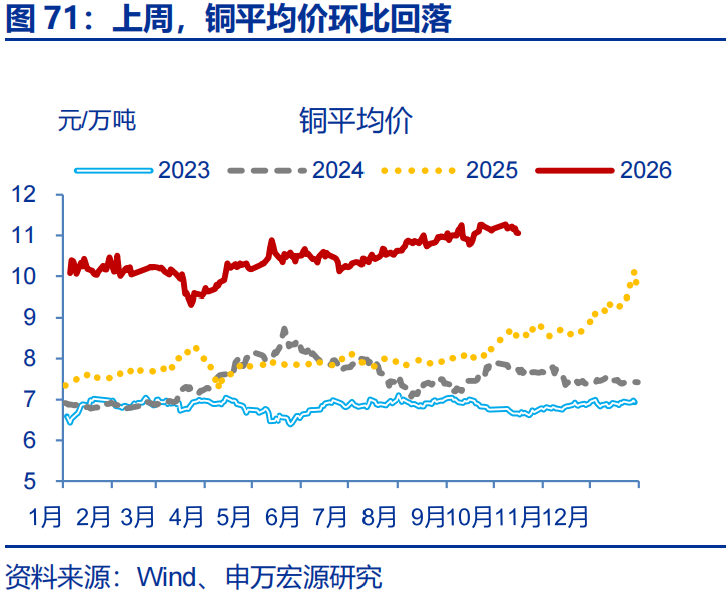
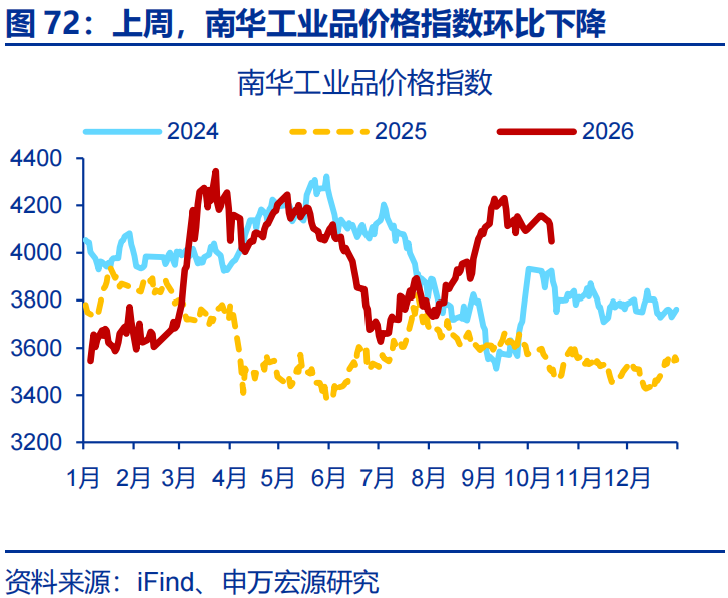
工业品价格表现分化。上周(10月5日-10月11日),钢材综合价格指数环比-0.4%,铜平均价格环比-1.0%。9月28日-10月4日,山西优煤市场价环比0.5%。
工业品价格表现分化。上周(10月5日-10月11日),钢材综合价格指数环比-0.4%,铜平均价格环比-1.0%。9月28日-10月4日,山西优煤市场价环比0.5%。
风险提示
1)地缘事件演变超预期。若中东战争演变超预期,或导致油价大幅波动,影响欧盟生产表现,或影响我国出口。
2)欧盟政策调整超预期。若欧盟贸易政策短期出现超预期变化,并进一步加大进口管制范围,或影响后续对欧出口表现。
3)产业结构升级受阻。若后续新能源车产业结构升级受阻,或影响我国新能源车全球竞争力,从而影响我国新能源车出口表现。